年収500万の手取りはいくら?「残らない」真実と2026年の生活実態
給与明細に刻まれた「年収500万円」という大台の数字。かつては中間層の象徴であり、一定のゆとりある暮らしを約束するステータスと目されてきました。しかし、2026年現在の日本において、口座に振り込まれる現実に直面した多くの労働者が口を揃えて漏らすのは「思っていたより手元に残らない……」という当惑の声です。
額面上の豊かさと、日常生活で感じる逼迫感のギャップは一体どこから生まれるのか。国税庁の「民間給与実態統計調査」などの最新公的データや家計現場の取材をもとに、独身・既婚・子持ち世帯別のリアルな控除内訳から、家計を圧迫する構造的な原因、そして手元資金を守り抜く防衛策まで、その真相を徹底的に解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:年収500万円の年間手取り額は約385万〜405万円(手取り率約77〜81%)であり、月額換算ではボーナスなしで約32万円、ボーナス年2回(計100万円想定)なら月25万〜26万円が現実的な支給ライン。
- 要点2:手元に残らない最大の元凶は、年間約75万〜77万円に達する社会保険料の自己負担額と、累進課税・各種控除縮小による「見えない天引き」の重層化。
- 要点3:世帯構造ごとの適正家賃の相場基準や生活防衛策(ふるさと納税、iDeCo、新NISA)を戦略的に講じなければ、中流意識のまま赤字リスクへ転落する危険がある。
【2026年最新手取り早見表】年収500万円の手取り月収と世帯別リアル額面
年収500万円といっても、家族構成や働き方、賞与の配分割合によって口座に入金される金額は大きく異なります。まずはベースとなる給与所得控除と手取り計算式の仕組みを押さえておく必要があります。額面給与から差し引かれるのは、主に「社会保険料(健康保険・厚生年金・雇用保険)」「所得税」「住民税」の3つです。
2026年の税制において、給与年収500万円の場合の給与所得控除は「収入金額×20%+44万円=144万円」と定められており、給与所得は356万円となります。ここから各種の人的控除や社会保険料控除を差し引いた課税標準額に対して税金が算出されます。家族構成による控除の差がどのように手取りに反映されるのか、具体的な内訳をまとめた早見表が以下です。
| 世帯区分・ライフスタイル | 詳細・数値データ(手取り年間目安) | 一般的な基準・相場(手取り月収) | 編集部の見解・評価 |
|---|---|---|---|
| 独身(扶養なし・40歳未満) | 約388万円〜392万円 (控除合計:約110万円) | ボーナスなし:約32.5万円 ボーナス年間100万:約25.8万円 | 最も税負担が重い単身層。都心一人暮らしでは固定費のコントロールが貯蓄の命運を分ける。 |
| 既婚(配偶者専業・扶養あり) | 約396万円〜400万円 (控除合計:約102万円) | ボーナスなし:約33.1万円 ボーナス年間100万:約26.5万円 | 配偶者控除が満額適用されるものの、1馬力世帯としては日用品や食費の物価高騰が直撃しやすい。 |
| 既婚子持ち(配偶者扶養+小学生1人) | 約396万円〜401万円 (16歳未満は扶養控除対象外) | ボーナスなし:約33.1万円 ボーナス年間100万:約26.5万円 | 児童手当の支給はあるが税制上の扶養控除がなく、将来の教育費積立を考慮すると実質的な余裕は乏しい。 |
| 既婚子持ち(配偶者扶養+高校生1人) | 約402万円〜406万円 (特定扶養控除・一般扶養控除が適用) | ボーナスなし:約33.6万円 ボーナス年間100万:約27.0万円 | 扶養控除により手取りは数万円増加するが、学費・塾代などの支出ピークが重なり家計は最も逼迫する局面。 |
見逃せないのが給与体系による月次の手取り差です。ボーナスなしの場合の手取り額は月額約32万円から33万円台を推移し、毎月のキャッシュフローは比較的安定します。一方で、日本の標準的な給与体系である「夏冬合わせて月給約3か月分(額面100万円前後)」の賞与がある契約形態では、年収500万円の手取り月収はわずか25万〜27万円にまで落ち込みます。この月次手取り約26万円という現実を知らずに月々の生活設計を立ててしまうことこそ、赤字家計に陥る第一の落とし穴です。

控除の正体を暴く|所得税と住民税の控除額内訳&社会保険料の自己負担額
額面500万円に対して、手取りがおよそ390万円前後にとどまるということは、年間約110万円が手元に届く前に源泉徴収されている計算になります。この「消えた110万円」の行き先を、明確な数値で検証してみましょう。
天引きのなかで最も重い比重を占めているのが税金ではなく、社会保険料の自己負担額です。健康保険(協会けんぽ等)、厚生年金保険、雇用保険の合計料率は、会社折半後であっても給与の約15%前後に達します。年収500万円(40歳未満・介護保険なし)のケースでは、年間で約76万円〜78万円もの金額が社会保険料として天引きされています。月額換算でおよそ6万3,000円から6万5,000円。実に控除全体の約7割を社会保険料が占めているのです。
続いて差し引かれるのが、所得税と住民税の控除額内訳です。
- 所得税:給与所得356万円から基礎控除(48万円)や社会保険料控除を差し引いた課税所得は約230万円。税率10%(控除額9.75万円)を適用し、復興特別所得税を加味すると、年間納付額は約13万5,000円〜14万円。
- 住民税:一律10%の税率に均等割等を加算し、調整控除を反映させると、年間納付額は約23万円〜24万円(月額約2万円)。
さらに配偶者控除の適用条件を満たしている場合(配偶者の合計所得金額が48万円以下=給与収入のみなら103万円以下)、本人の合計所得金額が900万円以下であれば満額38万円(住民税は33万円)の控除が受けられます。これにより、所得税で約3.8万円、住民税で約3.3万円、年間計7万円強の手取り回復が見込めます。しかし、逆を言えば、夫婦共働きで配偶者控除の枠から外れ、かつ世帯合算でない単体年収500万円の場合は、国と自治体へ年間38万円近い税金を確実に納め続ける義務を負います。
なぜ「思ったより手元に残らない」のか?年収500万が直面する3つの壁
多くの生活者が「手取りが少ないと感じる理由」を単なる主観と片付けることはできません。2020年代半ばから続く複合的な社会構造の変化が、年収500万円世帯の家計をピンポイントで締め付けている実態が現場取材から浮かび上がります。
第一の壁は、「社会保険料のステルス負担増と物価高の二重苦」です。過去20年間の推移を振り返ると、厚生年金保険料率の段階的引き上げや健康保険料率の改定により、同じ額面年収500万円であっても2000年代初頭に比べて年間手取り額は20万〜30万円近く目減りしています。加えて、2024年から2026年にかけて定着したエネルギー価格や食料品を中心とする構造的インフレが、手取り390万円の実質的な購買力をかつての350万円水準まで押し下げています。
第二の壁は、「制度的支援の谷間に位置する所得制限」です。年収500万円前後の世帯は、住民税非課税世帯を対象とした臨時給付金や各種の生活支援策の対象外となることがほとんどです。富裕層のように税負担を補う潤沢な余剰資金があるわけでもなく、公的なセーフティネットの恩恵も受けにくい「制度の空白地帯」に取り残されやすい立ち位置にあります。
第三の壁は、「中流意識と固定費のミスマッチ」です。「年収500万円あるのだから、これくらいの住まいに住み、この程度の車を所有し、たまには外食を楽しめるはずだ」という心理的バイアスが、知らず知らずのうちに固定費を肥大化させます。ボーナス前提で住宅ローンや割賦払いを組み、月々の手取り26万円から固定費を抜くと、手元に数万円しか残らないという悪循環に陥る世帯が後を絶ちません。

【実態検証】独身・既婚子持ちのリアルな家計簿と適正家賃の相場基準
では、実際に年収500万円で生活している人々はどのような家計配分を行っているのでしょうか。都内の民間シンクタンクが実施した家計実態調査や当編集部に寄せられた家計相談のケーススタディをもとに、独身世帯と子持ちファミリー世帯のリアルな収支モデルを検証します。
まずは都内で暮らす30代単身者のケースです。独身の生活費と貯蓄目安を探ると、都市部の一人暮らし特有の課題が見えてきます。
- 手取り月収(ボーナス年2回併用時):約258,000円
- 家賃(都内1K・共益費込):85,000円
- 食費(自炊と外食併用):45,000円
- 水道光熱費・通信費:22,000円
- 交際費・趣味・被服費:40,000円
- 日用品・雑費:10,000円
- 月間貯蓄・投資枠:56,000円(賞与時は年間約40万円を別途貯蓄)
単身者の場合、自制心が働けば年間100万円前後の資産形成が可能です。ここで鍵を握るのが適正家賃の相場基準です。不動産業界では一般に「額面月収の3分の1」が推奨されがちですが、年収500万円の場合、額面の3分の1は約13.8万円となり、手取り26万円の生活では完全に家計破綻を招きます。堅実な家計防衛における適正基準は「手取り月収の25〜28%以内」であり、手取り26万円であれば6.5万〜7.5万円、高くとも8万円前後に抑えるのが安全圏です。
対照的に極めてシビアな状況に置かれるのが、既婚子持ちの手取りシミュレーションです。夫婦と小学生1人の3人世帯(専業主婦家庭)のモデルケースを見てみましょう。
- 手取り月収:約265,000円(児童手当10,000円加算で計275,000円)
- 住居費(賃貸2LDKまたは住宅ローン):95,000円
- 食費(家族3人):65,000円
- 水道光熱費・通信費:32,000円
- 教育費・習い事代:25,000円
- 日用品・医療費・雑費:20,000円
- 小遣い・家族交際費:25,000円
- 月間貯蓄枠:13,000円(賞与から固定資産税や車関連費を差し引き、年30万〜40万円の純貯蓄が限界)
都心近郊でファミリー向け物件を借りれば、家賃9万円台でも郊外への居住を余儀なくされます。食費や教育費を削る余地は乏しく、突発的な冠婚葬祭や家電の故障が発生した月は一気に赤字へと転落します。SNS上で「年収500万円あっても家族がいると全く贅沢できない」と悲鳴が上がる背景には、こうした極限の収支バランスが存在しています。
手取りを最大化する資産防衛策|ふるさと納税・iDeCo・新NISAの相乗効果
給与からの天引き額を合法的かつ確実に圧縮し、手取りの実質価値を最大化するには、国が用意した税制優遇制度を網羅的に使い倒すほかありません。金融広報中央委員会の調査によると、年収500万円の平均貯蓄額は約900万〜1,000万円前後という統計が出ているものの、実態を表す中央値は約350万〜450万円にとどまります。この格差を生み出している分岐点は、制度の活用頻度とリテラシーの差にあります。
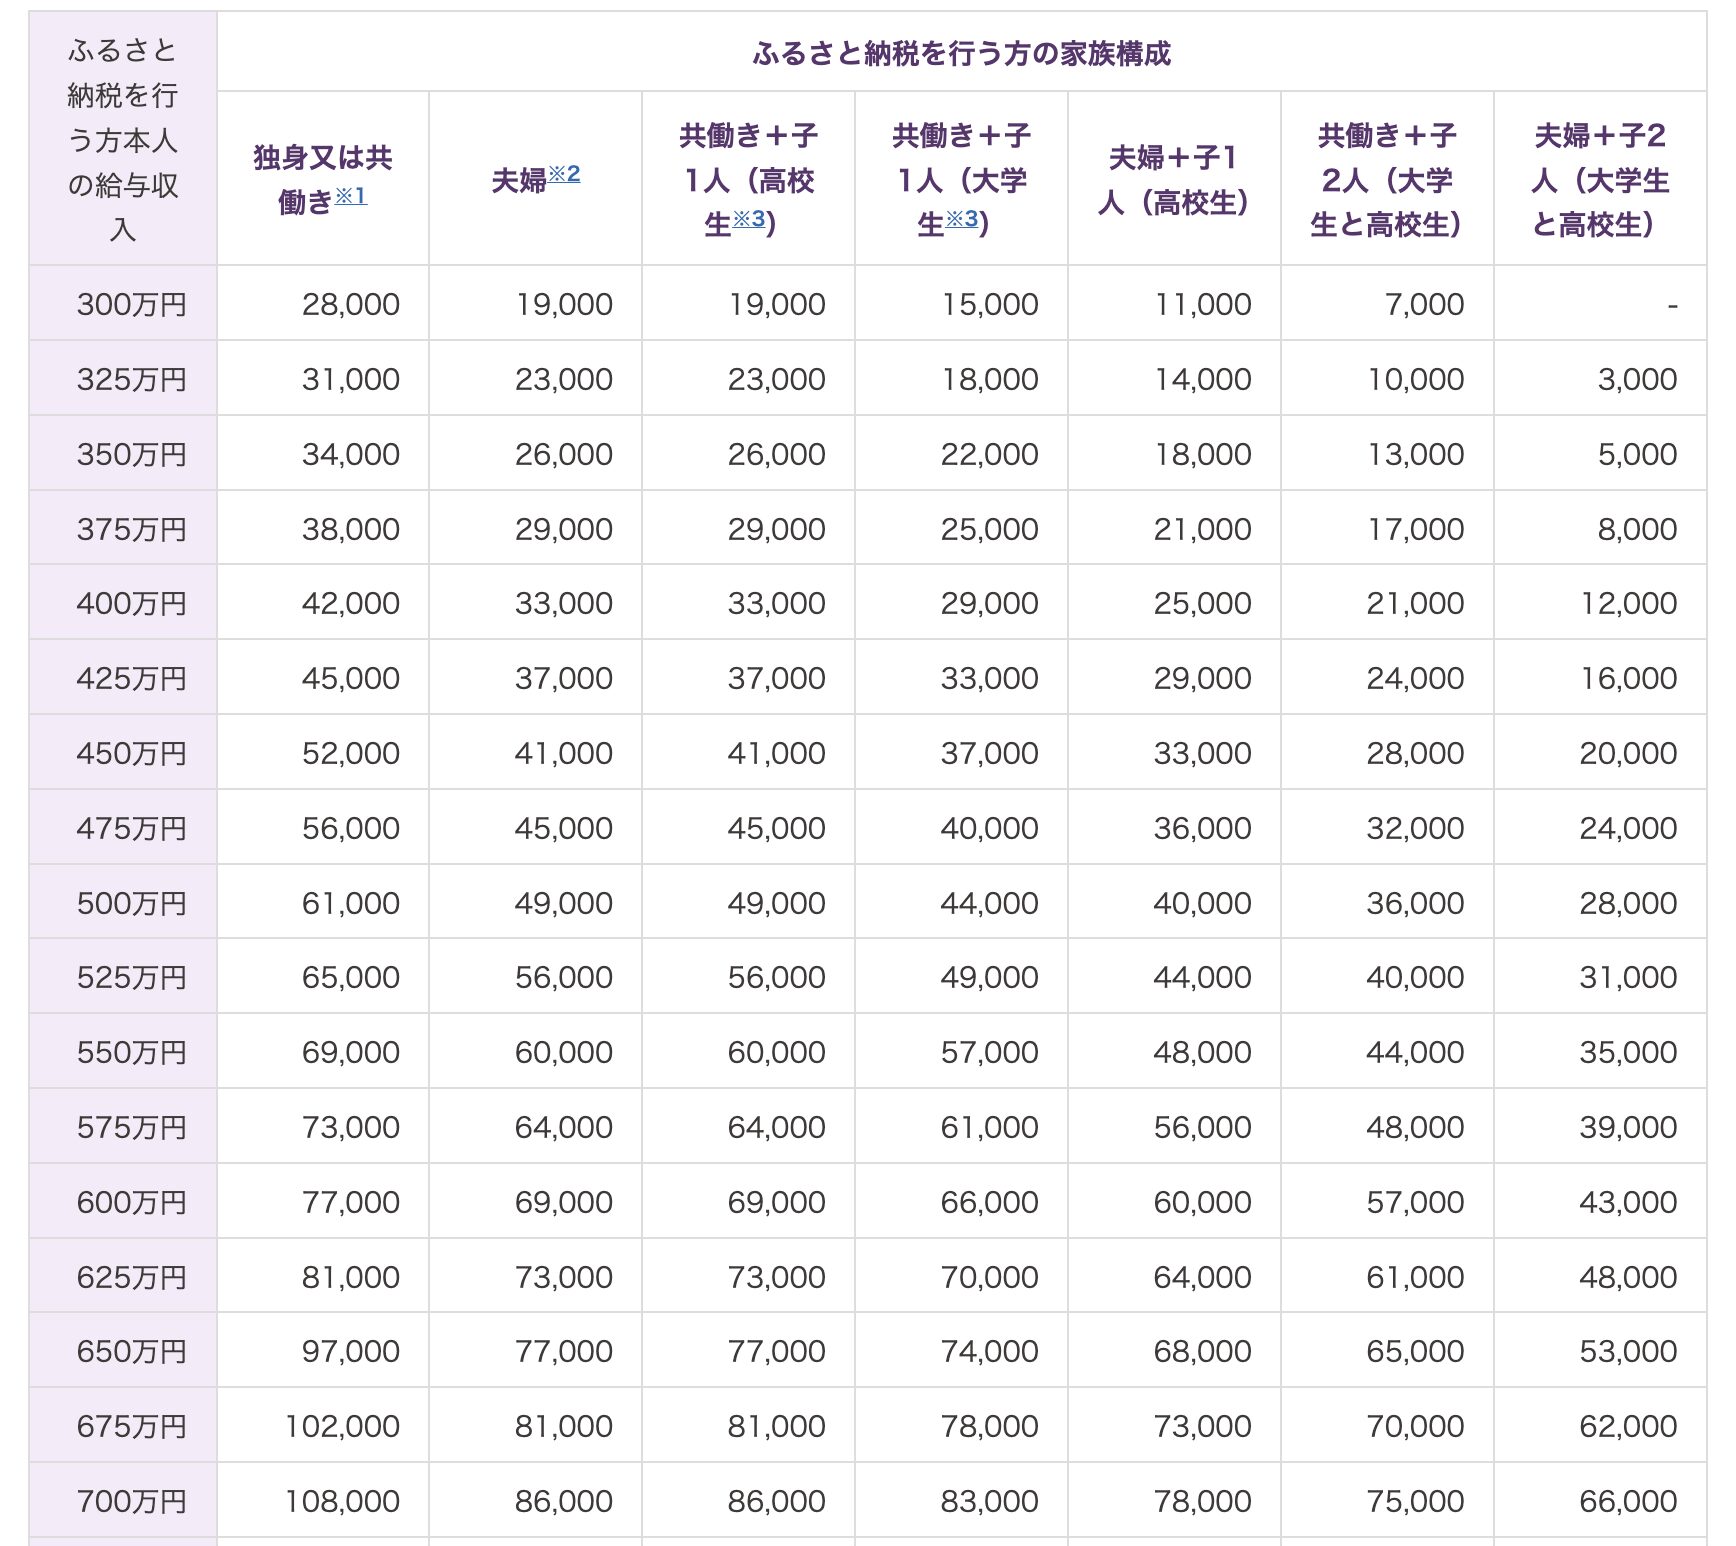
第一に即効性があるのがふるさと納税です。ふるさと納税の限度額目安は、年収500万円の独身であれば約61,000円、配偶者控除ありの夫婦世帯で約49,000円、共働き+高校生の子1人世帯で約40,000円です。自己負担2,000円を除いた全額が翌年の住民税および所得税から控除されるため、米、肉、トイレットペーパーといった日常の必需品を返礼品で調達することで、実質的な生活費を年間数万円単位で浮かすことが可能です。
第二の武器が、iDeCoと積立NISAの節税効果の最大化です。確定拠出年金(iDeCo)の最大の強みは、拠出した掛金の「全額が所得控除」になる点にあります。例えば、企業年金のない会社員が上限である月額23,000円(年27.6万円)を満額拠出した場合、所得税(10%)と住民税(10%)を合わせて年間約55,200円の税金が直接キャッシュバックされます。30歳から60歳までの30年間で計算すれば、約165万円もの確実な節税メリットを生み出す計算です。
一方、新NISAのつみたて投資枠は所得控除こそないものの、運用益や分配金が恒久的に非課税となります。年収500万円世帯の現実的な資産形成戦略としては、「iDeCoで月1万〜2万円を拠出して手取りの税金を直接減らしつつ、新NISAで月2万〜3万円の流動性資金を積み立てる」というハイブリッド型の防衛策が最も理にかなったアプローチとなります。
【プロの結論】中流意識の罠と「2026年を賢く生き抜く」家計の判断基準
社会心理学において、収入が増えるにつれて生活水準を一度引き上げると、収入が伸び悩んでも容易に下げられなくなる現象を「ラチェット効果」と呼びます。年収500万円というポジションは、まさにこの心理的トラップが最も発動しやすい分岐点です。
昭和・平成の残滓である「額面500万=余裕のある中流家庭」という幻想に縛られたままでは、見えないインフレと社会保険料の負担増に押しつぶされてしまいます。今求められているのは、世間体や周囲との比較から自らの家計を切り離す「心理的バウンダリー(健全な境界線)」の確立です。年収500万円のステージにおいて、積極的に推進すべき行動と、慎重に避けるべきリスクの判断基準を提示します。
家計防衛を成功させる人・避けるべき行動の判断基準
- 賢明な判断ができる人(向いている人):
- ボーナスを生活費のあてにせず、基本給の手取り(月25万〜26万円)の中で固定費と変動費を完結させている。
- 住居費を「手取りの25%前後」に抑え、見栄のための新築信仰や過剰な広さを潔く手放せる。
- ふるさと納税やiDeCoなどの節税スキームを「手続きが面倒」と放置せず、開始初年度から徹底運用している。
- 家計破滅のリスクが高い人(慎重になるべき人):
- 「年収500万あるから」とディーラーローンで新車を購入し、維持費(駐車場・任意保険・自動車税)で月4万〜5万円を浪費している。
- 大手キャリアの通信回線や不要な生命保険特約など、月数万円の無駄なサブスクリプションを精査していない。
- パートナーが専業主婦(夫)の家庭で、世帯年収を増やすためのパート就職や副業(103万・130万の壁を意識した柔軟な共働き化)に踏み切れない。
年収500万円という額面は、決して貧困ではありませんが、無防備でいて豊かさを享受できる水準でもありません。手取りの実態を正確に直視し、固定費を削り、制度を味方につけて可処分所得を戦略的に自作することこそが、2026年を経済的に自立して生き抜く唯一の解となります。
【年収 500 万 手取り】に関するよくある質問(FAQ)
Q1:年収500万円で一人暮らしをする場合、家賃はいくらまで出せますか?
A1:適正家賃の基準は、手取り月収の25%から最大でも30%以内です。ボーナスがある一般的な会社員の場合、月の手取りは約25万〜26万円となるため、家賃は6.5万〜7.5万円が適正相場です。都心近郊で8万円を超える物件を選ぶ場合は、食費や交際費を削るか、毎月の貯蓄額を大幅に減らす覚悟が求められます。
Q2:40歳になると手取りが減ると聞きましたが、本当ですか?
A2:事実です。40歳を迎えると「介護保険第2号被保険者」となり、これまでの健康保険料に加えて介護保険料(給与の約1.6〜1.8%、会社と折半で自己負担約0.8〜0.9%)が天引きされます。年収500万円の方の場合、年間で約4万〜4万5,000円(月額約3,500円程度)手取りが減少します。
Q3:年収500万円の手取りを増やす最も手っ取り早い方法はありますか?
A3:給与所得者の場合、裏技的な裏ワザは存在しませんが、確定拠出年金(iDeCo)の活用、ふるさと納税による日用品の確保、医療費控除(年間10万円超の医療費がある場合)の申告が最も確実な合法的手法です。さらに最大のレバレッジとなるのは、配偶者がいる世帯であればパート・アルバイト等の「共働き化」によって世帯全体の控除枠を拡張し、世帯手取りを底上げすることです。
まとめ:今後の動向と失敗しないための判断基準
年収500万円の手取りが年間約390万円、月額約26万円(賞与あり)という現実は、多くの人が思い描く「額面500万円」の華やかな響きとは少なからず乖離しています。今後も少子高齢化に伴う社会保険料負担の微増傾向は続くとみられており、何もしなければ手取り率はさらに縮小していくリスクをはらんでいます。
大切なのは、名目上の年収という看板に惑わされず、「実際に自分の口座に残り、自由に使える可処分所得はいくらなのか」を冷徹に把握することです。家賃をはじめとする固定費を適正水準に引き締め、国の税制優遇措置をフル活用して資産防衛を図る。この現実的なステップを着実に踏み出すことこそが、先行きの不透明な時代において家計の平穏を守り抜く最大の防壁となります。 (出典: 年収 500 万 手取り(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
