領収書とレシートの違いは?手書きより証拠能力が高い真相と最新税務
レジで会計を済ませる際、反射的に「領収書をお願いします」と口にしていませんか。宛名を「上様」、但し書きを「お品代」とした手書きの領収書こそが経費精算の王道であり、レシートは簡易的な控えに過ぎない――そんな思い込みが、今なおビジネスの現場には根強く残っています。
しかし、税務調査の現場や企業コンプライアンスの最前線において、評価が完全に逆転している事実をご存知でしょうか。国税庁の指針やインボイス制度(適格請求書等保存方式)、さらには電子帳簿保存法の定着を経た2026年現在、手書き領収書よりも詳細なレシートの方が、はるかに高い証拠能力を発揮します。本稿では、領収書とレシートの税務上の違いを解き明かし、経費精算や確定申告で思わぬ追徴課税やトラブルを招かないための判断基準を徹底的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:税務調査では「何を購入したか」が完全に印字されるレシートの方が、手書き領収書より圧倒的に証拠能力が高い。
- 要点2:インボイス制度下では、飲食・小売・タクシー等で発行される「適格簡易請求書」の要件を満たすレシートが最も確実な証憑となる。
- 要点3:但し書き「お品代」や「宛名なし・上様」の手書き領収書は不正リスクを疑われやすく、2026年の経費精算では原則レシート保存が賢明。
【決定的な差】領収書とレシートの税務上の違い|なぜ「レシートの方が証拠能力が高い」のか
「手書きの領収書を貰わないと経費で落とせない」という認識は、過去の商慣習が生んだ大きな誤解です。税務上、経費として認められる大原則は「事業に関連する支出の事実が客観的に証明できるかどうか」に尽きます。ここで決定的な差を生むのが、両者が持つ「情報量」と「改ざん耐性」です。
一般的な手書き領収書には、支払総額、日付、受取人の記名・押印、宛名、但し書きが記載されます。しかし、但し書きは「お品代」や「ご飲食代」といった抽象的な表現に終始することが大半です。一方で、機械から印字出力されるレシートには以下の情報が自動的かつ詳細に記録されます。
- 取引年月日および正確な購入時刻(分単位)
- 店舗名、支店名、電話番号、所在地、レジ担当者コード
- 購入した商品・サービス個々の品名、単価、数量
- 適用税率ごとの合計金額(10%対象・軽減税率8%対象の区分)
- 支払方法(現金、クレジットカード、電子マネー、QR決済等)
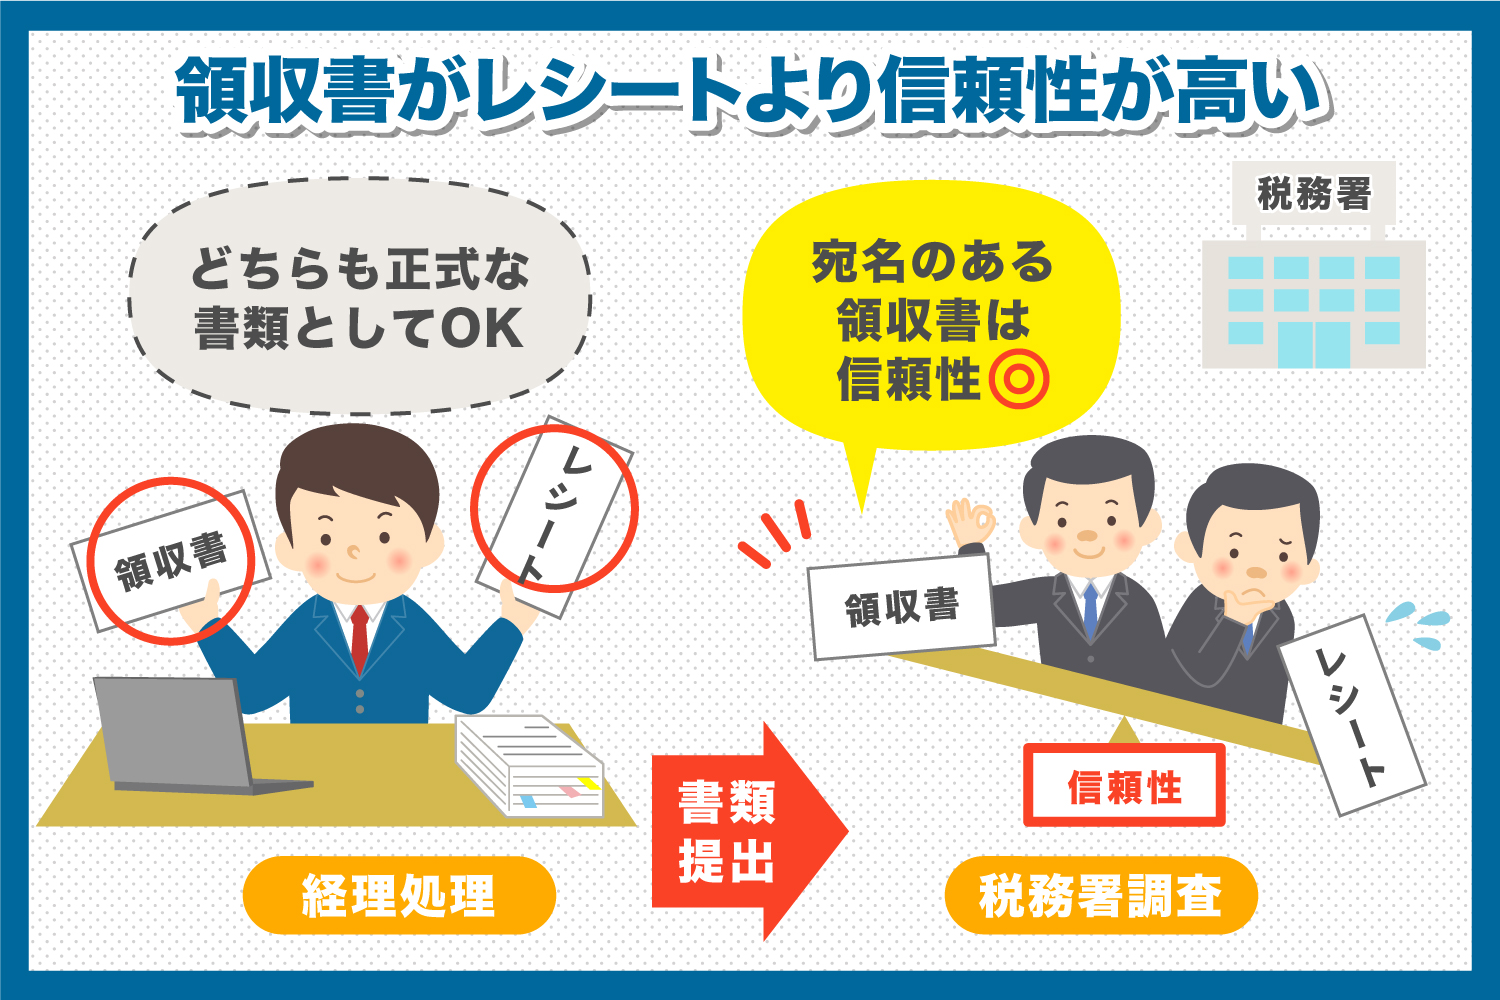
国税局の調査官が税務調査で注視するのは、「その支出が私的な買い物(家事関連費)ではないか」という点です。例えば、文具店で合計5,000円の手書き領収書(但し書き:お品代)を提示されても、税務署側は何を買ったのか確認できません。高級万年筆なのか、それとも私用のゲームソフトや日用品なのか判別がつかないためです。これに対し、レシートであれば品名が「コピー用紙」「プリンターインク」と印字されているため、一目で業務上の正当な経費だと立証できます。機械印字によるレシートは人為的な金額の改ざんが困難であることも、税務調査における高い信用力に直結しています。

【法規と現場の比較検証】経費精算と確定申告で求められる記載要件データ
経費精算や確定申告において、領収書とレシートのどちらを保存すべきか迷う場面は少なくありません。消費税法や法人税法の基準に基づき、それぞれの項目と実務上の評価を客観データとして整理しました。
| 比較項目 | 機械印字レシート | 手書き領収書 | 税務・コンプライアンス上の評価 |
|---|---|---|---|
| 品目・明細の具体性 | 商品名・単価・数量まで完全網羅 | 「お品代」など抽象的になりがち | レシートが圧倒的に優位(私的流用の疑いを排除) |
| 改ざん・不正耐性 | 極めて高い(POSデータと直結) | 低い(追記や数字改変のリスク有) | 社内不正・水増し請求対策としてレシートを推奨 |
| インボイス対応(適格請求書) | 「適格簡易請求書」として即座に有効 | 登録番号や税率区分の手書き漏れが多発 | POSレシートの方が記載不備のリスクが最小 |
| 宛名の有無 | 原則なし(特定業種は不要) | 会社名・屋号を記載(「上様」は不適) | 簡易請求書対象業種なら宛名なしで法的に完全合格 |
| 発行の手間・ミス | 数秒で自動発行(人的ミスなし) | 手書きに1〜3分要し、誤記のリスク | 会計レジの滞留を防止し業務効率を最大化 |
確定申告を行う個人事業主やフリーランスにとっても、「レシートか領収書か」という二者択一の問いに対する答えは明白です。実務上は「レシートの保管」が最も安全かつ確実です。ただし、取引先への慶弔費や接待交際費など、相手方の社名や参加目的を付記しておく必要がある支出については、レシートの余白に「相手先名・同席者・利用目的」をボールペンでメモ書きして保管する運用が推奨されます。
【インボイス制度の最新運用】適格簡易請求書としてのレシートの強み
インボイス制度の定着に伴い、レシートの税務上の地位は法的に強固なものとなりました。消費税法第30条第9項では、不特定多数の顧客に対して商品・サービスを提供する特定の業種において、通常の適格請求書(インボイス)に代えて、記載事項を一部簡略化した「適格簡易請求書(簡易インボイス)」の交付が認められています。
対象となるのは、以下の業種です。
- 小売業(コンビニ、スーパー、百貨店、量販店など)
- 飲食店業(レストラン、カフェ、居酒屋など)
- 写真業、旅行業
- タクシー業、駐車場業(不特定多数の者に対するもの)
- その他、不特定多数の者を相手方とする取引を行う事業
これらの業種から発行される適格簡易請求書には、「交付を受ける者の氏名又は名称(宛名)」の記載が法的に不要とされています。つまり、宛名が印字されていないレシートであっても、以下の5項目が記載されていれば、仕入税額控除の要件を完璧に満たします。
- 適格請求書発行事業者の氏名又は名称および「登録番号(T+13桁)」
- 取引年月日
- 取引内容(軽減税率の対象である旨の表記を含む)
- 税率ごとに区分して合計した対価の額(税抜または税込)
- 税率ごとに区分した消費税額等、または適用税率(いずれか一方の記載で可)
レジシステムが改修された店舗では、会計ボタンを押すだけでこれらの要件を満たしたレシートが瞬時に出力されます。これに対し、手書き領収書を発行してもらう場合、店員が13桁の登録番号スタンプを押し忘れ、10%と8%の税率内訳を書き忘れるといった「記載不備」が多発します。不備のある領収書は仕入税額控除の証憑として認められないため、結果として手書きを求めた側が税制上の不利益を被る危険性があるのです。
一般に知られていない盲点とネットの誤解|「手書き信仰」の危険な落とし穴
長年ビジネス界隈で信じられてきた「手書き領収書にまつわる常識」には、現代の税務において極めてリスキーな落とし穴が潜んでいます。代表的な3つの誤解を是正します。
1. 但し書き「お品代」は税務調査で真っ先に疑われる
手書き領収書で定番とされる「但し書き:お品代」は、実質的に「何も書いていない」と同義に扱われます。税務署の調査官立ち会いのもとで行われる調査において、「お品代」と書かれた領収書が束になって出てくると、調査官は「私的な日用品や嗜好品を経費に紛れ込ませているのではないか」という疑証を抱きます。結果として、販売店側のPOSジャーナル照会(反面調査)に発展し、調査が長期化する引き金になります。
2. 手書き領収書に潜む不正・改ざんリスク
手書き領収書は、金額の改ざん(例:30,000円の前に「1」を書き足して130,000円にする等)や、店員に頼み込んで白紙領収書を受け取る不正が横行した歴史的背景があります。内部統制を重視する上場企業や成長企業ほど、「手書き領収書による経費精算を原則禁止とし、明細レシートの添付を義務付ける」社内規程を定めています。手書き領収書に固執することは、税務署だけでなく社内監査からも不正リスクを警戒される要因になります。
3. 領収書の再発行が原則不可能な理由
「領収書を紛失したから再発行してほしい」と店舗に依頼しても、断られるケースが大半です。これは店舗側にとって、領収書を安易に再発行すると「経費の二重計上(架空経費)」という脱税行為に加担したとみなされる法的リスクがあるためです。万が一レシートを紛失した場合は、店舗側に無理な再発行を迫るのではなく、クレジットカードの利用明細書、銀行振込の明細控、取引先からの納品書・請求書、出金伝票(支払日時・相手・金額・用途を記載した自社メモ)を組み合わせることで、客観的な支出事実を立証するのが正攻法です。
【デジタル時代の保管ルール】電子帳簿保存法レシートスキャンと法定保管期間
レシートを巡る実務で懸念されるのが「感熱紙の印字が数年で消えてしまう」という物理的劣化の問題です。しかし、電子帳簿保存法(電帳法)のスキャナ保存要件が大幅に緩和された環境下では、この問題は完全にクリアされています。
スマートフォンで受領直後のレシートを撮影し、会計システムや経費精算アプリにアップロードしてタイムスタンプ等を付与すれば、原本である紙のレシートはその場で廃棄しても法的に問題ありません。200dpi相当以上の解像度で文字が明瞭に読み取れる状態であれば、折れ曲がりや印字消失を心配する必要はなくなりました。
なお、紙のまま保管する場合であっても、デジタルデータとして保管する場合であっても、税法で定められた法定保管期間を遵守しなければなりません。
- 法人:原則7年間(青色申告書を提出した事業年度で欠損金が生じた事業年度は最長10年間保存)
- 個人事業主(青色申告):原則7年間(前々年分の所得が300万円以下の場合は5年間)
- 個人事業主(白色申告):法定帳簿は7年、領収書やレシート等の証憑書類は5年間
感熱紙を紙のままファイリングして保管する場合は、日光(紫外線)や高温多湿を避け、PVC(塩化ビニル)素材のクリアファイルに直接触れないよう注意が必要です。可塑剤によって印字が急速に透明化してしまう事故を防ぐためにも、スマホ撮影による早期のクラウド保存が推奨されます。

【実態検証】経理現場の悲鳴とSNSの生の声|「宛名なし」「領収書ください」のリアル
SNSやビジネス掲示板(X、知恵袋等)を観察すると、レジ前での「領収書発行を巡る不毛なやり取り」に対する不満や疑問が数多く噴出しています。
「ランチ時のレジで『領収書、宛名上様で』と頼むサラリーマン。後ろに5人並んでいるのに手書き作業で待たされる。明細レシートの方が経理的にも助かるのに、なぜわざわざ手書きを求めるのか……」(飲食チェーン店長・SNS投稿より)
「経理部に中途入社したら、手書きの『お品代』領収書ばかり上がってきて絶望した。中身が分からないので全件差し戻して『明細レシートを出し直してください』と伝えたら、営業部と大揉めになった」(上場企業経理担当者・知恵袋相談より)
現場で観察されるこの摩擦の根本には、日本企業の組織風土に根付く「形式主義への過度な依存」と「コンプライアンス心理学上の認知ギャップ」があります。かつて昭和の時代には「角印が押された立派な手書きの領収証」こそが誠意と正統性の証であるという暗黙の了解が存在しました。多くの社員は、その本質的な税務的理由を理解しないまま、「先輩からそう教わったから」「領収書と名が付く紙をもらうのが社会人のマナーだと思い込んでいる」という心理的慣性によって、手書きを要求し続けているのです。
しかし、現代のコンプライアンスにおいて重視されるのは「形式」ではなく「透明性」です。内容がブラックボックス化された手書き領収書よりも、誰が何を購入したかが一目瞭然であるレシートを受け取ることこそが、組織と個人の双方を疑念から守る最大の防壁となります。
【プロの結論】経費精算をスマートに通す人とトラブルを招く人の判断基準
経理処理を円滑に進め、税務リスクをゼロにするための実践的な判断基準は極めてシンプルです。
【レシートで処理すべき取引(推奨)】
- コンビニ、スーパー、ドラッグストアでの事務用品・消耗品購入
- カフェや居酒屋、ファミリーレストランでの少人数での打ち合わせ・飲食
- タクシーの乗車運賃やコインパーキングの利用料金
- 家電量販店や書店での備品・書籍購入
これらは適格簡易請求書として必要な情報が網羅されているため、レシート単体で提出するのがベストプラクティスです。受領時に店舗側へ手書き領収書を依頼する必要は一切ありません。
【あえて領収書を求めるべき限定的なケース】
- 結婚式場や葬儀、格式ある式典など、レジスターによる明細印字がそもそも存在しない取引
- 数百万円規模の高額な設備導入や特注品の売買で、正式な請負契約書や請求書に紐づく入金完了の受取証書が必要な場合
- 社内規定上、一定金額以上(例:10万円以上)の経費申請には宛名入りの証憑添付が厳密に義務付けられている特殊な組織
このような例外を除き、日常的な業務支出の9割以上は「レシート保存」で完結します。形式的な習慣を手放し、正確なデータが記載されたレシートを活用することが、最もスマートで堅牢な経費管理への近道です。
【領収 書 レシート 違い】に関するよくある質問(FAQ)
Q1:宛名が「上様」や「空欄」の手書き領収書でも経費として落とせますか?
A1:小売業や飲食業、タクシーなどの簡易インボイス対象業種であれば、宛名がなくても法律上は経費(および仕入税額控除)として計上可能です。ただし、税務署や社内監査から「私的利用ではないか」「第三者から拾った領収書ではないか」という疑惑を持たれやすくなります。宛名が「上様」の手書き領収書をもらうくらいであれば、店舗名や購入明細が機械印字されたレシートをそのまま提出する方がはるかに信用されます。
Q2:店舗でレシートと手書き領収書の両方を受け取った場合、どちらを保管すべきですか?
A2:原則として、詳細な品目名が記載されている「レシート」を保管してください。両方を手元に残すと経費の「二重計上」を疑われるリスクが生じるため、社内提出・保管する証憑はレシートに一本化するのが安全です。どうしても手書き領収書を提出しなければならない場合は、レシートを領収書の裏面にホッチキス留めし、明細が確認できるようにセットで保管してください。
Q3:感熱紙のレシートが日光や熱で薄くなってしまいました。どうすればいいですか?
A3:完全に印字が消える前であれば、文字のコントラストを強調してスマートフォンのスキャナアプリで撮影・画像保存し、印刷した控えを添えて保管してください。すでに読めなくなってしまった場合は、クレジットカードの利用代金明細書や通帳の引き落とし記録、当時の注文確認メールなどを代用証憑として添付し、支出の客観的証拠を復元して残すことが不可欠です。
Q4:クレジットカードで決済した際にもらう「利用明細(売上票)」は領収書の代わりになりますか?
A4:クレジットカードの決済端末から出力される「お客様控え(クレジット売上票)」単体では、購入した商品明細や消費税の適用税率、インボイス登録番号が記載されていないケースが多いため、税務上の正式な請求書・領収書としては認められないことがあります。必ずレジから別途発行される「商品明細付きのレシート」をセットで受け取り、保管してください。
まとめ:形式主義から脱却し合理的な税務管理へ
「領収書=格上」「レシート=簡易的な紙切れ」という時代は完全に過去のものとなりました。税務署が求めるのは仰々しい用紙や印鑑ではなく、「いつ、どこで、誰が、何を、いくらで買ったのか」という具体的かつ改ざん不能な客観的事実です。
インボイス制度と電子帳簿保存法が定着した現代において、すべての取引項目が瞬時に印字されるレシートは、税務コンプライアンスを満たす最も強力な証拠書類といえます。レジ前での無駄な待ち時間をなくし、社内の差し戻しリスクを最小限に抑えるためにも、これまでの形式的な「手書き信仰」を見直し、合理的で透明性の高いレシート管理を徹底してください。 (出典: 領収 書 レシート 違い(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
