年収500万の所得税はいくら?手取り減の真相と2026最新試算
額面年収500万円と聞けば、日本の民間給与の実態において「平均以上」の安定した中堅クラスという響きを持つ。しかし、毎月の給料明細や年間の源泉徴収票を開いた瞬間、「思っていたよりも手取りが手元に残らない」と冷や水を浴びせられたような感覚に陥る労働者は少なくない。大台の年収500万円に達しながら、可処分所得の伸び悩みに直面する現象は、いまや現役世代の共通の苦悩となっている。
税金の仕組みは一見すると複雑極まりないが、額面から何がどれだけ引かれているのかを解き明かせば、手取りが目減りする構造的なからくりは一目瞭然となる。本稿では、2026年最新の税制および社会保障負担に基づき、年収500万円における所得税の実額、手取り額の内訳、そして手元に残る現金を最大化するための具体的な防衛策を徹底検証する。
📌 【この記事の重要ポイントまとめ】
- 要点1:年収500万円(独身)が納める実際の所得税は年間約14万円であり、手取り目減りの主因は所得税ではなく年間約75万円に達する社会保険料である。
- 要点2:独身の場合の手取りは約387万円(手取り率約77%)にとどまり、配偶者控除や扶養控除の有無によって手取り額には年間15万〜25万円以上の格差が生じる。
- 要点3:ふるさと納税(上限約6.1万円)やiDeCo(年間数万円規模の節税)、住宅ローン控除の正しい活用が、2026年の家計防衛を決定づける最優先アクションとなる。
【2026年最新】年収500万の所得税はいくら?「手取りが思ったより少ない」驚きの真相
「年収500万円稼いでいるのに、なぜ生活に余裕が生まれないのか」――この問いに対する答えを探るべく給与明細を確認すると、多くの人が「所得税が高すぎるせいだ」と思い込んでいる。しかし、公式の税率表と給与所得控除を適用して算出した2026年のリアルなデータは、意外な事実を突きつける。
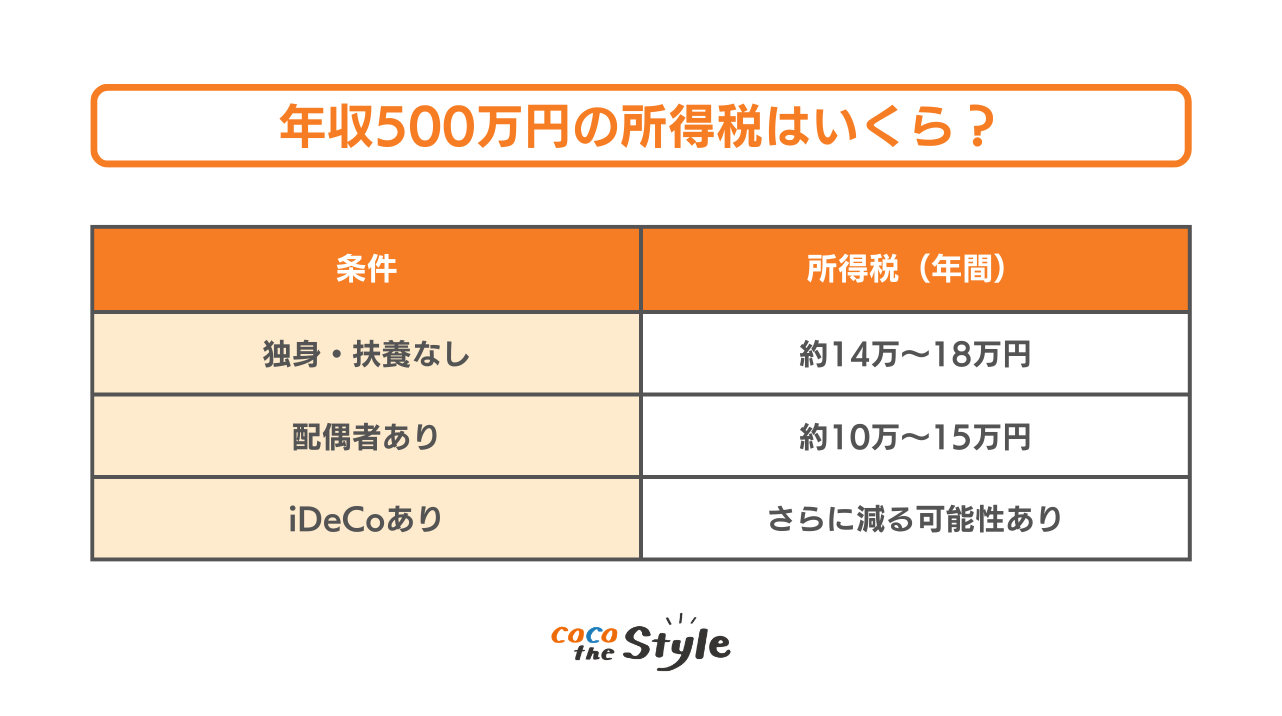
結論から明かすと、年収500万円・独身(扶養親族なし)の会社員が1年間に納める所得税の正味の金額は約13万8,000円〜14万円程度に過ぎない。ボーナスを含まない単純計算で月割りすると、毎月差し引かれる所得税は約1万1,500円前後である。年収のわずか約2.8%に過ぎないこの金額が、生活を圧迫する元凶とは到底言えない。
では、なぜ「年収500万円もあるのに手取りが380万円台まで激減する」という悲鳴が上がるのか。給与から差し引かれる天引きの内訳を暴くと、真の姿が浮き彫りになる。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 額面年収 | 5,000,000円 | 民間給与平均(約460万円)超 | 中堅層の上位に位置する給与水準 |
| 社会保険料(健康・年金・雇用) | 約745,000円〜755,000円 | 額面の約15%前後 | 手取りを削り取る最大の要因 |
| 住民税(前年所得ベース) | 約240,000円〜245,000円 | 課税所得の一律10%+均等割等 | 所得税の約1.7倍に達する重い地方税 |
| 所得税(復興特別所得税含む) | 約138,000円〜140,000円 | 累進課税適用後の正味税額 | 各種控除により見た目の印象より抑えめ |
| 実際の手取り額(独身) | 約3,860,000円〜3,880,000円 | 手取り率:約77.2%〜77.6% | 年間110万円以上が自動的に天引きされる |
データが示す通り、給料から天引きされる金銭の約66%を占めているのは厚生年金や健康保険などの「社会保険料」である。所得税と住民税を合わせた税金全体の負担は約38万円であるのに対し、社会保険料だけで75万円近くが消える。手取りが少ないと感じる最大の錯覚は、税金という言葉でひとくくりにされがちな「社会保険料という名の第二の税金」が引き起こしているのである。

【データ徹底比較】独身・既婚・扶養別「年収500万円の税金・手取りシミュレーション」
年収500万円といっても、世帯構成によって手取り額と税金の負担額は大きく変動する。税法には家族を養う納税者の負担を軽減する「人的控除」が用意されているためだ。独身、共働き、専業主婦(夫)世帯、子育て世帯のモデルケースを並べて比較すると、その格差が鮮明になる。
| 世帯構成パターン | 所得税(年間) | 住民税(年間) | 社会保険料(年間) | 年間手取り推定額 |
|---|---|---|---|---|
| ① 独身(40歳未満) | 約13.8万円 | 約24.2万円 | 約74.8万円 | 約387万円 |
| ② 既婚・共働き(配偶者控除なし) | 約13.8万円 | 約24.2万円 | 約74.8万円 | 約387万円(世帯合算で増加) |
| ③ 既婚・専業配偶者(配偶者控除満額) | 約10.0万円 | 約20.9万円 | 約74.8万円 | 約394万円 |
| ④ 夫婦+高校生1人(16〜18歳扶養) | 約6.2万円 | 約17.6万円 | 約74.8万円 | 約401万円 |
注目すべきは、社会保険料の金額がどの世帯パターンでもほぼ同額(約75万円)である点だ。健康保険や厚生年金の保険料率は本人の「標準報酬月額」に基づいて算出されるため、配偶者を扶養に入れても自己負担額は増減しない。一方、所得税と住民税は扶養家族の存在によって大幅に圧縮され、独身者と高校生の子どもを持つ世帯主とでは手取りに年間約14万円以上の開きが生じる。
500万円からどう計算される?給与所得控除と基礎控除の仕組みを完全解剖
所得税の計算式はブラックボックスのように思われがちだが、基本構造は「収入」から「経費(控除)」を引き算した残額に「税率」を掛ける極めてシンプルな算数である。国税庁が定める正規のステップに従い、年収500万円の独身会社員を例に分解していく。
ステップ1:給与所得控除の差し引き(年収から給与所得へ)
会社員にはスーツ代や業務関連の自腹出費をみなし経費として認める「給与所得控除」がある。年収500万円の場合、算出基準は「年収 × 20% + 44万円」と定められている。
500万円 × 20% + 44万円 = 144万円(給与所得控除額)
500万円 - 144万円 = 356万円(給与所得)
ステップ2:所得控除の差し引き(課税所得の確定)
給与所得356万円から、個人の生活事情に応じた「所得控除」を差し引く。独身者の一般的な控除は主に以下の2点である。
・社会保険料控除:約74万8,000円(全額控除)
・基礎控除:48万円(合計所得2,400万円以下の納税者一律)
合計控除額 = 約122万8,000円
356万円 - 122万8,000円 = 233万2,000円 → 1,000円未満切り捨てで233万2,000円(課税所得)
ステップ3:所得税率の適用と税額控除
課税所得「233万2,000円」に対して累進税率を適用する。日本の所得税率は超過累進税率であり、課税所得195万円超〜330万円以下の区分は「税率10%、控除額9万7,500円」となる。
233万2,000円 × 10% - 97,500円 = 13万5,700円(基準所得税額)
ここに東日本大震災の復興財源である復興特別所得税(基準所得税額の2.1%)が加算される。
13万5,700円 × 102.1% = 13万8,549円 → 100円未満切り捨てで約13万8,500円(最終所得税額)
このように、年収500万円全額に10%が課税されるのではなく、控除を引いた後の「約233万円」に対してのみ課税されるため、実際の所得税額は約13万8,000円台という数値に落ち着くのである。

【実態検証】手取り380万円台のリアル|SNSで嘆かれる「中間層の搾取感」と社会心理
ネット上の掲示板やSNS、知恵袋の質問欄では、「年収500万に到達したのに、通帳の残高が増えない」「月々の手取りが24万円程度で絶望した」という投稿が後を絶たない。国税庁の「民間給与実態統計調査」によれば、給与所得者の平均年収は約460万円前後であり、500万円は明確に上位40%以内に入るグループである。それにもかかわらず、なぜ強烈な「搾取感」と生活苦が叫ばれるのか。
現場の声を取材すると、ボーナス依存型の給与体系がもたらす錯覚が浮き彫りになる。年収500万円で年間賞与が夏・冬合わせて4カ月分(約125万円)支給される企業の場合、月々の額面給料は約31万円である。ここから毎月約6万5,000円の税金と社会保険料が天引きされるため、毎月の銀行口座への着金額は約24万5,000円となる。
都心部で一人暮らしをする場合、家賃に8万〜9万円、光熱費・通信費に2万5,000円、食費に5万円を支出し、奨学金の返済や交際費を払えば、手元に残る金額は数万円にも満たない。SNSで「手取りが少ない」と憤る若手・中堅ビジネスパーソンは、年収500万円という記号から想像される生活水準と、手取り24万円という冷厳なキャッシュフローの乖離に精神的なショックを受けている。
さらに社会心理学的に見ても、年収500万円層は「公的支援の谷間」に置かれやすい。低所得世帯向け給付金や各種手当の所得制限には引っかかる一方で、富裕層のような資産形成の余力はない。物価高と実質賃金の伸び悩みが重なる2026年の現在、額面の上昇に対して手取りの伸びが極端に鈍い「ブラケット・クリープ(名目賃金の上昇に伴う実質的な増税)」の痛みを最もダイレクトに受けているのが、この中間層なのである。
一般に知られていない盲点とネットの誤解|手取りを激減させる「見えない徴収」
税金に関するネット上の言説には、事実と異なる誤解や都市伝説が蔓延している。手取りを守るためには、こうした誤った通説を正しく見極めなければならない。
誤解1:「年収が500万円を超えると税率が跳ね上がって損をする」
「年収が上がると税率が上がって手取りが減る」という噂は完全な誤りである。前述の通り、日本の所得税は「超過累進税率」を採用している。税率10%が適用されるのは課税所得195万円を超えた部分だけであり、195万円以下の部分は一律5%のままである。昇給によって額面が増えた結果、税引き後の手取りが前年より減るという逆転現象は税制上あり得ない。
誤解2:「住民税は所得税と同じ時期に同じ感覚で引かれている」
新卒2年目や前年に大幅昇給した転職者が陥る罠が「住民税のタイムラグ」である。所得税はその月の給料からリアルタイムで概算天引き(源泉徴収)されるのに対し、住民税は「前年の1月〜12月の所得」をもとに計算され、翌年6月から翌々年5月にかけて徴収される。年収400万円から500万円にステップアップした翌年の6月以降、住民税が跳ね上がり手取りがガクンと減る現象は、この前年課税の仕組みを知らないことから生じる。
最新の盲点:2026年現在の社会保険料上乗せと定額減税の一巡
2024年に実施された所得税3万円・住民税1万円の「定額減税」はあくまで一過性の措置であり、恒久減税ではない。さらに、少子化対策の財源として医療保険料に上乗せされる「子ども・子育て支援金」の制度導入議論や介護保険料の見直しなど、社会保障負担は年を追うごとに静かに増額されている。手取りが圧迫される主戦場は、所得税の税率改正ではなく、国会で大きく争点化されにくい「社会保険料のステルス引き上げ」にある。
ネットの節税神話を覆す!年収500万円が活用すべき現実的な防衛策
年収500万円の会社員にとって、手取りを合法的に増やすための手段は限られている。副業を経費化して節税するといったグレーな手法に手を出す前に、国が公式に認めている三大控除制度をフル活用することが盤石の防衛策となる。
1. ふるさと納税:実質2,000円で全国の特産品と日用品を確保
年収500万円・独身の場合、ふるさと納税の年間寄附上限額の目安は約6万1,000円(配偶者控除ありの場合は約4万9,000円)である。上限額の範囲内で寄附を行えば、自己負担金2,000円を除いた全額が翌年の住民税および所得税から控除される。なお、2025年秋以降の制度厳格化(寄附に伴う仲介サイトの独自ポイント付与禁止など)を経た現在でも、返礼品として米やトイレットペーパーなどの必需品を受け取ることで、家計の生活コストを年間数万円単位で浮かす実質的な経済効果は健在である。
2. iDeCo(個人型確定拠出年金):最強の所得控除で年間約3.6万円の節税
資産形成と即効性のある節税を両立できる最有力ツールがiDeCoである。企業年金のない会社員の場合、毎月最大2万3,000円(年間27万6,000円)を拠出できる。拠出した掛金は「全額が小規模企業共済等掛金控除」として所得から差し引かれる。
年収500万円(所得税率10%+住民税率10%=税率約20%)の人が満額拠出した場合:
27万6,000円 × 約20% = 年間約5万5,000円の税金(所得税+住民税)が確実に安くなる。
手取りを減らさずに将来の老後資金へとキャッシュを移転させ、同時に手元の税金を削り取る強力な資産防衛術である。
3. 住宅ローン控除:税額控除という絶大な破壊力
マイホームを購入した場合の「住宅ローン控除(住宅借入金等特別控除)」は、所得控除ではなく算出した税額から直接差し引く「税額控除」である。省エネ基準に適合した住宅であれば、年末のローン残高の0.7%が最長13年間にわたり所得税から還付される。年収500万円の所得税額(約14万円)を超える控除枠がある場合、所得税で引ききれなかった分は翌年の住民税(上限額あり)からも差し引かれるため、年間の税負担をほぼゼロ近くまで圧縮できるケースも珍しくない。
【プロの結論】「手取りを守る人」と「税金で損し続ける人」の決定的な境界線
税と社会保障の現場を取材し続けて見えてくるのは、制度を知って「一度だけ設定した人」と、「忙しいからと放置した人」との間に生まれる埋めようのない資産格差である。年収500万円という立ち位置は、何もしなければ年間110万円以上の天引きを漫然と受け入れ続ける「搾取のホットゾーン」であると同時に、制度を正しく使えば年間十数万円の可処分所得を即座に取り戻せる絶妙な転換点でもある。
節税対策に向いている人・即実行すべき人:
・貯蓄の一部を老後資金として60歳までロックしても生活防衛資金に困らない人(→ iDeCoの満額活用)
・食費や日用品費を少しでも抑え、生活のゆとりを作りたい人(→ ふるさと納税の計画的利用)
・家族構成が変わり、扶養親族の申告漏れがないかを定期的に確認できる人
慎重になるべき人・おすすめできない人:
・数年以内に転職や独立、結婚などでまとまった現金が必要であり、流動性を最優先すべき人(資金拘束のある制度への無理な拠出は厳禁)
・「節税になるから」と勧められるがまま、多額の手数料がかかるワンルームマンション投資などの怪しいスキームに手を出そうとしている人(節税額以上の赤字を抱えるリスクが高い)
給与明細の天引き額にため息をつく段階は終わりにしなければならない。差し引かれるルールの構造を冷徹に理解し、合法的な制度を淡々と味方につけることこそが、インフレと増税の時代を生き抜く唯一無二の防壁となる。
【所得税 年収 500 万】に関するよくある質問(FAQ)
Q1:年収500万円の所得税は、月額いくらくらい天引きされていますか?
A1:独身・ボーナスなし(12分割)の場合、月々の所得税天引き額は約1万1,500円前後です。ボーナスが年2回支給される企業の場合は、毎月の給与から引かれる所得税は約8,000円〜9,000円程度となり、残りの税額がボーナス支給時にまとめて源泉徴収されます。
Q2:年収500万円で配偶者を扶養に入れた場合、所得税はいくら安くなりますか?
A2:配偶者の年収が一定以下で「配偶者控除(控除額38万円)」を満額適用できる場合、所得税率は10%のため年間で約3万8,000円(復興特別所得税を含めると約3万8,800円)安くなります。さらに翌年の住民税も約3万3,000円軽減されるため、税金全体では年間約7万円強の手取り増となります。
Q3:年収500万円の手取りを増やすために、まず何から始めるべきですか?
A3:最初に着手すべきは「ふるさと納税」です。独身であれば年間約6万1,000円まで実質2,000円の負担で日用品や食品の返礼品を受け取ることができ、確実に翌年の住民税負担を相殺できます。次に、老後資金に回せる余裕資金があるなら月1万〜2.3万円の「iDeCo」を設定するのが最も確実な手取り防衛ルートです。
まとめ:手取り防衛は知識勝負!2026年を賢く生き抜くための行動指針
年収500万円における所得税の実態は、イメージされるような法外な高率課税ではなく、年間約14万円という制御可能な範囲にとどまっている。読者が直面している「手取りの少なさ」の主因は、所得税の陰に隠れた年間75万円に及ぶ社会保険料と、じわじわと家計を圧迫する住民税の二重構造にある。
制度の仕組みを知らないままでいれば、額面給与が増えても手取りの伸びを実感できない閉塞感から抜け出すことはできない。しかし、給与所得控除や基礎控除の構造を把握し、ふるさと納税やiDeCo、各種税額控除を能動的に組み合わせることで、年間十数万円単位の手取りキャッシュを取り戻すことは十分に可能である。天引きの現実にただ嘆くのではなく、知恵と制度をフル活用して手取りを守り抜く具体的な一歩を、今すぐ踏み出すべきである。 (出典: 所得税 年収 500 万(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
