年末調整の保険料控除書き方2026!新旧区分や上限額の落とし穴
毎年秋から初冬にかけて会社から配布される「給与所得者の保険料控除申告書」。手元に届いた生命保険や地震保険の控除証明書ハガキを見比べながら、枠の小ささや複雑な計算式に頭を抱える給与生活者は少なくありません。形だけの定例行事と捉えて適当に空欄を埋めたり、面倒だからと提出を諦めたりすると、本来手元に戻るはずだった数万〜十数万円規模の還付金をみすみす手放す事態に陥ります。
「2026年最新 年末調整 保険料控除」の実務現場では、デジタル庁主導の電子化が進む一方で、いまだ紙の申告書を前に「妻名義の保険は書いていいのか」「新旧区分はどう判定するのか」といった疑問が毎年繰り返されています。制度の仕組みと控除額の頭打ちラインを正しく把握し、最も有利な条件で還付を受けるための実践的なノウハウを、労務現場のリアルな証言を交えて解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:生命保険料控除は「新契約(上限4万円)」と「旧契約(上限5万円)」の組み合わせ方次第で最大12万円の控除枠をフル活用できる。
- 要点2:「妻名義の生命保険」であっても、夫が実際に保険料を支払っている証明があれば夫側の年末調整で控除申請が可能である。
- 要点3:電子化(マイナポータル連携)の移行期だからこそ、証明書の紛失対策や確定申告によるリカバリー手順の把握が損失回避の防波堤になる。
【2026年最新】保険料控除申告書の基本と「保険料控除証明書」の正しい見方
保険料控除申告書を正確に仕上げる第一歩は、手元に届く「保険料控除証明書 見方」を正しく把握することです。例年10月中旬から11月上旬にかけて各保険会社から圧着ハガキや封書、あるいは電子ポスト(マイナポータル等)へ届くこの証明書には、記入に必要な情報が集約されています。しかし、記載されている数字をそのまま申告書に引き写すだけでは、思わぬミスを招きます。
国税庁の指針および大手生命保険会社の案内資料によると、確認すべき必須項目は以下の4点に集約されます。
- 適用制度の区分:「一般生命保険料」「介護医療保険料」「個人年金保険料」のいずれに該当するか。
- 新旧の区分:平成24年(2012年)1月1日以降の「新制度」か、平成23年(2011年)12月31日以前の「旧制度」か。
- 証明額と申告額:ハガキ発行時点で払い込み済みの「証明額」ではなく、12月末までの払い込み見込みを含んだ「申告額(参考額)」を記入するのが一般的。
- 契約者名と受取人名:控除の適用要件を満たす親族関係になっているか。
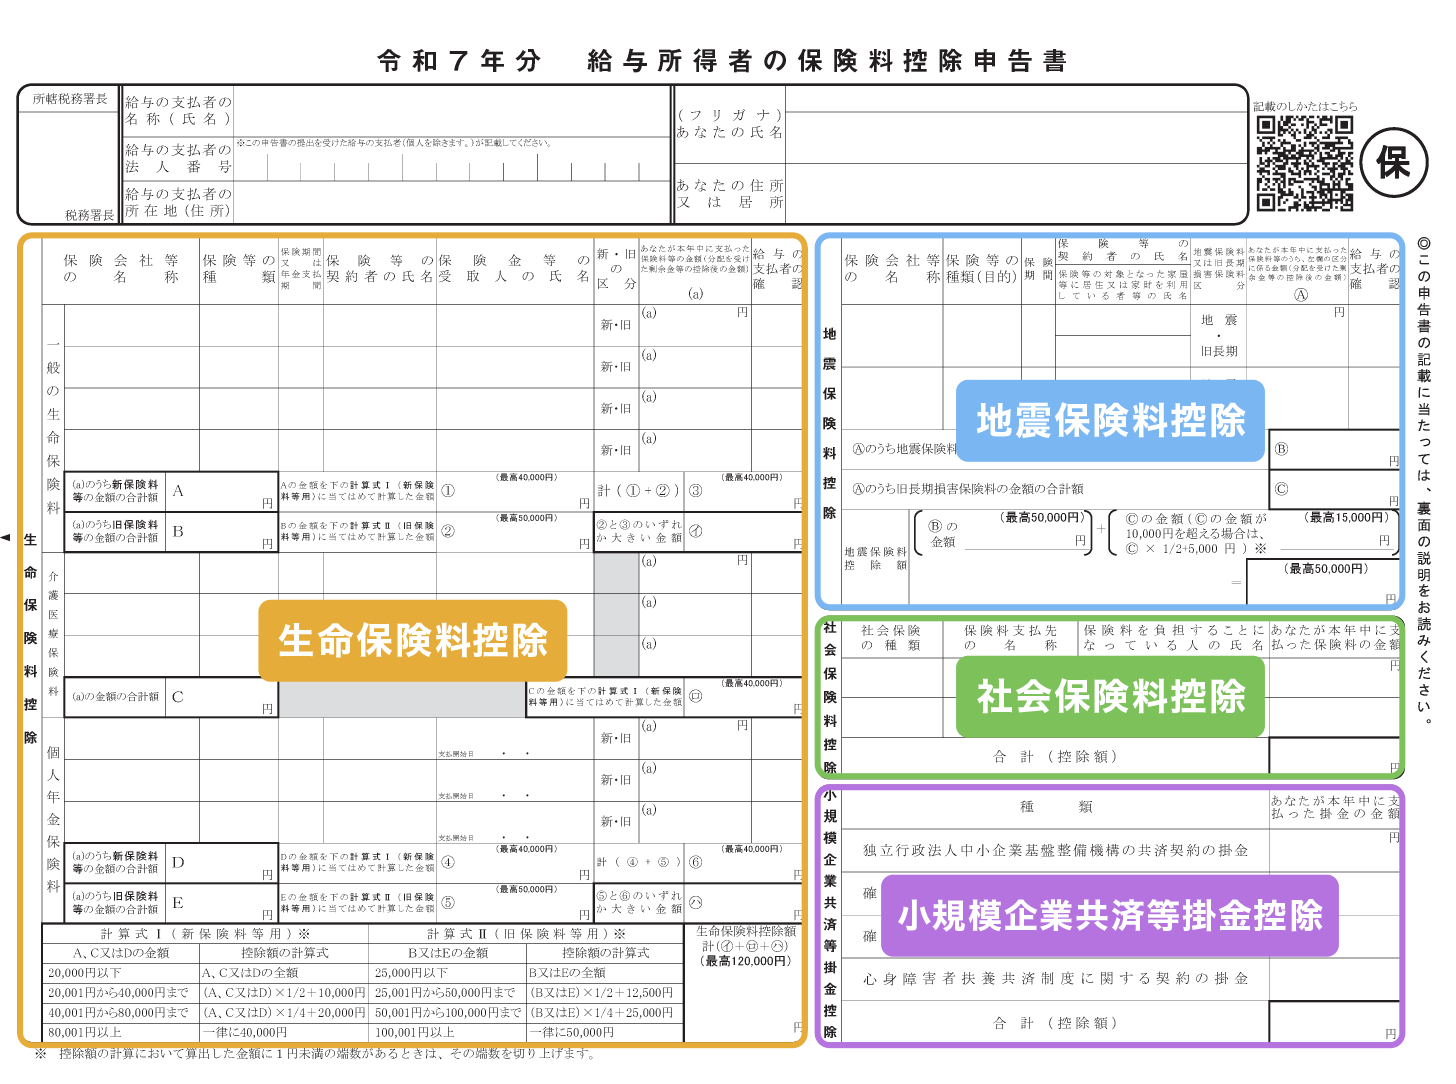
実務で頻出する「保険料控除申告書記入例」の手順としては、まず手元のハガキを上記の「適用制度区分」ごとに仕分けます。次に、申告書左側の「生命保険料控除」のブロックにある3つの大枠(一般、介護医療、個人年金)へ、保険会社名・保険の種類・保険期間・保険契約者の氏名・保険金受取人の氏名を書き分けます。最後に「申告額」を所定の計算式に当てはめて控除額を算出します。この一連の作業を曖昧な記憶で行うと、後述する上限額のオーバーや区分の取り違えによる追徴・書類差し戻しの原因となります。

【新旧区分の罠】一般生命保険・介護医療・個人年金の計算式と上限額の全貌
多くの会社員を悩ませる最大の関門が「一般生命保険料控除 新旧区分」の判定と、それぞれに設定された上限枠の計算です。平成24年の税制改正によって介護医療保険料控除が新設された際、控除枠の構造が抜本的に再編されました。この新旧制度の併用ルールを理解していないと、どれだけ高額な保険料を納めていても控除額が頭打ちとなり、控除枠を無駄に余らせてしまいます。
「介護医療保険料控除 計算」には旧制度が存在せず、すべて新制度の計算式(上限4万円)が適用されます。一方で、一般生命保険料と「個人年金保険料控除 上限額」については、新旧どちらの契約かによって適用される計算式と単独上限が異なります。新制度単独では各枠4万円、旧制度単独では各枠5万円が上限ですが、両者を組み合わせた場合でも生命保険料控除全体の合算上限は最高12万円(所得税)に設定されています。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 新制度(一般・介護・年金) | 支払額8万円超で各控除額一律40,000円(所得税上限) | 年間支払保険料:約8万〜15万円/枠 | 各枠4万円×3=最大12万円。枠をバランスよく分散させるのが鉄則。 |
| 旧制度(一般・年金のみ) | 支払額10万円超で各控除額一律50,000円(所得税上限) | 年間支払保険料:約10万〜20万円/枠 | 旧契約だけで10万円を超えているなら、新契約と合算せず旧単独適用が有利。 |
| 新旧併用時の上限枠 | 1つの区分内で合算する場合、上限40,000円に圧縮 | 新旧両方の保険を契約している世帯 | 旧契約の控除額が4万円を超えている場合、新契約をあえて申告しない選択が正解。 |
| 生命保険料全体の合計限度額 | 所得税:最大120,000円 住民税:最大70,000円 | 会社員の平均適用額:約6万〜8万円 | 上限12万円に達した時点でそれ以上の保険料は節税に寄与しない点に注意。 |
ここで見落としてはならない決定的な落とし穴が、「旧契約の支払額が多額であるにもかかわらず、少額の新契約を併記して上限を下げてしまうミス」です。旧契約の支払いが年間6万円ある場合、旧制度単独なら計算式により「4万円+(6万円−5万円)×1/4=42,500円」の控除が受けられます。しかし、ここに年1万円の新契約を中途半端に合算すると、新旧併用のルールが適用され、全体の控除上限が4万円に頭打ちされてしまいます。手元の契約年数と金額を精査し、「旧単独」「新単独」「新旧併用」のどれが最も手取りを増やすかを見極める必要があります。
知らなきゃ大損!「妻名義の生命保険」は控除対象になるのか?税務上の境界線
毎年、会社の総務部や税務署の窓口に殺到する問い合わせの一つが、「契約者が専業主婦(またはパート)の妻になっている保険を、世帯主である夫の年末調整で申告できるのか」という疑問です。結論から述べると、「妻名義の生命保険 控除対象」となる条件は法律上明確に定められており、「保険料を実際に負担しているのが夫であること」を証明できれば、夫の申告書に記入して控除を受けられます。
所得税法第76条では、生命保険料控除の対象を「居住者が自己又はその配偶者その他の親族を保険金受取人とする保険契約等に係る保険料を支払った場合」と規定しています。ここで重視されるのは契約書の「契約者名義」ではなく、実質的に「誰のポケット(所得)から保険料が支払われたか」という実質課税の原則です。妻が専業主婦で収入がなく、夫の給料口座から引き落とされている、あるいは夫の生活費から現金で支払われている実態があれば、契約者が妻であっても夫の所得から控除することが法的に認められています。
ただし、ここには税務調査で指摘されやすいシビアな境界線が存在します。
- 妻自身の口座から引き落とされている場合:妻にパート収入などがあり、妻名義の口座から支払われている場合、原則として夫の控除対象にはできません。無理に夫側で申告すると、税務署から「支払事実の相違」として否認されるリスクがあります。
- 保険金受取人の要件:受取人が「本人、配偶者、または6親等内の血族・3親等内の姻族」である必要があります。内縁関係のパートナーや、親族関係にない第三者を受取人に指定している保険は控除対象外です。
- 将来の保険金受け取りと贈与税リスク:「夫が保険料を支払い、妻名義で契約し、満期保険金を妻が受け取る」形にした場合、満期時に夫から妻への贈与とみなされ、高額な贈与税が課される危険性があります。目先の数千円の所得控除を優先した結果、満期時に数十万円の税負担を抱える本末転倒な事態を避けるため、契約形態全体の整合性を確認しなければなりません。
【実態検証】地震保険料控除の書き方と年末の労務現場で見えた生の声
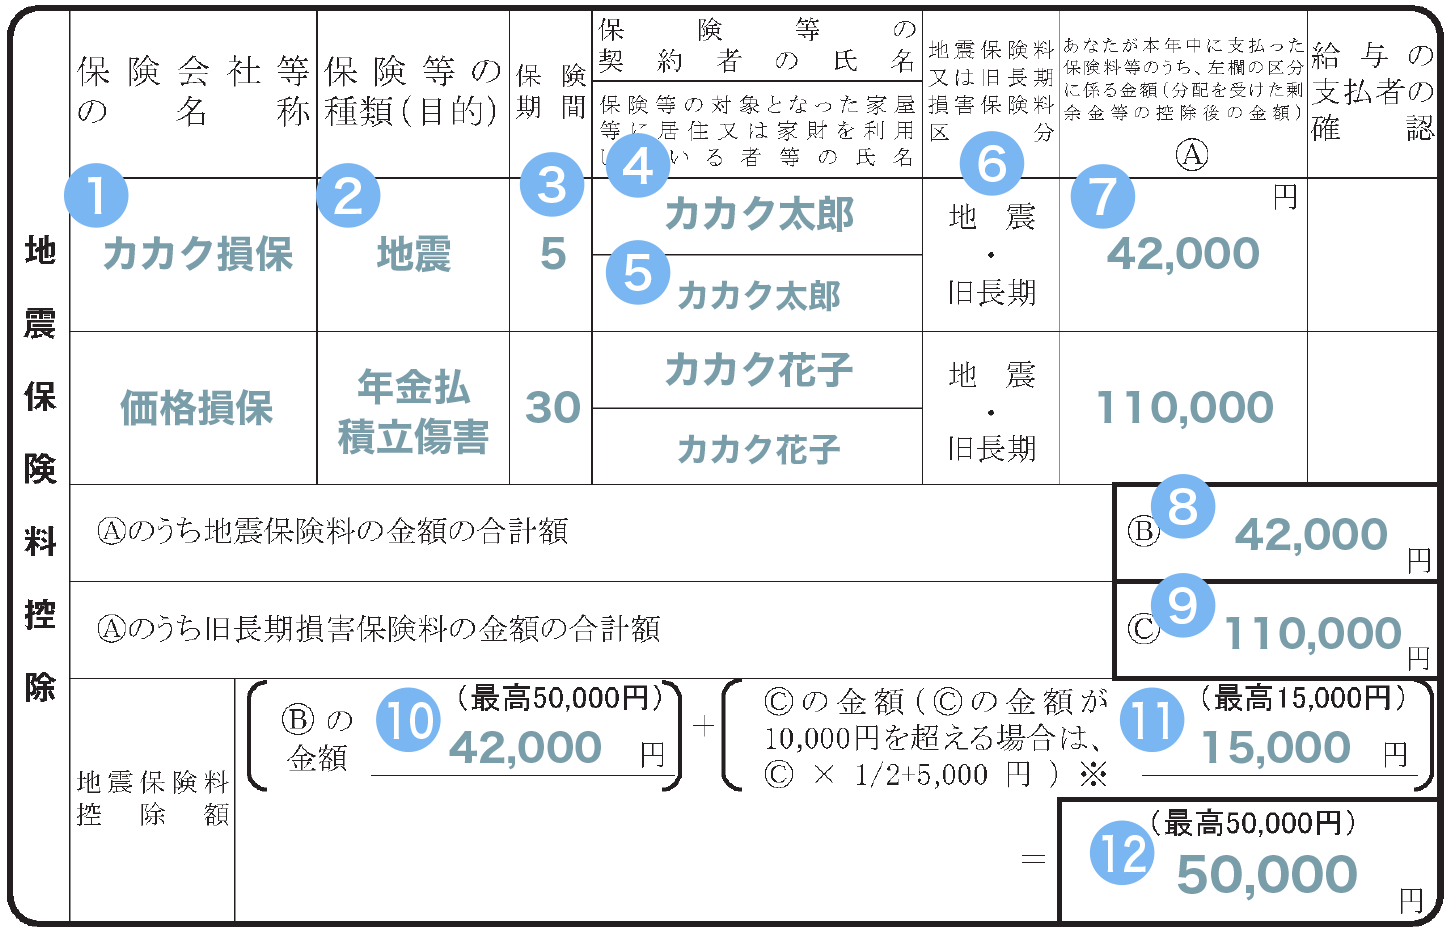
「地震保険料控除 書き方」についても、毎年現場で書類の不備や書き直しが多発しています。生命保険と異なり、火災保険の本体部分は控除対象外であり、付帯する「地震保険料部分のみ」が控除対象となる基本構造を混同するケースが後を絶ちません。さらに、平成18年末までに締結した「旧長期損害保険料」の経過措置が絡むことで、申告書は一層複雑化しています。
都内中堅IT企業で労務統括を務める人事担当者は、社内の実態を次のように証言します。
「毎年11月になると、提出された書類の約3割に不備が見つかります。特に多いのが、火災保険の総支払額(10万円など)をそのまま地震保険料の欄に記入してしまうケースです。控除証明書をよく見ると、地震保険部分は年2万円程度で、控除額もその2万円が上限になります。また、マイホームを共有名義で購入されたご夫婦が、持分割合を考慮せずに夫婦双方で満額申告してしまい、年末の最終確定間際に修正を求める阿鼻叫喚のやり取りが恒例行事になっています」
地震保険料控除の計算ルールは極めてシンプルで、支払った地震保険料の全額(所得税は最高50,000円、住民税は最高25,000円)が控除されます。一方、経過措置である旧長期損害保険料は、支払額が1万円以下の場合は全額、1万円超2万円以下の場合は「支払額×1/2+5,000円」、2万円超の場合は一律15,000円(住民税は最高10,000円)が控除限度です。1つの契約で地震保険と旧長期損害保険の両方に該当する場合は、いずれか一方を選択して申告しなければならない点も、現場で頻発する記入ミスの温床となっています。
忘れがちな「国民健康保険」と「iDeCo」の社会保険料・小規模企業共済等掛金控除
年末調整の申告書において、生命保険料控除枠ばかりに気を取られ、より節税効果の高い項目を記入漏れしているケースが目立ちます。その代表格が「社会保険料控除 国民健康保険」と「小規模企業共済等掛金控除 iDeCo」です。
給与から天引きされている健康保険や厚生年金は会社側で自動計算されますが、以下のケースに該当する社会保険料は、申告書右側の「社会保険料控除」欄へ自身で手書き(またはデータ入力)しなければ一切反映されません。
- 転職・退職期間中に自分で納付した国民健康保険料・国民年金:年度の途中で転職し、数カ月間のブランク期間に自腹で納付した保険料。
- 生計を一にする配偶者や子どもの国民年金・国保を立替払いした場合:20歳に達した大学生の子どもの国民年金を親の口座から支払っている場合、全額を親の所得から控除可能。
- 後期高齢者医療制度の保険料:同居する親の保険料を自身の口座振替で支払っている場合(年金天引きされている場合は対象外)。
社会保険料控除には上限額がなく、支払った全額が所得控除となります。年収600万円の会社員が子どもの国民年金(年間約20万円)を追納して申告した場合、所得税と住民税を合わせて約4万〜6万円もの税金が直接手元に戻る計算になります。
同様に威力を発揮するのが、個人型確定拠出年金であるiDeCoの「小規模企業共済等掛金控除」です。掛金全額が所得控除となるため、毎月2万円(年間24万円)を積み立てている場合、控除枠に記入するだけで数万円単位の還付が発生します。国民年金基金連合会から届く「小規模企業共済等掛金払込証明書」を添付し、申告書右下の「独立行政法人中小企業基盤整備機構の共済契約の掛金」欄ではなく、「個人型年金加入者掛金」の欄へ正確に転記することが必須です。
一般に知られていない盲点|控除証明書の紛失・再発行と提出遅れの最終防衛策
申告期限の直前になって「ハガキが見当たらない」「家族が誤って破棄してしまった」とパニックに陥るケースは後を絶ちません。「控除証明書 紛失 再発行」をめぐる手続きは、近年オンライン化が急速に進んでおり、慌てずに最短ルートを選択すれば十分にリカバリーが可能です。
主要保険各社は現在、加入者専用のウェブマイページやLINE公式アカウントを通じた即時再発行サービスを展開しています。かつては電話窓口に連絡してから郵送で1週間以上待つのが常態でしたが、現在はPDF形式の電子証明書を即日ダウンロードできる体制が整備されています。会社の年末調整システムが電子提出に対応していれば、そのPDFやXMLデータをそのままアップロードするだけで手続きが完了します。
万が一、社内の締め切り期日までに証明書の再発行が間に合わなかった場合でも、焦って控除を諦める必要はありません。会社員には以下の「2段階の救済措置」が用意されています。
- 翌年1月の「年末調整の再調整」:会社の実務スケジュールによっては、12月の給与支払い後であっても、翌年1月下旬の法定調書提出前であれば再計算(再年調)を受け付けてくれる場合があります。まずは総務担当者へ相談することが第一手です。
- 2月中旬〜3月15日の「確定申告」:会社の年末調整から完全に漏れてしまった場合でも、年明けの確定申告期間に自身で税務署へ申告書を提出(スマホのマイナンバーカード読み取りによるe-Taxが推奨)すれば、払いすぎた税金は後日指定口座へ全額還付されます。確定申告を行った場合、会社に知られることなく個人で税金の精算を完結させることが可能です。
【プロの結論】2026年最新版・控除を最大化できる人と申請を省略すべき人の判断基準
「年末調整 保険料控除 電子化」が急速に普及する2026年現在の労務環境において、制度をどのように活用すべきか、費用対効果の観点から明確な判断基準を提示します。すべての保険料を血眼になって記入することが、必ずしも全員にとって最適な選択とは限りません。
▼ 控除申請を徹底的に行うべき人(最大効果を得られる条件)
- 住宅ローン控除の初年度、または控除枠が余っている人:所得税から引ききれなかった控除を確実に手元へ残すため、事前の所得控除最大化が不可欠。
- 子どもの国民年金や家族の国保を支払った世帯主:社会保険料控除は全額控除であるため、数万〜数十万円の還付がダイレクトに発生する。
- 旧契約(一般生命保険・個人年金)で年間10万円超を支払っている人:旧制度の5万円上限枠を単独で確保できるため、新制度加入者よりも高い節税恩恵を享受できる。
- 課税所得が高く、所得税率が高い層:同じ4万円の控除であっても、税率20%〜33%の層は還付額の実質リターンが跳ね上がる。
▼ 無理に細かい申請書類を追う必要がない人(省略・簡素化を検討すべき条件)
- 住宅ローン控除だけで所得税が全額ゼロ(0円)になっている人:生命保険料控除をどれだけ積み増しても、所得税側の還付金はこれ以上増えません(※ただし住民税側の控除限度額に影響するため、完全に無駄ではない点には留意)。
- 新制度の一般生命保険をすでに年間8万円以上支払っている人:追加で年数千円の医療特約や県民共済のハガキを探し出して記入しても、すでに上限の4万円枠に達しているため、税額の計算結果は1円も変わりません。
- 書類紛失時の再発行コストが還付見込み額を上回る人:年払い数千円の少額契約で、得られる還付金が数百円程度にとどまる場合、再発行の通信費や労力を考慮して確定申告の手間を省く判断も合理的です。
家族社会学や行動経済学の視点で見れば、家計の契約名義や保険の重複は「過去の惰性」で放置されがちです。年に一度の年末調整は、単なる税金の精算作業にとどまらず、家族全体の金融資産の配置と「誰が実質的な負担を担っているのか」という経済的バウンダリー(境界線)を健全に見直す契機となります。
【年末調整の保険料控除の書き方】に関するよくある質問(FAQ)
Q1:10月に届いたハガキの「証明額」と「申告額」のどちらの金額を書けばいいですか?
A1:原則として「申告額(参考額)」を記入します。証明額はハガキ作成時点での支払済み金額ですが、申告額は12月末までに払い込みが完了する予定の見込み額を含んでいます。年内に途中解約する予定がない限り、申告額を記載することで1年分の満額控除を受けられます。
Q2:妻がパート(年収100万円以下)で働いています。妻名義の生命保険料控除を夫の年末調整で申請すると会社にバレますか?
A2:会社に不審がられることはありません。申告書の「保険金受取人」欄に続柄(妻)を明記し、夫が家計から保険料を支払っている実態があれば法的に完全に適法です。会社の労務担当者も日常的なケースとして処理するため、特別な詮索を受ける心配はありません。
Q3:控除証明書を添付し忘れて会社に提出してしまいました。後から添付できますか?
A3:会社の締め切り前であれば、総務担当者に申し出ることで追加提出が可能です。すでに会社が給与計算を確定させてしまった後であれば、翌年1月の再調整を依頼するか、年明け2月16日以降に税務署へ確定申告を行うことで還付を受けられます。
まとめ:制度を味方につけて還付金を確実に手元へ残すために
年末調整の保険料控除は、一見すると無味乾燥な数字の羅列に見えますが、その実態は国が認めた「合法的な手取り最大化のツール」です。新旧区分の判定ルール、併用時の上限枠、そして妻名義の保険における支払実態の判定基準を正しく抑えておくだけで、申告書の作成にかかるストレスは大幅に軽減されます。
電子化の過渡期にある今だからこそ、手元にあるハガキの区分を一つひとつ冷静に選別し、無駄な計算作業を排除しながら、適用可能な控除枠を漏れなく埋めていく姿勢が問われます。正しい知識を武器に手続きを完了させ、冬のボーナスや12月給与で確実に手取り額を防衛してください。 (出典: 年末 調整 保険 料 控除 書き方(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
