円からペソ両替で大損する真相!2026最新レート推移とお得な裏技
東南アジアの活気あふれるリゾートや語学留学先として人気が沸騰するフィリピン、そして高金利通貨として個人投資家の熱い視線を集め続けるメキシコ。これら「ペソ」を通貨単位とする国々との経済的な結びつきが強まる中、為替市場や両替カウンターの現場では、想定以上の損失を被って頭を抱える日本人が後を絶ちません。「手元に戻ってきた現地通貨が計算よりはるかに少ない」「空港で両替しただけで1万円以上も目減りした」といった悲鳴に似た声が、SNSや渡航者のコミュニティに連日溢れています。
一口に「円からペソ(yen to peso)」といっても、渡航実需が中心のフィリピンペソ(PHP)と、高利回り投資として取引されるメキシコペソ(MXN)では市場力学も注意すべきリスクも根本から異なります。とりわけ2026年現在の金融環境下では、各国中央銀行の金融政策のズレや現地事業者の設定する隠れ手数料が複雑に絡み合い、知識の有無がそのまま資産価値の直撃弾となっています。損をする旅行者や投資家がなぜ急増しているのか、その真相と防衛策を徹底的に検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:日本の主要空港やホテルでの現金両替は手数料が15〜20%以上上乗せされており、現地空港やクレジットカードキャッシングとの格差が極大化している。
- 要点2:フィリピンペソはインフレ鈍化と米比金利差を背景に底堅く推移する一方、メキシコペソは中銀の利下げ局面に伴いスワップ投資のボラティリティ急増に警戒が必要である。
- 要点3:渡航者は「海外キャッシング+デビット決済」、長期滞在や送金は「Wise等の格安送金サービス」を選択することが、最も確実に無駄なコストを削る最適解となる。
【2026年最新】円ペソ相場の激動|フィリピンペソとメキシコペソで明暗が分かれる決定的な理由
為替アプリや換算ツールで円ペソ リアルタイム為替計算を行う際、まず把握しなければならないのが対象国のマクロ経済環境です。「ペソ」という共通の名称を持ちながらも、フィリピンとメキシコでは通貨の性格が全く対極に位置しています。
フィリピンペソ(PHP)の推移を振り返ると、フィリピン中央銀行(BSP)の機動的な金融調整と、海外出稼ぎ労働者(OFW)からの継続的な巨額送金需要が下支え要因として機能しています。2024年から2025年にかけて円安が一段と進行した局面では、1ペソ=2.7円前後まで円が下落する場面が見られましたが、2026年に入ってからは日銀の追加利上げ観測とフィリピン国内のインフレ率安定に伴い、1ペソ=2.5円〜2.6円台でのレンジ相場を形成しています。フィリピンペソ 為替推移 理由を紐解くと、国内の内需主導型経済が堅調である一方、輸入エネルギー価格の変動を受けやすい構造が綱引きを続けている実態が浮かび上がります。
対照的なのが、FX市場で屈指の人気を誇るメキシコペソ(MXN)です。メキシコペソ 日本円 為替チャートを長期で追うと、過去数年にわたり2桁台の政策金利を誇ったメキシコ中銀(Banxico)の超タカ派姿勢によって、対円で猛烈な上昇トレンドを描いてきました。しかし2026年現在、インフレ沈静化に伴う断続的な利下げサイクルへと舵が切られたことで、高金利をテコにした上昇圧力には明確な頭打ち感が出ています。日米メキシコの3カ国間における金利差縮小が意識され始め、過去のような「ただ買っておけば毎日スワップが増える」という安易なロングポジションには急激な調整リスクが付きまとうフェーズに突入しています。
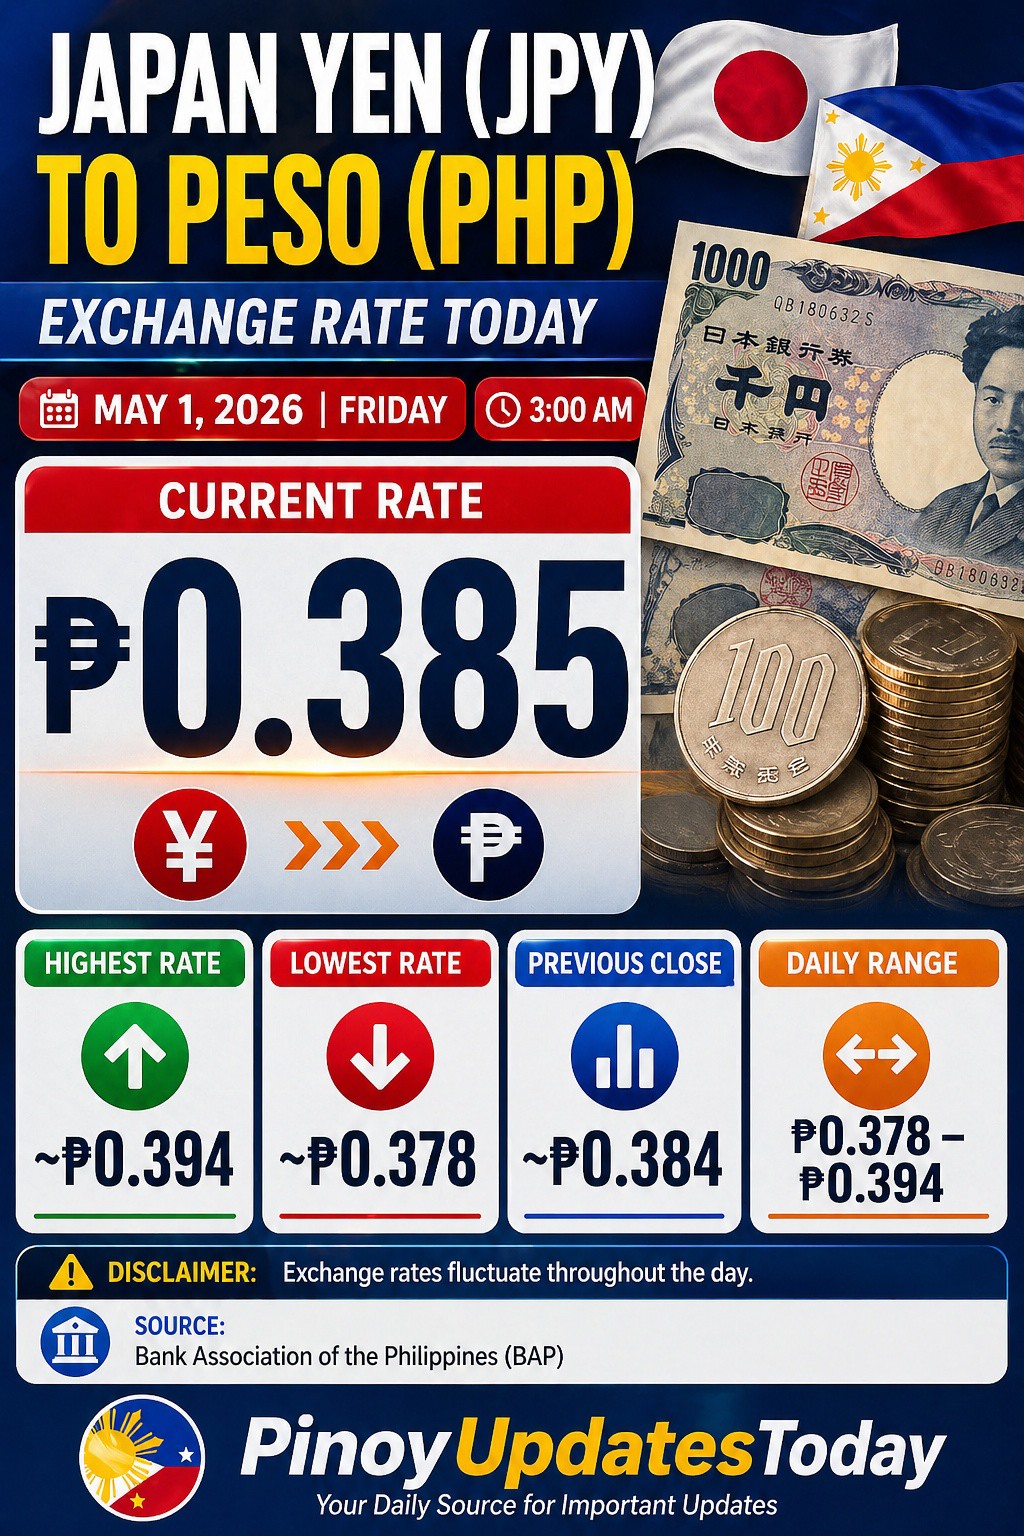
一体なぜ?日本円からペソへの両替で損する人が急増する決定的な理由
「羽田空港のカウンターで10万円をフィリピンペソに換えたら、現地の適正相場より2万円近く目減りしていた」——こうしたトラブルの元凶は、為替手数料の「不可視化(オパックプライシング)」にあります。
多くの初心者は、店頭に掲示された日本円 フィリピンペソ 両替 レートの数字だけを見て、それが市場実勢レート(仲値)からどれほど乖離しているかを計算していません。米ドルやユーロといった主要通貨の場合、両替手数料(スプレッド)は2〜3%程度に抑えられるのが一般的です。しかし、フィリピンペソのようなマイナー通貨(エキゾチック通貨)の場合、日本のメガバンクや空港の両替所は「為替変動リスク」や「現金の輸送・保管コスト」を口実に、15%から25%前後の法外なスプレッドを平然と上乗せしています。
10万円を換金するだけで、窓口を通した瞬間に1万5,000円から2万円が手数料として蒸発する計算です。現地に到着してから「ショッピングモールの両替所やATMの方が圧倒的に手取りが多い」と気づいても、一度成立した両替を取り消すことはできません。この情報の非対称性こそが、旅行者や留学生が現地到着早々に手痛い洗礼を受ける最大の要因です。
【実態比較】マニラ空港・セブ島・現地両替所の手数料格差と最適な換金ルート
現地での両替環境を徹底検証すべく、マニラ首都圏およびセブ島の主要両替拠点、さらに各種キャッシュレス手段の手数料体系を網羅的に調査しました。利用者の実体験と実勢データを統合した比較表が以下となります。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 日本の国際空港(成田・羽田・関空) | 手数料率:約15.0%〜22.5% 仲値より大幅にペソ安設定 | 主要通貨なら2〜3%だがマイナー通貨は激高 | 論外。緊急時の数千円程度にとどめ、まとまった額は絶対に避けるべき。 |
| マニラ空港 両替所 レート比較(T1〜T3) | 手数料率:約3.5%〜6.0% ターミナル3到着階に優良ブース点在 | 各国の国際空港としては標準〜やや良心的 | 日本の空港より遥かに有利。初日のタクシー代やSIM購入代の換金に最適。 |
| 市街地公認両替所(セブ島・マニラ) | 手数料率:約1.5%〜3.0% アヤラモール内や老舗チェーン(Core Pacific等) | 現地現金両替における最安水準 | 現金派にはベスト。ただし治安の悪い路地裏店舗は偽札やひったくりリスクあり。 |
| 海外キャッシング 手数料 ペソ(クレカATM) | 実質コスト:約1.5%〜2.5% 現地ATM利用料(250ペソ)+繰上返済利息 | 世界共通の合理的資金調達法 | 最大引き出し額(通常1万ペソ)枠に注意しつつ、ネット繰上返済を行えば最強。 |
| 国際送金サービス(Wise等) | 手数料率:約0.6%〜0.9% ミッドマーケットレート完全連動 | 銀行間送金(4,000円+隠れコスト)を圧倒 | フィリピンペソ 海外送金 最安の座を維持。留学費や滞在費用の送金に必須。 |
このデータが示す通り、フィリピンペソ 現地両替 手数料比較を行うと、国内空港と現地市街地・ATMの間には10倍以上のコスト格差が存在します。セブ島両替 お得な方法を求める旅行者であれば、マクタン・セブ空港でタクシー代程度の2,000〜3,000円分だけを両替し、残りは大型ショッピングモール(アヤラセンターやSMモール)内の正規ブースを利用するか、銀行併設のATMで引き出すのが鉄則です。

【FX投資の現在地】メキシコペソのスワップポイントと買い時を巡るネットの反応
資産運用の文脈で「ペソ」を追う投資家にとって、最大の関心事はメキシコペソ スワップポイント 2026年最新の動向とエントリーのタイミングです。
FXコミュニティやソーシャル投資掲示板では、2024年夏場に発生した世界同時株安・円キャリートレード巻き戻しによる急落劇が今なお教訓として語り継がれています。「レバレッジ3倍で放置していたら深夜のロスカットで資産の半分を吹き飛ばした」「スワップ目的の買い増しは落ちてくるナイフだった」という生々しい反省録が目立ちます。一方で、FX ペソ円 買い時 ネットの反応を分析すると、底打ち確認後のリバウンド局面を的確に狙う慎重派が確実に増加しています。
現在のメキシコ中銀の政策金利は、以前の11%台から段階的な引き下げ局面にあるとはいえ、依然として主要先進国に比べれば圧倒的な高利回りを維持しています。しかし、スワップポイント目当てで高値掴みをするのは極めて危険です。金利低下期には為替差損が累積スワップ収益を軽々と食いつぶすリスクを孕むため、ネット上でも「スワップはあくまでオマケであり、テクニカル上のサポートライン到達を待って打診買いすべき」という現実的な声が主流を占めるようになっています。
一般に知られていない盲点とネットの誤解|「現地両替が常に最強」という神話の崩壊
海外旅行情報サイトなどで長年信じられてきた「現地に着いてから現金を両替するのが最もお得」という言説は、近年のデジタル決済の進化によって崩壊しつつあります。ここには旅行者が陥りやすい3つの盲点が存在します。
第1の盲点は、現地ATMの「DCC(ダイナミック・カレンシー・コンバージョン)」トラップです。フィリピンやメキシコのATMで日本のクレジットカードやデビットカードを挿入した際、画面に「日本円で請求しますか?それとも現地通貨で請求しますか?」という選択肢が表示される事例が頻発しています。ここで「日本円(JPY)」を選択してしまうと、ATM設置会社が独自に設定した極めて不利なレート(5〜10%の手数料が上乗せされた数値)が適用されてしまいます。必ず「現地通貨(PHP/MXN)」を選択するのが鉄則ですが、画面の英語誘導に惑わされて日本円を選び、大損するケースが後を絶ちません。
第2の盲点は、街中両替所での「紙幣トラブルと安全コスト」です。手数料が安いからといって治安の不透明なエリアにある個人両替店を利用した結果、端数を誤魔化される「カウント詐欺」に遭ったり、旧紙幣や破れのある紙幣を混ぜられて使用拒否されたりする事例が報告されています。数百円の手数料を節約するために移動のタクシー代を使い、さらにスリや強盗のリスクを冒すのは本末転倒と言わざるを得ません。
第3の盲点は、フィリピン独自の電子マネー経済圏です。現在のフィリピン都市部では「GCash」や「Maya」といったQRコード決済が急速に普及しており、屋台や小規模店舗でも現金お断りのケースが増えています。旅行者であってもパスポート登録で利用可能なサービスが増えている中、現金を大量に持ち歩くスタイルそのものが時代遅れになりつつあります。

【プロの結論】資産防衛の鉄則とおすすめできる人・慎重になるべき人の判断基準
為替レートと手数料の二重リスクから身を守るためには、自らの渡航目的や投資スタイルに応じた明確な線引きが不可欠です。日本円 ペソ 今後の見通しを考慮に入れた上で、取るべき行動指針を整理しました。
▼ ペソへのアプローチがおすすめできる人
- 実需利用:セブ島やマニラへの中長期滞在・語学留学予定者で、Wise等のマルチカレンシー口座や海外キャッシングを使いこなせる人。
- FX投資:レバレッジを1〜2倍前後の極めて低い水準に抑え、米墨金利差や日銀の政策動向をマクロ視点で冷静に追尾できる中長期投資家。
- 送金実需:現地の家族や事業提携先へ定期送金を行っており、銀行窓口を使わずフィンテック送金プラットフォームに移行できる人。
▼ 慎重になるべき人・やり方の見直しが必要な人
- 実需利用:「現金決済が一番安心」と思い込み、日本の空港窓口で全日程分の費用をまとめて両替しようとしている旅行者。
- FX投資:スワップポイントの高さだけに釣られ、証拠金維持率に余裕を持たせずに高レバレッジで一攫千金を狙っている初心者。
- 送金実需:大手都市銀行の外国送金窓口から、毎回数千円の手数料と不透明な中継銀行手数料を支払って送金している人。
為替取引や外貨調達において最も警戒すべきは、自身の無知から生じる「見えないコスト」の流出です。正しい知識とテクノロジーを活用すれば、無駄な手数料を9割以上削減することは決して難しくありません。
【yen to peso】に関するよくある質問(FAQ)
Q1:マニラ空港やセブ空港に着いたら、まずどこでいくら両替するのが安全ですか?
A1:日本の空港での両替は最小限(またはゼロ)にし、現地空港の到着ロビーにある両替ブースで、市街地までの移動費(Grabやタクシー代)として5,000円〜1万円分程度のみを両替するのが合理的です。まとまった金額が必要な場合は、市街地の大型ショッピングモール内にある公認両替所を使うか、銀行併設のATMで海外キャッシングを利用するのが最も手数料を抑えられます。
Q2:メキシコペソ/円(MXN/JPY)のFX取引は、2026年現在もスワップ投資として有効ですか?
A2:高水準の利回りは依然として魅力的ですが、メキシコ中銀の利下げ局面と日銀の金利引き上げが重なるため、過去数年のような一方的な上昇は期待しにくい地合いです。為替差損でスワップ利益が相殺されるリスクを常に想定し、レバレッジは2倍以下に抑え、急な円高ショックに耐えられる資金管理を徹底してください。
Q3:フィリピンペソを日本から現地へ送金する際、最も手数料が安い手段は何ですか?
A3:Wise(旧TransferWise)などのオンライン国際送金サービスが現在も最安水準を維持しています。為替手数料が一切上乗せされない実勢レート(ミッドマーケットレート)が適用され、送金手数料も0.6%〜0.8%前後に設定されているため、旧来の銀行窓口からの送金と比較して数千円〜数万円単位の節約が可能です。現地のGCash口座へ直接着金させることもできます。
まとめ:今後の動向と失敗しないための判断基準
「yen to peso」を取り巻く環境は、テクノロジーの進展とマクロ経済の地殻変動によって劇的な変化を遂げています。従来の「空港の窓口で紙幣を換える」「高金利だから脳死で外貨を買う」といった旧弊なアプローチは、資産を削り取る最大の落とし穴に他なりません。
フィリピンペソの実需においては、現地ATMでの海外キャッシングとフィンテック送金を組み合わせ、手数料の搾取から身を守ること。そしてメキシコペソの投資においては、利下げサイクルのリスクを冷徹に見極め、過度なレバレッジを排除すること。この2つの原則を徹底することこそが、2026年の荒波を乗り越える賢明な為替戦略となります。 (出典: yen to peso(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
