副業の住民税で会社にバレる真相!普通徴収の落とし穴と2026年最新対策
物価高が続く中で副業に取り組む会社員が急増する一方、勤務先に副業を知られたくないという切実な悩みは後を絶ちません。ネット上には「確定申告で住民税を普通徴収(自分で納付)にチェックすれば100%会社にはバレない」といった情報が氾濫していますが、この定説を鵜呑みにして会社から呼び出しを受けるケースが多発しています。
本稿では、税務当局や自治体窓口への取材、企業の給与計算実務の現場データを徹底分析。なぜ住民税の金額から副業が特定されてしまうのか、2026年現在の税務行政の運用実態と、会社員が取るべき安全かつ合法的な申告手順の全貌を客観的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:副業が会社に露見する最大の原因は、自治体から勤務先に届く「特別徴収税額決定通知書」に記載された住民税額の不自然な歪みにある。
- 要点2:アルバイトなどの「給与所得」副業は法律上原則として本業と合算され、確定申告で普通徴収を選択しても自治体側で強制的に特別徴収へ回されるリスクが高い。
- 要点3:2026年はeLTAXを通じた電子通知の標準化が進み、経理部門の突合精度が飛躍的に向上しているため、制度の仕組みを理解した論理的自衛が不可欠である。
【2026年最新】副業の住民税が会社にバレる決定的な理由と給与支払報告書から発覚する流れ
会社員が副業を行った際、勤務先の経理部や人事部に事実を把握される主たる経路は、税務署でもマイナンバーでもなく、各市区町村から毎年5月中旬〜6月にかけて本業の会社へ送付される住民税の税額通知です。これには地方税法に基づく明確な行政プロセスが存在します。
まず、個人が本業の給与を受け取ると、本業の会社は毎年1月末までに「給与支払報告書」を社員の居住自治体へ提出します。同時に、副業先(給与や報酬を支払った企業・プラットフォーム)も自治体へ同様の報告書や法定調書を提出、あるいは本人が税務署へ確定申告を行います。自治体の税務課は、これらすべての所得データをマイナンバー等を用いて個人ごとに名寄せし、世帯状況や各種控除を反映させた上で住民税の年額を算出します。
地方税法第321条の3の規定により、自治体は給与所得者に対して「主たる給与の支払者(本業の会社)」から住民税を一括して天引き徴収させる特別徴収を原則と定めています。このとき、副業分の所得を含んだ総所得に対する税額が本業の会社へ一括通知されるため、給与支払報告書から副業が発覚する流れが構造的に生じるのです。
経理担当者が決定的な違和感を抱くポイントが、特別徴収税額決定通知書のチェックポイントです。通知書には「給与所得」の合計額や「その他の所得」の有無、そして毎月の特別徴収税額が一覧化されています。本業の支払給与が月額30万円(年収360万円相当)である社員に対し、住民税の算出基準となる総所得が500万円と記載されていたり、同じ基本給の同僚と比較して明らかに税額が高額であったりすれば、給与計算ソフトの突合チェックでアラートが鳴り、副収入の存在が一目瞭然となります。

噂の真偽を徹底検証|「普通徴収にすれば大丈夫」という定説に潜む落とし穴
多くの解説記事やSNSで「確定申告書の第二表で『自分で納付(普通徴収)』に丸を付ければ、本業の会社に副業分の住民税は通知されないため完全に安全」と語られてきました。しかし、この言説には致命的な落とし穴が存在します。現場の税務運用においては、普通徴収への切り替え手続きと注意点を正しく把握していないと、本人の意思とは無関係に特別徴収へ一本化されてしまいます。
最も深刻なトラブルとなっているのが、市区町村役場での普通徴収拒否トラブルです。全国の自治体では2010年代半ば以降、地方税の徴収率向上を目的に「個人住民税の特別徴収完全義務化」を推進してきました。東京都、神奈川県、大阪府をはじめとする主要自治体では、原則として特別徴収を強く求めており、例外的に普通徴収が認められるのは「総従業員数が2名以下」「退職者」「給与が少額で税額を引ききれない」といった法令上の指定基準(普徴切替理由書に該当する事由)を満たす場合に限られています。
特に、確定申告書で「自分で納付」にチェックを入れたとしても、副業の内容が「給与所得(アルバイト、パート、派遣など)」である場合、自治体のシステムは自動的に本業の給与と合算し、本業の給与からまとめて天引きする処理を行います。確定申告書で選択できる普通徴収の対象は、制度上「給与・公的年金等以外の所得(事業所得・雑所得・不動産所得など)」に限定されているためです。この法的区分を理解せずに「チェックしたから安心」と思い込んでいると、6月の通知書で副業の発覚に至ります。
【実態検証】給与所得の副業がバレる経緯と手渡し給与の噂の真相
副業を始めたばかりの層から根強く聞かれるのが、「夜間の飲食店バイトや日払いの引越し作業を手渡しで受け取っていれば、銀行口座の記録が残らないため住民税から足がつくことはない」という俗説です。しかし、税務調査と自治体課税の実務に照らすと、これは完全な事実無根です。
手渡し給与でも住民税でバレる噂の真相を暴くと、理由は雇用主側の会計処理にあります。現金を日払いや手渡しで支給する事業所であっても、企業や個人事業主として真っ当に経理を行っている限り、支払った人件費を経費(損金)として計上しなければなりません。経費として認めてもらうための必須手続きとして、雇用主は受取人の氏名・住所・生年月日(またはマイナンバー)を記載した「給与支払報告書」を労働者の居住先市区町村へ提出する義務(地方税法第317条の6)を負っています。
支払方法が銀行振込か現金手渡しかは税法上何の関係もありません。雇用主が提出した法定書類によって、自治体側には「誰が、どこから、いくら給与を受け取ったか」が確実に捕捉されます。副業先が「うちは手渡しだから申告不要」と口頭で説明していたとしても、それは事業主側が給与支払報告書を出さないという明白な違法行為(脱税補助)を行っているか、あるいは単なる虚偽説明に過ぎず、後の税務調査で一気に遡及課税される危険を孕んでいます。
このように、給与所得の副業がバレる経緯と仕組みは、2箇所以上からの給与が自動的に名寄せ・合算される行政システムに直結しています。会社員が雇用契約を結んで働く副業(アルバイトやパート)を選んだ時点で、本業の給与天引きから副業の痕跡を完全に消し去ることは制度設計上、極めて困難であるのが現実です。

所得区分でここまで違う!住民税の計算と課税方式の比較検証
副業を安全に継続できるかどうかは、副業から生じる所得の種類が「給与所得」なのか、それとも「雑所得・事業所得」なのかによって決定的に分かれます。ここで、各所得区分の税制上の取り扱い、普通徴収への対応可否、および会社への露見リスクを整理した比較データを提示します。
| 所得区分 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 給与所得 (アルバイト・パート等) | 必要経費は給与所得控除のみ。 本業給与と合算され住民税率は一律10%(市民税6%+県民税4%)。 | 自治体運用により普通徴収の選択は原則不可(特別徴収推進率95%以上)。 | 会社バレのリスクは極めて高い。本業に知られたくない場合の選択肢としては最も非推奨。 |
| 雑所得 (Webライティング、動画編集、アフィリエイト等) | 総収入から「実際の実費経費」を差し引いた純利益に課税。 住民税率は一律10%。 | 確定申告書第二表にて「自分で納付」を選択可能。納付書は自宅宛てに送付。 | 最も現実的で安全な形態。ただし自治体の入力ミス防止に向けた事前確認が推奨される。 |
| 事業所得 (独立した事業・継続的な受託開発等) | 青色申告特別控除(最大65万円)の適用が可能。 赤字の場合は本業給与と損益通算可能。 | 確定申告で普通徴収を選択可能だが、損益通算(赤字申告)時は本業税額が減少。 | 赤字で本業の住民税が下がると経理に不審がられるため、「黒字かつ普通徴収」が安全基準。 |
雑所得と事業所得による住民税の計算詳細まとめにおいて着目すべきは、必要経費の算入可否と損益通算の挙動です。雑所得では赤字が出ても給与所得から差し引くことはできませんが、黒字分に関しては確定申告時に「自分で納付(普通徴収)」を選択することで、副業分の住民税納付書のみを自宅へ郵送させることが税務上可能です。
一方、事業所得として申告し、パソコン代や通信費などの経費計上によって赤字を出した場合、所得税法上の「損益通算」が働き、本業の給与所得が圧縮されます。その結果、本業の給与から差し引かれる住民税が通常より激減し、経理担当者から「なぜこの年収で住民税がここまで極端に安いのか」と疑念を抱かれる逆パターンの発覚事例が報告されています。
一般に知られていない盲点とネットの誤解|20万円ルールとマイナンバーの虚実
インターネット上のマネー情報サイト等で頻繁に混同されているのが、確定申告の基準と住民税の申告基準の違いです。ここには重大な落とし穴が存在します。
第一の誤解は、住民税申告と確定申告20万円ルールの真相です。所得税法第121条では、「給与所得者が1箇所から給与の支払を受けている場合で、副業の所得(収入から経費を引いた額)が年間20万円以下であれば、確定申告書の提出を要しない」と定められています。しかし、これはあくまで国の税金である所得税の特例措置に過ぎません。
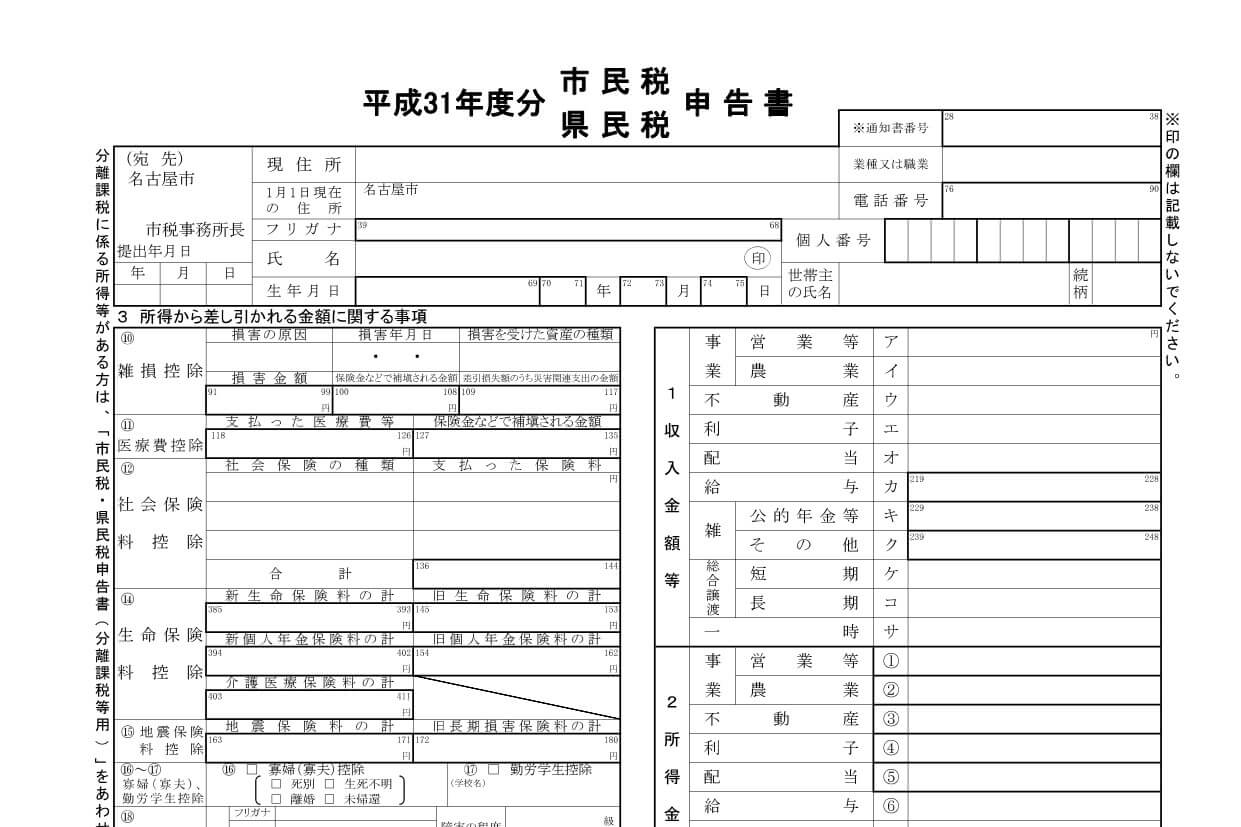
地方税法には「20万円以下は免除」という規定は一切存在しません。副業所得が年間1万円であっても、所得が生じた場合は居住地の市区町村役場へ出向き「住民税の申告書」を提出する義務があります。所得税の確定申告を行えばデータが税務署から自治体へ自動回送されますが、確定申告をしない場合は自ら住民税申告を行わなければ申告漏れとなり、延滞金や過少申告加算税の対象となります。そして、自治体の調査によって後から無申告が発覚した際、副業分の税額が本業の特別徴収税額に合算されて勤務先に送られるという事態を招きます。
第二の誤解が、マイナンバーで副業がバレる誤解と実態です。「マイナンバーカードの普及や紐付け義務化によって、副業先から本業の会社へ直接マイナンバー経由で連絡がいくのでは」と恐れる声が散見されますが、これは明確な誤解です。マイナンバー制度の法体系上、民間企業同士が社員の個人番号を照会し合ったり、行政が民間企業に対してマイナンバーをキーにして副業情報を能動的に通知したりする機能や権限は存在しません。マイナンバーは自治体や税務署の内部で「所得を名寄せする作業」を迅速化・正確化するために利用されているのであり、会社に副業が伝達される物理的トリガーは、依然として市区町村から届く紙または電子の住民税決定通知書に限定されています。
また、年末調整で副業が会社に知られるリスクについても留意が必要です。本業の会社で行う年末調整は、あくまで「その会社が支払った給与」に対する年税額を精算する手続きです。年末調整の書類(基礎控除申告書など)に副業の所得を正直に記入してしまえば、自ら会社に副業の存在を告白することになります。本業の年末調整では副業分を一切記載せず、年明け2月16日〜3月15日の確定申告期間において、本業の源泉徴収票と副業の収支内訳を合算して税務署へ申告するのが正しい手順です。
【2026年最新の副業・住民税関連ニュース】DX推進とeLTAX電子化がもたらす現場の変化
2026年における税務環境の最大のトピックは、地方税ポータルシステム「eLTAX(エルタックス)」を介した特別徴収税額決定通知書の電子化の本格的定着です。総務省および地方自治体によるDX(デジタルトランスフォーメーション)推進に伴い、企業と自治体間の課税情報通知は従来の「紙の圧着ハガキ」から「暗号化された電子データ(CSVおよび電子署名付きPDF)」への移行が標準化されました。
かつては自治体の手作業による入力ミスや、紙の通知書に目隠しシールが貼られていたことで経理担当者のチェックをすり抜けていたケースもありました。しかし、2026年の現行システムでは、給与計算システムとeLTAXがAPI連携し、自治体から送られてきた税額データと自社が算定した控除見込額の差異がシステム上で自動検出・ハイライト表示される企業が増加しています。
さらに、自治体側の徴収管理システムも高度化しており、確定申告書第二表で普通徴収を選択したにもかかわらず、システムの自動仕分けで特別徴収に振り分けられてしまう「機械的エラー」や、窓口担当者の裁量による判断のブレが依然として散見されます。このため、確定申告を終えた後の4月中旬から下旬にかけて、居住地の区役所・市役所の住民税課へ直接電話を入れ、「確定申告で普通徴収を選択した副業分の雑所得が、本業の特別徴収に合算されず確実に普通徴収として処理されているか」を確認する自衛策が、実務上の最重要ステップとなっています。
【プロの結論】会社と個人の心理的バウンダリーから導く副業判断基準
副業を巡る摩擦の本質は、税金の計算技術だけにとどまりません。日本企業の組織風土に根強く残る「社員を全人格的に抱え込もうとするメンバーシップ型雇用」と、自律的なキャリア形成を志向する個人の「心理的バウンダリー(境界線)」との衝突にあります。会社に隠れて副業を行う行為は、発覚した際のリスク管理と精神的エネルギーの浪費を伴います。自身の置かれた状況を客観的に見極め、以下の基準で判断することが賢明です。
【副業を推進しても安全な人の条件】 副業の所得形態が「雑所得」または「事業所得」であり、確定申告で普通徴収を正しく選択できるWeb制作、ライティング、コンサルティング等の受託業務を行っている人。勤務先の就業規則において副業が許可制または届出制であり、本業の就業時間外や競業避難義務のルールを遵守した上で、自治体への処理確認を怠らない几帳面さを持つ人です。
【今は副業(特に秘密の副業)を避けるべき人の条件】 副業の形態が店舗でのアルバイトや派遣など「給与所得」に該当する人。地方公務員法等の厳しい副業制限を受ける公務員、あるいは就業規則で副業が厳罰対象と規定されている保守的企業に勤めており、住民税通知書の電子化に対応した人事部門を持つ企業に属している人です。制度の構造上、給与所得の合算を完全に遮断することは不可能に近いため、無理な隠蔽は懲戒リスクを極大化させます。
【副業 住民 税】に関するよくある質問(FAQ)
Q1:副業の収入が年間20万円以下なら、住民税の申告も本当に不要なのですか?
A1:いいえ、申告は必須です。いわゆる「20万円ルール」は所得税だけの特例であり、住民税には適用されません。年間1円でも利益(所得)が出ている場合は、お住まいの市区町村役場へ住民税の申告を行う義務があります。申告を怠ると無申告とみなされ、後から本業の会社経由で追徴課税されるリスクがあります。
Q2:アルバイトの副業でも、市役所に頼み込めば住民税を普通徴収にしてもらえますか?
A2:原則として極めて困難です。地方税法第321条の3により、給与所得者は本業の会社から一括して特別徴収することが法的に定められています。自治体ごとに定められた厳格な普通徴収切替理由(退職、著しい少額給与等)に該当しない限り、個人の希望で給与所得を普通徴収に分けることは制度上認められていません。
Q3:確定申告で普通徴収にチェックを付けた後、確実に自宅へ納付書を届けるための対策はありますか?
A3:確定申告書第二表の「住民税に関する事項」で「自分で納付」にチェックを入れた上で、毎年4月中旬から下旬頃にお住まいの市区町村の税務課(住民税担当)へ電話で確認することをおすすめします。「確定申告で雑所得分を普通徴収として申告したが、主たる給与の特別徴収に合算されず普通徴収として納付書が発行される処理になっているか」を直接確認することで、自治体側の入力漏れや誤処理を未然に防ぐことができます。
まとめ:今後の動向と失敗しないための判断基準
「副業の住民税は普通徴収にすれば絶対にバレない」という都市伝説は、税務の法的構造と2026年現在の行政DXの前では通用しません。副業が露見する決定的なメカニズムは、自治体が給与支払報告書を基に所得を名寄せし、本業の勤務先へ送付する「特別徴収税額決定通知書」に合算税額が反映されることにあります。
リスクを最小限に抑えて副業に取り組むためには、第一にアルバイト等の「給与所得」を避け、業務委託や個人の制作活動による「雑所得・事業所得」を選択すること。第二に、所得税の20万円ルールに惑わされず適切な申告を行い、確定申告第二表で「自分で納付」を選択した上で自治体窓口への処理確認を行うこと。そして何より、可能な限り自社の就業規則と誠実に向き合い、合法的な手続きを踏むことが、長期的なキャリアと資産を守る最善の防衛策となります。 (出典: 副業 住民 税(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
