キャッシュカードとクレジットカードの違いとは?見分け方と正しい活用法
財布の中身がスリム化し、スマートフォン一つで決済が完結するシーンが日常となった2026年現在でも、プラスチックカードの管理や使い分けに関する相談は後を絶ちません。銀行口座を開設した際に手渡されるカードと、オンラインショッピングや日常の決済で多用するカード。「どちらも同じようなプラスチック板」に見えることから、レジ前やATMの前で一瞬どちらを挿入すべきか戸惑った経験を持つ方は意外なほど多いのが実情です。
特に近年は、1枚のカードに複数の役割を持たせた多機能カードの普及が加速し、両者の境界線が視覚的にも機能的にも曖昧になっています。しかし、両者の本質的な仕組みを誤解したまま使用を続けると、意図しない高金利の手数料負担や、セキュリティ上の深刻なリスクを背負い込みかねません。銀行関係者への取材や金融業界の最新データを交えながら、混同を招く構造的な要因、一目瞭然の見分け方、そしてトラブルを未然に防ぐ実践的な使い分けの極意を徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:キャッシュカードは「自己資金の出入金を行う鍵」、クレジットカードは「カード会社の信用枠を用いた後払い決済ツール」という根本的な機能差がある。
- 要点2:混同の主因は券面デザインの画一化と一体型カードの普及にあり、国際ブランドロゴや有効期限、名義人表記の有無で確実に見分けられる。
- 要点3:不正利用時の補償期限(原則60日ルール)やキャッシング枠の金利(年15.0〜18.0%)など、誤用時のリスク構造を正しく把握することが資産防衛に直結する。
【なぜ混同するのか】決定的な違いと見分け方を徹底比較
多くの利用者がキャッシュカードとクレジットカードを混同してしまう背景には、外形的な類似性に加えて、決済プロセスにおける「現金の移動」に対する認識ギャップが存在します。根本的な定義を整理すると、両者は金融システム上の立ち位置が完全に異なります。
キャッシュカードは、銀行や信用金庫などの金融機関に預け入れている「預金口座残高の範囲内で現金を引き出す・預け入れるための認証媒体」です。引き出した瞬間に自己資金が減少するだけであり、借金や信用の供与は一切発生しません。
一方のクレジットカードは、個人の返済能力や信用情報に基づいて設定された利用可能枠をもとに、「カード発行会社が代金を一時的に立て替え、後日まとめて引き落とす後払い方式」の決済手段です。買い物をした時点では利用者の口座から1円も減っておらず、約1〜2カ月後の引き落とし日に口座残高が必要となります。
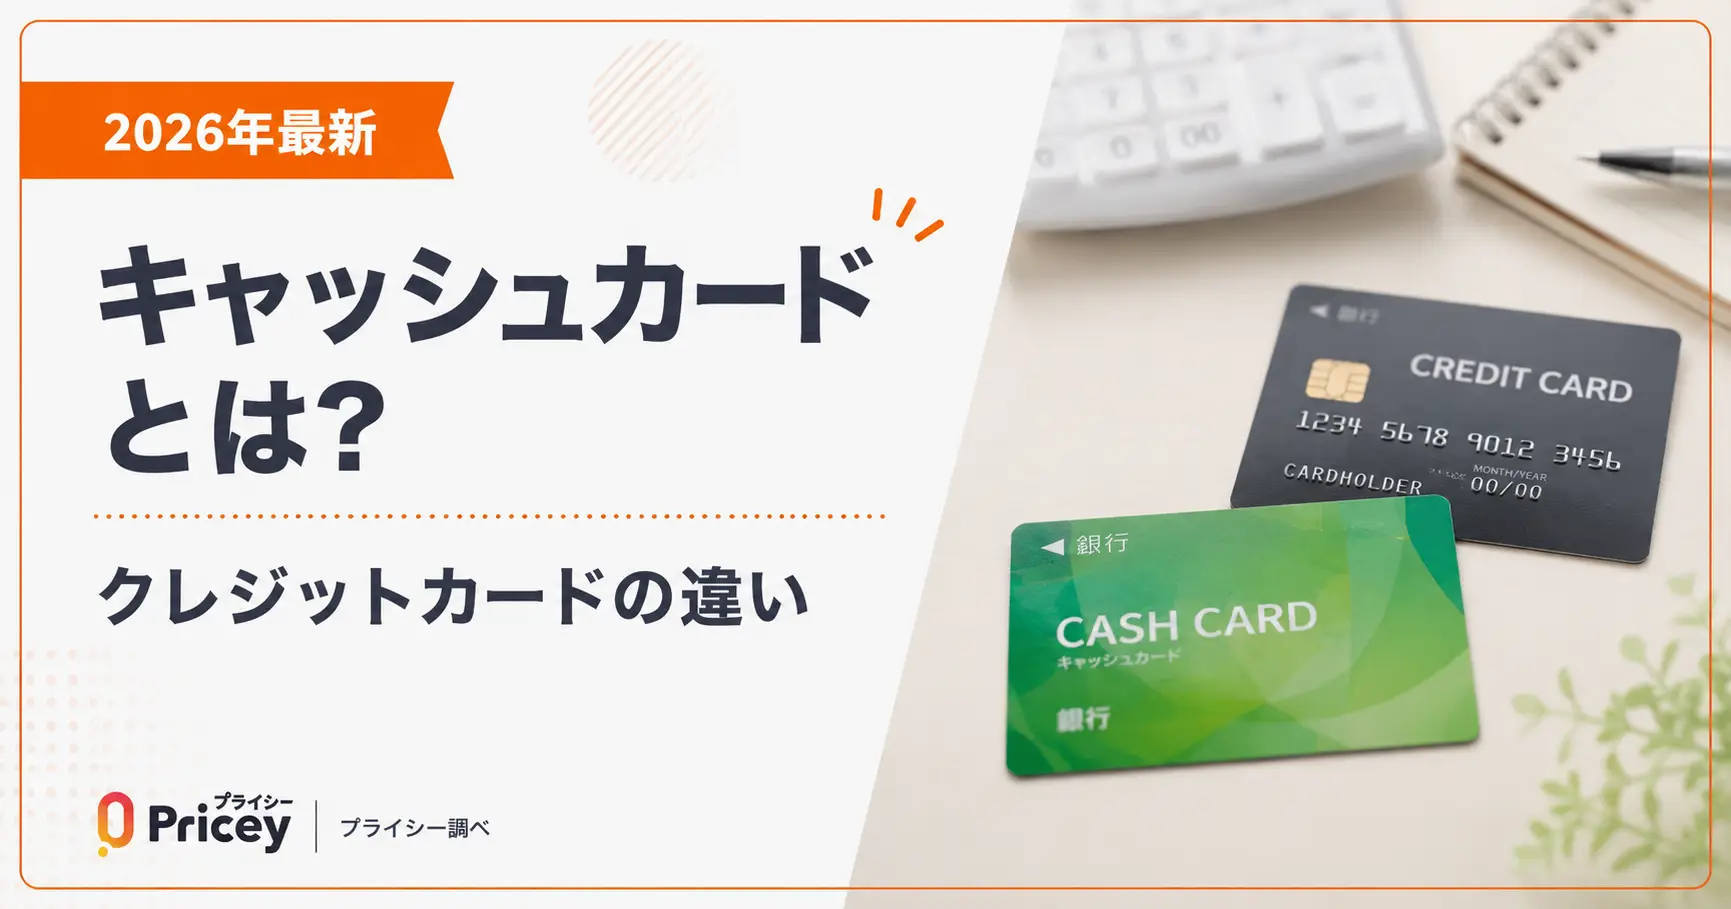
日常生活で両者を瞬時に見分けるためのチェックポイントは、券面に印字されている要素に集約されます。以下の特徴を確認するだけで、手元のカードがどちらであるかを迷うことはなくなります。
キャッシュカードとクレジットカードの見分け方における4大判別ポイント:
- 国際ブランドのロゴマーク:券面の右下などに「Visa」「JCB」「Mastercard」などの決済ネットワークのロゴが配置されていれば、原則としてクレジットカード(またはデビットカード)です。従来の単体型キャッシュカードにはこれらのロゴは入っていません。
- カード有効期限の印字:「MONTH/YEAR(例:08/29)」といった有効期限の刻印・印字があるものはクレジットカードです。一般的なキャッシュカードには有効期限が設定されていないケースが大半を占めます。
- ローマ字氏名とカード番号の桁数:クレジットカードは14〜16桁の固有番号が大きく印字され、名義人のローマ字氏名が記載されます。キャッシュカードは店番号(3桁)と口座番号(7桁)が小さく印字されているのみです。
- 裏面のセキュリティコード:カード裏面の署名欄付近にある3桁または4桁の「CVV/CVCコード」は、オンライン決済で本人確認に用いられるクレジットカード特有の要素です。
近年では、盗み見による情報流出を防止するため、券面に番号や氏名を一切記載しない「ナンバーレスカード」が市場の主流となっています。しかしナンバーレス仕様であっても、国際ブランドのロゴマークだけは必ず表面または裏面に配置されているため、ロゴの有無を見るだけで即座に判別可能です。

【データ徹底比較】キャッシュカード・デビット・クレカの性能差
現代の決済シーンを正確に把握するには、キャッシュカードとクレジットカードの2者間比較にとどまらず、両者の中間に位置する「デビットカード」を含めた3分類で捉える視点が欠かせません。金融各社の開示資料および業界標準値をもとに、機能やコストの差異を体系的にまとめました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 決済タイミング | クレカ:後払い(締め日の約30日後) デビット:即時引き落とし キャッシュ:ATM出金時のみ即時反映 | 即時引き落としと後払いの違いが資金繰り管理の分水嶺 | 家計簿アプリとの連動性を重視するなら即時型、手元資金の流動性を保つなら後払い型が合理的。 |
| 発行審査と申込基準 | クレカ:CIC等で信用情報審査あり(18歳以上) デビット:審査原則なし(中学生除く15歳以上) キャッシュ:本人確認のみで口座開設と同時に発行 | クレカは年収・勤続年数・過去の滞納履歴を厳格審査 | 発行審査と申込基準の違いは「信用供与の有無」に直結。信用情報に不安がある層はデビット一択。 |
| ポイント還元率 | クレカ:0.5%〜1.5%(特定加盟店で最大7〜10%) デビット:0.2%〜1.0%(現金還元型含む) キャッシュ:原則0%(一部提携サービス除く) | 年会費無料カードの基本相場は0.5%〜1.0%前後 | ポイント還元率の比較まとめにおいて、年間200万円決済時の差額は1万〜2万円超に達する。 |
| 不正利用の補償制度 | クレカ:申告から遡って60日以内全額補償 デビット:年次・月次の限度額付き補償あり キャッシュ:預金者保護法に基づく補償規定(過失審査あり) | 重大な過失(暗証番号の生年月日設定等)は対象外 | 不正利用時の補償制度はクレカが最も手厚いが、日頃からの明細確認を怠ると補償期間切れの危険あり。 |
| 現金引き出し手数料 | キャッシュ:自行無料〜コンビニ110/220/330円 クレカ:キャッシング手数料+利息(実質年率15〜18%) | 自行ATM平日の日中は原則無料の金融機関が多数 | ATM手数料と出金方法の確認を怠ると、1回の出金で実質数パーセントの手数料を喪失することになる。 |
データが物語る通り、3者の性格は似て非なるものです。特に「デビットカードとの違い」に着目すると、デビットは国際ブランド加盟店でクレジットカードと全く同じように支払えるものの、口座残高から即時に引き落とされるため、使い過ぎのリスクを構造的に遮断できる強みを持っています。
【機能の交差点】一体型カードのメリットとデメリット
大手メガバンクやネット銀行を中心に、発行シェアを急速に伸ばしているのが「キャッシュカードとクレジットカードの一体型カード」です。財布の厚みを減らし、1枚で預金管理とクレジット決済の双方を完結できる利便性から支持を集める一方、現場では予期せぬトラブルが多発しています。
メガバンクの窓口担当者に取材したところ、窓口に持ち込まれる相談で最も頻発しているのが「ATMへの挿入方向の誤認」と「暗証番号の混同」です。一体型カードには表裏または上下に異なるICチップや磁気ストライプが配置されており、ATMに挿入する向きによって機能が切り替わる仕組みになっています。
一体型カードのメリットとデメリットの客観的分析:
【メリット】
- 携帯性の向上:財布に収納するカード枚数を確実に削減でき、日常の管理負担を軽減できる。
- 自行優遇特典の獲得:銀行口座とクレジットカードを同一グループで紐付けることにより、ATM時間外手数料の無料回数付与や、他行宛て振込手数料の優遇を受けやすい。
【デメリット】
- 挿入方向ミスによる誤借入:預金を引き出すつもりで「クレジットカード方向」からATMに差し込み、誤ってクレジットカードのキャッシング枠から現金を借り入れてしまう事案が絶えない。
- 紛失・再発行時の全機能停止:カードを1枚紛失しただけで、預金の出金も日常のクレジット支払いも同時にストップする。再発行完了までの約1〜2週間、生活基盤が完全に麻痺する脆弱性を孕む。
- 暗証番号とセキュリティの注意点:「覚えるのが面倒」という理由から、キャッシュカード機能(数字4桁)とクレジットカード機能(数字4桁)に同一の番号を設定する利用者が多く、スキミングや盗難に遭った際の被害総額が跳ね上がる。
紛失リスクの分散という観点に立てば、生活防衛資金をプールしている重要口座のキャッシュカードと、日常使いのクレジットカードは物理的に分離しておく戦略が賢明であると言わざるを得ません。
【実態検証】利用者の生の声と現場目線で見えたリアル
SNSや大手掲示板、Q&Aサイトを定点観測すると、カードの使い分けに関する失敗談や怒りの声が毎日のように投稿されています。なかでも目立つ3つのリアルな現場事象を深掘りします。
知恵袋やコミュニティ上で数多く確認されるのが、「海外ATMで自分の口座から預金を引き出すつもりが、クレジットカードのキャッシングになっており法外な利息を取られた」という告白です。国内のATMであれば日本語ガイダンスで「預金引き出し」と「お借入」が明記されますが、海外ATMでは「Credit Account」「Checking Account」の選択肢を誤るだけで、自動的に高金利キャッシングが実行されてしまいます。
クレジットカードのキャッシング枠は、利息制限法の上限に近い実質年率15.0〜18.0%が適用される借入金です。返済期日までに自動引き落としされるとはいえ、10万円を引き出せば1カ月放置するだけで約1,200〜1,500円の金利が加算されます。ATM利用手数料(110円〜220円程度)とは桁違いのコストが発生する事実を、多くの利用者がトラブルに遭遇して初めて痛感しています。
また、店舗のレジ現場では「キャッシュカードを提示して支払いを拒絶される」という珍事件も散見されます。一方で、「以前、普通のキャッシュカードで買い物ができた記憶がある」と主張する利用者がいるのも事実です。
これが起きる背景には、キャッシュカードで買い物できる理由として知られる日本独自の決済規格「J-Debit(ジェイデビット)」の存在があります。J-Debitに対応している一部の加盟店(家電量販店や郵便局など)では、レジ端末にキャッシュカードを差し込んで暗証番号を入力すれば、その場で口座から代金が引き落とされます。しかし、コンビニや飲食店など一般的な小売店ではJ-Debitに対応していないため、「キャッシュカードでは支払えない」という現実が生じるわけです。この互換性の複雑さが、消費者の認識をさらに混乱させています。
一般に知られていない盲点とネットの誤解
デジタル金融が急速に進展するなかで、インターネット上には旧来の知識に基づいた不正確な情報が溢れています。特に深刻な不利益を被る恐れのある2大誤解を解体します。
誤解1:「キャッシュカードの不正利用もクレジットカードと同じように無条件で補償される」
これは極めて危険な盲点です。クレジットカードの場合、各社の会員規約に基づき「不正利用の通知から遡って60日以内の被害」であれば、本人に過失がない限りほぼ全額が補償されます。一方、キャッシュカードの不正引き出しに対する救済は「預金者保護法」に基づきますが、暗証番号の管理状況に関する審査は極めて厳格です。
全銀協の公表基準によると、「生年月日、自宅の電話番号、車のナンバーなど容易に推測される番号を暗証番号にしていた場合」や「カード上に暗証番号をメモしていた場合」は「重大な過失」または「過失」と認定され、補償額が75%に減額されたり、全額自己負担となったりするケースが存在します。暗証番号とセキュリティの注意点を軽視した代償は、預金者の自己責任として重く跳ね返ってきます。
誤解2:「クレジットカードを日常的に使わなければ信用力に傷はつかない」
これも一面的な見方に過ぎません。個人の信用情報(クレジットヒストリー)を管理する信用情報機関(CIC、JICCなど)には、カードの利用履歴と返済実績が記録されます。クレジットカードを適切に利用し、遅延なく返済を続けることで「信用実績」が蓄積され、将来の住宅ローンやマイカーローンの審査で有利に働きます。
逆に、30代や40代になっても一度もクレジットカードを作ったことがない「スーパーホワイト」と呼ばれる状態は、過去の破産歴による情報抹消者との区別がつきにくく、ローン審査で慎重な判断を下されるケースが金融業界では知られています。過度な借入は厳禁ですが、全くカードを持たないこと自体が将来の与信リスクになり得る点は、押さえておくべき金融リテラシーです。
2026年最新キャッシュレス事情がもたらした変化:
直近の市場動向に目を向けると、Apple PayやGoogleウォレットにカードを取り込む「トークン化(仮想番号化)」が定着したことで、物理カードを取り出す行為自体が過去のものになりつつあります。スマートフォンをかざすタッチ決済では、内部でキャッシュカード(デビット機能)なのかクレジットカードなのかを瞬時に判別して通信が行われます。物理的な見た目による識別が失われた時代だからこそ、画面上で選択しているカードの発行元と引き落としタイミングを主動的に把握する意識が求められています。
【プロの結論】認知心理学から読み解くカード選定の判断基準
経済学者や行動経済学の研究が明らかにしている通り、人間の脳は「現金を直接手渡す瞬間」に心理的な痛み(Pain of Paying)を感じるようにできています。キャッシュカードから引き出した紙幣を支払う際、財布から物理的な現金が減っていく光景は強烈な出費ブレーキとして機能します。
これに対し、クレジットカードによる決済は「支払いの痛みの遅延」を引き起こします。代金の支払いが1カ月以上先に先送りされることで、脳は支出の痛みを過小評価し、平均して現金決済時よりも15〜20%支出額が増加するという学術データも報告されています。便利さの裏側には、人間の認知の歪みを巧みに突いた消費促進のメカニズムが組み込まれているのです。
自身の資産防衛と健全な家計管理を実現するために、以下の判断基準を参考に明確な境界線を引くことを提言します。
キャッシュカード(+デビットカード)中心の生活が向いている人:
- 毎月の収支管理が苦手で、口座残高以上の買い物を物理的に防止したい人
- リボ払いや分割手数料の誘惑に弱く、借金に対する心理的抵抗感が薄い人
- 過去に引き落とし口座の残高不足を起こした経験があり、信用情報に傷をつけたくない人
- 15歳以上18歳未満の学生など、安定収入がなく発行審査を通過できない人
クレジットカードを主力にすべき人:
- 家計簿アプリやオンライン明細を月次で確実にチェックし、予算管理が徹底できている人
- 公共料金や日常の買い物を集約し、年間数万ポイント単位のポイント還元を確実に享受したい人
- 出張や旅行が多く、手厚い旅行傷害保険や不正利用時の即時補償など付帯サービスを重視する人
- 将来的な大型融資(住宅ローン等)に向けて、良好なクレジットヒストリーを構築したい人
【キャッシュカードとクレジットカードの違い】に関するよくある質問(FAQ)
Q1:キャッシュカードで買い物をすることは本当にできないのですか?
A1:原則としてできません。ただし、例外として「J-Debit(ジェイデビット)」に対応している一部の加盟店であれば、通常のキャッシュカードを端末に通して暗証番号を入力することで買い物が可能です。また、近年発行されている「デビット機能付きキャッシュカード」であれば、VisaやJCBなどの世界中の国際ブランド加盟店でクレジットカードと同様に買い物が楽しめます。
Q2:クレジットカードでATMから現金を引き出すと何が起こるのですか?
A2:自分の預金を引き出しているのではなく、カード会社から高金利でお金を借り入れる「キャッシング」が実行されます。ATM手数料(110〜220円)に加えて、年利15.0〜18.0%程度の利息が日割りで発生します。翌月の引き落とし日に一括またはリボ払いで返済する必要があるため、預金引き出しのつもりで操作しないよう厳重な注意が必要です。
Q3:一体型カードを紛失した場合、どちらの機能から先に停止すべきですか?
A3:一体型カードの紛失連絡窓口は銀行とクレジットカード会社で統合されているケースが多いため、まずはカード裏面等に記載されていた専用の紛失・盗難デスクへ直ちに電話をかけてください。1本の連絡で「預金口座の出金停止」と「クレジット利用の停止」が同時に処理されます。万が一の不正利用被害を防ぐためにも、警察への遺失届提出と同時に迅速な連絡が不可欠です。
Q4:高校生や大学生でもクレジットカードは作れますか?
A4:民法改正により18歳で成年となりましたが、多くのクレジットカード会社では「18歳以上(高校生を除く)」を申込条件としています。そのため高校生は原則としてクレジットカードを作れません(高校生には即時引き落としのデビットカードが推奨されます)。大学生や専門学生であれば、学生向けクレジットカードの審査基準に基づき、アルバイト収入が少なくても親権者の同意等を経て発行可能なケースが一般的です。
まとめ:今後の動向と失敗しないための判断基準
キャッシュカードとクレジットカードの本質的な違いは、「手元の預金を動かす鍵なのか」それとも「個人の信用をもとに後払いを実現する道具なのか」という資金移動の方向性にあります。券面デザインのデジタル化やナンバーレス化が進行するなかでも、国際ブランドロゴの有無や有効期限の刻印といった基本サインを見失わなければ、誤用による金銭的損失や心理的ストレスは未然に防ぐことができます。
還元率の高さや目先の利便性だけに目を奪われることなく、自己の資金管理能力に応じた適切なカードを選び取る姿勢こそが、複雑化するキャッシュレス社会を賢明に生き抜くための最強の防壁となります。 (出典: キャッシュ カード と クレジット カード の 違い(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
