収入と所得の違いとは?手取り計算と税金で損しない基礎知識2026
給与明細を開いて「総支給額」と「差引支給額」の落差にため息をついた経験は誰しも一度はあるはずです。額面上は昇給したはずなのに、銀行口座に振り込まれる金額がほとんど増えていない——この不条理とも思える現象の背後には、税金と社会保険の冷酷な力学が存在します。
多くのビジネスパーソンや個人事業主が日常会話で「収入」と「所得」を同じ意味として使いがちですが、税法上、この2つは似て非なる概念です。両者の境界線を曖昧にしたまま放置すると、受けられるはずの税制優遇を取りこぼしたり、思わぬ追徴課税を招いたりするリスクに直結します。2026年の最新税制環境を踏まえ、手取りを死守するために知っておくべき数字のカラクリを徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:「収入」は入ってきた金銭の総額(額面)を指し、「所得」はそこから経費や給与所得控除を引いた“手元に残る儲け”を意味する。
- 要点2:税金(所得税・住民税)は収入ではなく「課税所得」に対して課されるため、各種所得控除の漏れが直接的な手取り減につながる。
- 要点3:2026年の税制改正議論や社会保険の適用拡大を見据え、会社任せの年末調整から一歩踏み込んだ自己防衛策が不可欠となる。
【決定的な差】収入と所得は何が違う?税金で損をするカラクリを完全解剖
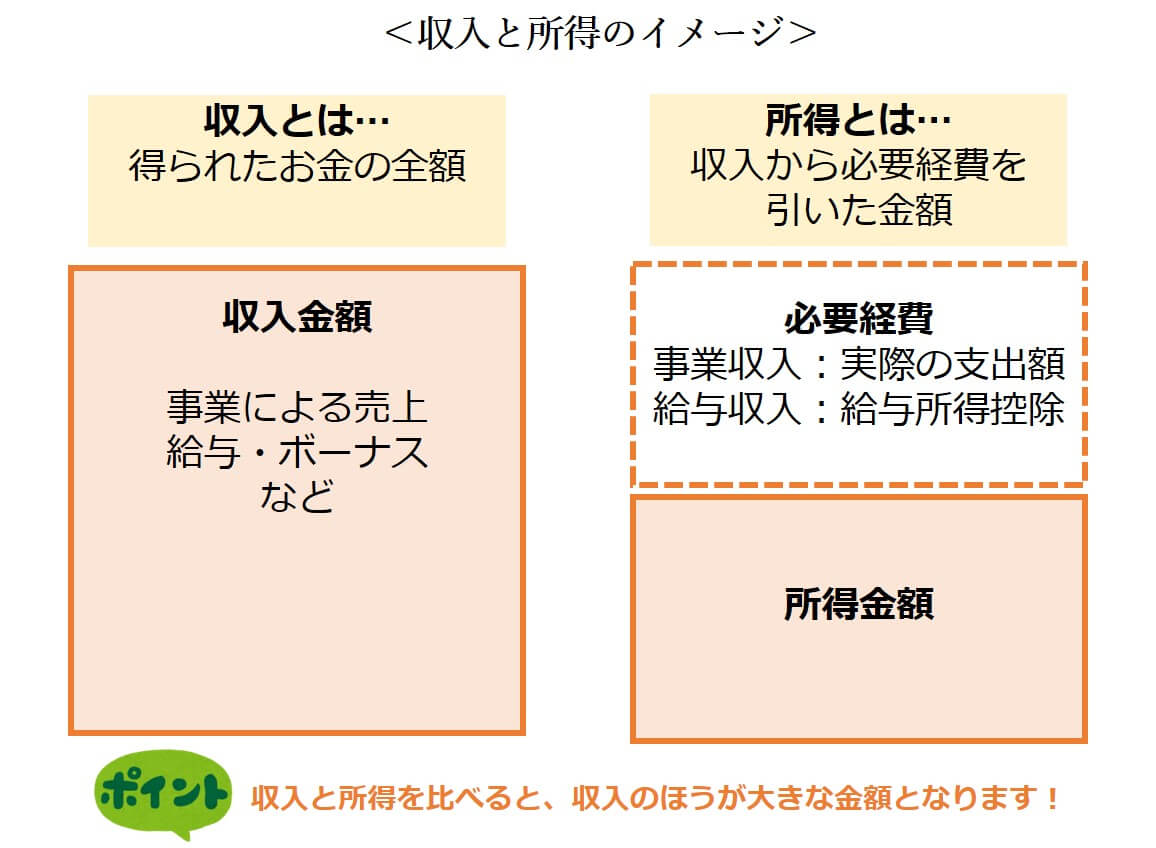
まず押さえるべき大原則は、「収入 - 経費 = 所得」というシンプルな算式です。税金の世界では、入ってきたお金そのものに直接課税されるわけではありません。
会社員における給与収入と給与所得の違いを整理すると、その構造が鮮明になります。「給与収入」とは、基本給に各種手当、残業代、ボーナスなどを合算した、いわゆる「額面年収」のことです。これに対し、会社員にはスーツ代や業務に必要な書籍代などの自腹負担を概算経費として認める給与所得控除の仕組みが用意されています。給与収入からこの給与所得控除を差し引いた後の金額こそが「給与所得」です。
個人事業主やフリーランスの場合、売上(収入金額)から実際の仕入れや通信費、交通費などの必要経費を差し引いた残額が「事業所得」となります。収入がどれほど大きくても、経費や控除が多ければ所得は小さくなり、逆に収入が控えめでも経費が少なければ所得は膨らみます。「収入が多い=税金が高い」とは限らないのは、このワンクッションが存在するためです。
それにもかかわらず、公的機関の申請や住宅ローンの審査、奨学金の基準などで「所得要件」と「収入基準」を混同し、申請資格を失ったり虚偽申告を疑われたりするトラブルが後を絶ちません。手取りを正確に把握する第一歩は、自分が語っている金額が「収入」なのか「所得」なのかを厳密に区別することから始まります。
【比較データで検証】収入・所得・手取りの違いが一目でわかる数値シミュレーション
では、具体的にどのような計算ステップを経て額面年収と手取り額の計算が行われるのでしょうか。税金計算は、収入から給与所得控除を引いて「所得」を割り出し、さらにそこから各種所得控除(基礎控除や社会保険料控除など)を引いて課税所得金額の算出方法へと進みます。その課税所得に所得税と住民税の税率(所得税は5〜45%の累進課税、住民税は原則一律10%)を乗じる仕組みです。
以下の表は、独身会社員(介護保険第2号被保険者非該当の30代を想定)の年収別モデルケースを整理した実数値データです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 年収300万円モデル | ・給与所得控除:98万円 ・給与所得:202万円 ・概算手取り:約240万円 | 手取り割合:約80% 社会保険料:約45万円 | 控除割合が高く税負担は比較的穏やかだが、生活防衛には固定費削減が必須。 |
| 年収500万円モデル | ・給与所得控除:144万円 ・給与所得:356万円 ・概算手取り:約395万円 | 手取り割合:約79% 社会保険料:約75万円 | 所得税率が10%ゾーンに進入。ふるさと納税やiDeCoによる所得圧縮効果が顕著に出始める。 |
| 年収800万円モデル | ・給与所得控除:190万円(上限) ・給与所得:610万円 ・概算手取り:約600万円 | 手取り割合:約75% 社会保険料:約115万円 | 給与所得控除が頭打ち(上限195万円)になり、所得税率20%+住民税10%の計30%がのしかかる。 |
| 年収1,200万円モデル | ・給与所得控除:195万円 ・給与所得:1,005万円 ・概算手取り:約840万円 | 手取り割合:約70% 社会保険料:約150万円超 | 児童手当の所得制限や配偶者控除の消失など「隠れ増税」が直撃し、額面の伸びほど豊かさを実感しにくい。 |
このデータが示す通り、年収が上がるにつれて手取り割合(手取り÷額面)は確実に低下します。特に年収800万円を超えると給与所得控除が頭打ちになるため、増えた給与の多くがそのまま課税所得に直結し、所得税の累進課税が容赦なく手取りを削り取っていくのです。
【実態検証】給与明細と源泉徴収票のリアル|SNSや相談現場に溢れる「手取りへの不満」
ネット上のコミュニティや知恵袋、SNSを調査すると、年末年始の時期を中心に「給与明細の数字と源泉徴収票の数字が一致しない」「年収が上がったのに生活が苦しい」という切実な声が数千件規模で投稿されています。
こうした混乱の背景には、書類ごとに記載されている「言語」が異なるという構造的問題があります。手元に源泉徴収票を準備した際、真っ先に確認すべきは以下の4つの枠です。
1つ目が「支払金額」であり、これこそが文字通りの「給与収入(額面年収)」です。通勤手当などの非課税分を除いた、会社から支払われた総額がここに記載されます。
2つ目が「給与所得控除後の金額」で、これが「給与所得」です。給与所得控除が差し引かれた後の純粋な儲けを表します。
3つ目が「所得控除の額の合計額」です。健康保険や厚生年金などの社会保険料、生命保険料控除、そして基礎控除と配偶者控除の判定を経た控除額の総和がここに並びます。
4つ目が「源泉徴収税額」であり、最終的に納めるべき1年間の所得税額が確定しています。
現場の取材でファイナンシャルプランナーが口を揃えるのは、「多くの人が支払金額だけを見て一喜一憂し、所得控除の欄をノーチェックのまま放置している」という事実です。年末調整での申告手続きで書類を1枚提出し忘れただけで、所得控除が数十万円単位で消失し、翌年6月からの住民税と当年の所得税が跳ね上がるケースが毎年多発しています。

一般に知られていない盲点とネットの誤解|「壁」の正体と副業の落とし穴
「103万円の壁」や「130万円の壁」という言葉が独り歩きしていますが、ここでも収入と所得の混同が致命的な勘違いを生んでいます。
長年議論されてきた「103万円の壁」の内訳は、給与所得控除55万円+基礎控除48万円=103万円です。つまり、給与収入が103万円以内であれば、給与所得控除を引いた給与所得は48万円となり、基礎控除48万円を引くことで課税所得が0円になるという計算構造です。ここで使われている「48万円」は所得の基準であり、収入の基準ではありません。配偶者特別控除の要件などを確認する際、「配偶者の所得が〇〇万円以下」と書かれている欄に「年収」を当てはめてしまい、適用対象外と誤認してしまう人が後を絶ちません。
さらに昨今、トラブルが激増しているのが副業による雑所得の計算です。ネット上では「年間20万円以下なら副業は申告不要」という俗説が広く信じ込まれていますが、これには二重の罠があります。
第一に、「20万円」という基準は売上(収入)ではなく、必要経費を差し引いた後の「所得」が20万円以下を指します。副業で50万円売り上げても経費が35万円かかっていれば所得は15万円となり、申告不要の枠内に入ります。
第二に、このルールはあくまで「所得税の確定申告の基礎知識」における特例に過ぎず、住民税には20万円ルールの免除規定が一切存在しない点です。所得税の確定申告を行わない場合であっても、市区町村に対して副業所得の住民税申告を行わなければ、立派な申告漏れとして督促状が届くことになります。
【2026年最新】税制改正詳細まとめとこれからの家計防衛策
2026年に突入し、日本の税制と社会保障を取り巻く環境は激動の局面にあります。政府内で進められてきた税制改正議論や社会保障改革が具体化し、額面給与と手取り額の乖離は一段と深刻化しています。
2026年最新の税制改正詳細まとめとして留意すべき主要ポイントは以下の3点です。
第1に、いわゆる「年収の壁」に対する所得控除制度の見直し議論です。人手不足解消を名目に、最低賃金の上昇に伴って給与所得控除や基礎控除の枠組みを実質的に引き上げる調整が進められていますが、控除額が変動した際のシステム対応や申告手続きの複雑化は避けられません。
第2に、社会保険の適用拡大の進展です。企業規模要件の撤廃や短時間労働者への厚生年金・健康保険の適用拡大が進み、これまで配偶者の扶養内で働いていたパート・アルバイト層が直接社会保険料を負担するケースが急増しています。これにより、手取りが一時的に大きく減少する「逆転現象」に直面する世帯が相次いでいます。
第3に、「子ども・子育て支援金」の公的医療保険を通じた本格徴収です。実質的な社会保険料の上乗せとして機能するため、課税所得から計算される所得税・住民税に加えて、毎月の給与明細から天引きされる金額が確実に底上げされています。何もしなければ手取りが自然減していく時代において、控除の仕組みを活用した課税所得の圧縮は、もはや一部の富裕層だけのものではなく、全国民にとって必須の生存戦略となっています。
【プロの結論】経済的リテラシーがもたらす自立の境界線
税金や社会保険の仕組みは意図的に複雑化されているように見えますが、その根底にあるルールは一貫しています。「知っている者は控除を使い倒して手取りを守り、知らない者は黙って天引きされ続ける」という身も蓋もない現実です。
心理学や社会学の観点から見れば、給与明細を直視せず会社に手続きを丸投げする姿勢は、国家や雇用主に対する無意識の「心理的依存」と言えます。自分に入ってくる「収入」と、法的に守られるべき「所得」の境界線を自らの手で線引きすることこそが、家計管理における健全な自立(心理的バウンダリーの確立)にほかなりません。
【今すぐ行動を見直すべき人の条件】
・ふるさと納税の限度額を「手取り額」で計算してしまい、枠を余らせている、あるいは超過している人
・医療費控除、生命保険料控除、iDeCoなどの控除証明書を面倒で破棄している人
・フリマアプリや副業の売上を「年間20万円以内だから」と住民税の手続きまで放置している人
【手取りを最大化できる人の条件】
・源泉徴収票の「支払金額」と「給与所得控除後の金額」の差額を即座に説明できる人
・控除可能な支出(小規模企業共済、セルフメディケーション税制など)を漏れなく把握し、年末調整と確定申告を使い分けている人

【収入 所得 違い】に関するよくある質問(FAQ)
Q1:転職や住宅ローン審査で聞かれる「年収」には、収入と所得のどちらを答えればよいですか?
A1:一般的に「年収」と問われた場合は、控除前の総支給額である「給与収入(額面金額)」を答えます。源泉徴収票の「支払金額」欄に記載されている数字が該当します。ただし、自営業者の場合や公的融資の審査では「所得金額」を求められるケースもあるため、書類の提出要件が「収入」か「所得」かを必ず確認してください。
Q2:メルカリやヤフオクなどの不用品処分で得たお金も「収入」や「所得」になりますか?
A2:日常生活で使っていた衣類や家具などの生活用動産の売却益は、税法上「非課税」と定められており、収入や所得の申告対象にはなりません。ただし、貴金属や美術品で1個(1組)の価額が30万円を超えるものや、最初から転売・営利目的で仕入れて販売した場合は課税対象となり、雑所得や事業所得としての申告が必要です。
Q3:年末調整を会社で済ませていれば、確定申告をする必要は絶対にありませんか?
A3:原則として会社員は年末調整で納税が完了しますが、例外があります。年間の給与収入が2,000万円を超える人、副業の所得が20万円を超える人、年の途中で退職して年末調整を受けていない人は確定申告が義務となります。また、年間10万円を超える医療費を支払った場合の医療費控除や、初年度の住宅ローン控除、ふるさと納税のワンストップ特例上限(5自治体)を超えた場合などは、税金の還付を受けるために確定申告を行う必要があります。
まとめ:数字のカラクリを見抜き手取りを守る行動へ
「収入」は入ってきたお金の総量であり、「所得」は税金計算の土台となる純粋な果実です。この2つの違いを理解することは、複雑怪奇な日本の税制から自身の資産を守るための最強の防壁となります。
物価高と社会保険料の引き上げが続く2026年、ただ額面の昇給を祈るだけでは手取りの防衛は困難です。源泉徴収票の各項目を点検し、年末調整の控除を正しく申告し、必要に応じて確定申告を戦略的に使いこなす。そうした小さなリテラシーの積み重ねこそが、確実に手元へ残る現金を最大化させる道筋となります。 (出典: 収入 所得 違い(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
