私立大学の学費4年間平均は?文理格差と2026年無償化の全貌
子どもの進学先を考える保護者や受験生にとって、最大の懸念事項といえるのが「学費の総額」です。私立大学の学費は物価高や施設維持費の高騰を背景に改定が相次いでおり、親世代の感覚とはかけ離れた水準へとシフトしています。「私立大学は高い」と頭では理解していても、学部ごとの格差や卒業までに実際に出ていく隠れた費用の全体像を正確に把握している家庭は決して多くありません。
文部科学省の公表データや各大学の開示情報をもとに、文系・理系・医歯薬系のリアルな4年間(または6年間)の学費総額を徹底解剖します。2026年度から本格始動した国の多子世帯向け支援策や奨学金の最新基準、さらに下宿生活に伴う実質的な支出まで、家計防衛に不可欠なエビデンスを網羅してお届けします。
📌 【この記事の重要ポイントまとめ】
- 要点1:私立大学4年間の学費平均は文系で約410万〜430万円、理系は約560万〜600万円、医歯薬系は2,000万円超と学部間の格差が鮮明。
- 要点2:相次ぐ学費改定の背景には、エネルギー高騰や研究DX投資に加え、少子化下における大学淘汰の構造的危機がある。
- 要点3:2026年最新の多子世帯無償化には「支援上限額(年約70万円)」と「扶養人数カウント」の壁があり、完全無償ではない点に注意が必要。
【学部別実態】私立大学4年間の学費平均と文理・医歯薬の圧倒的格差
大学進学にかかる支出を試算する際、真っ先に押さえるべきは「文系」と「理系」の構造的なコスト差です。文部科学省が実施した「私立大学等入学者に係る初年度学生納付金等調査」の最新傾向を紐解くと、入学金・授業料・施設設備費を合算した私立大学初年度納付金平均は全体平均でおよそ135万〜140万円となっています。しかし、これはあくまで全学部の平均値に過ぎません。
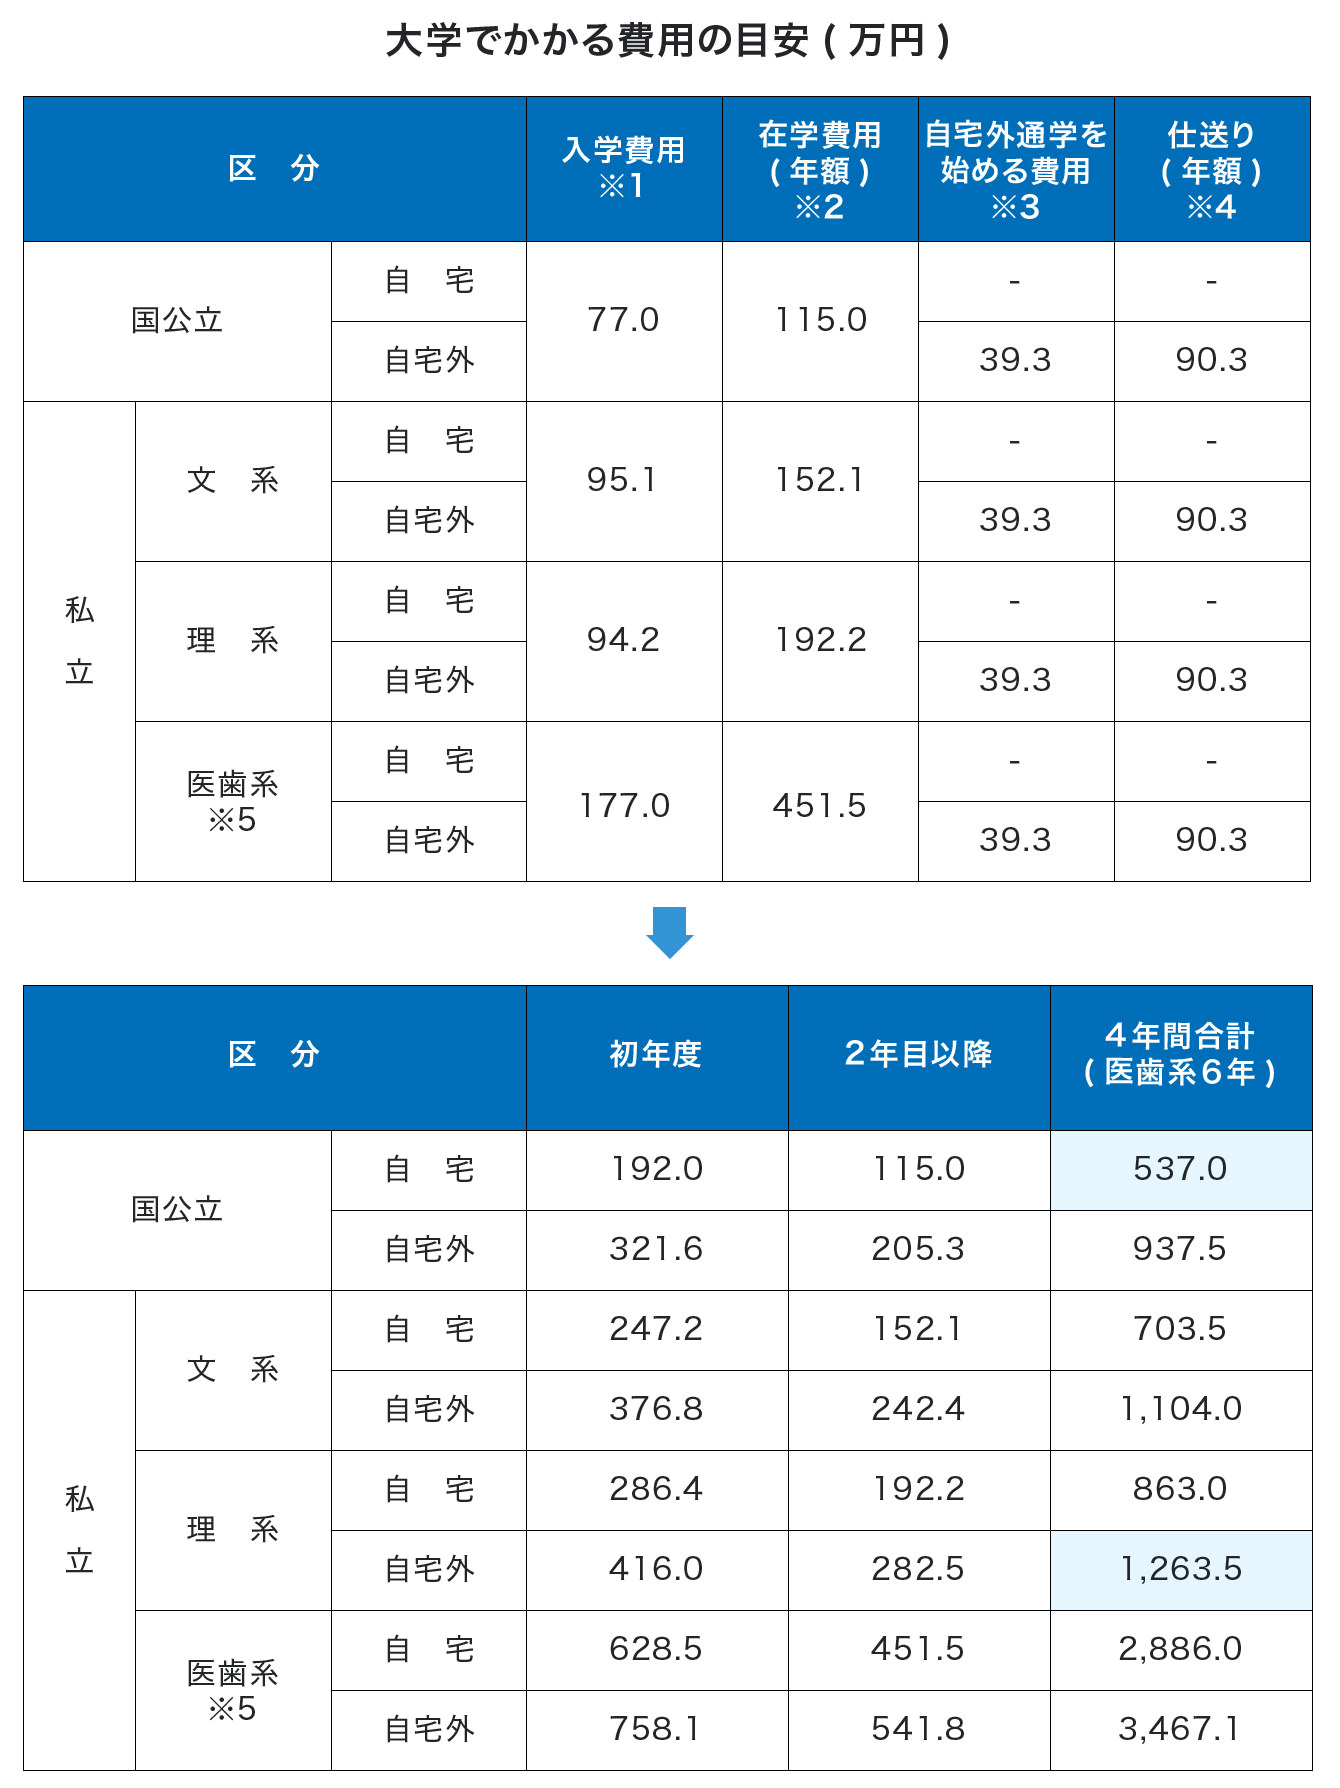
私立大学文系学費4年間で見ると、初年度に約120万〜130万円を納入し、2年目以降は年間約100万円前後が推移するため、4年間の総額は約410万〜430万円がボリュームゾーンとなります。講義室を中心とした座学が主軸である文系学部は、実験設備を多用する理系に比べて抑えめの設定が維持されてきました。
一方、実験・実習や高度な計算機環境を必要とする私立大学理系学費総額は跳ね上がります。理工系・農学系学部の場合、初年度の納付金だけで約160万〜180万円、2年目以降も年間約130万〜145万円がかかり、4年間の累積額は約560万〜600万円に達します。文系との差額は4年間で約150万〜170万円に及び、これは自家用車1台分に匹敵する開きです。
さらに桁違いなのが医療系学部です。特に私立大学医学部学費6年間では、下限でも約2,000万円前後、高額な大学では4,000万〜4,500万円超という圧倒的な資金が求められます。薬学部(6年制)でも総額1,200万〜1,400万円前後、歯学部でも2,500万〜3,500万円前後が相場となっており、一般家庭が容易に工面できるラインを大きく超えているのが現実です。

【データ比較】国公立私立学費比較と隠れた「施設設備費」のカラクリ
学費を検討する際、誰もが直面するのが国公立大学との差異です。文部科学省の省令で標準額が定められている国立大学(4年間の総額で約243万円)と私立大学を比較すると、その乖離は一目瞭然です。納付書に記載されている「授業料以外の名目」にも着目しなければなりません。
| 学部系統 | 4年間(6年間)の学費総額 | 初年度納付金の内訳目安 | 編集部の見解・評価 |
|---|---|---|---|
| 国立大学(標準額) | 約243万円 | 入学金:約28万円 授業料:約54万円 | 文理一律の標準額。学費面では圧倒的優位だが一部で値上げの動きあり |
| 私立文系学部 | 約410万〜430万円 | 入学金:約20万〜25万円 授業料:約80万〜90万円 施設費:約15万〜20万円 | 国立の約1.7倍。施設維持費のほか、ゼミ費や資格講座等の追加負担に注意 |
| 私立理系学部 | 約560万〜600万円 | 入学金:約20万〜25万円 授業料:約110万〜125万円 施設・実習費:約30万〜40万円 | 国立の約2.4倍。実験機材の更新費が上乗せされ、大学院進学時はさらに加算 |
| 私立医歯薬系(6年) | 医学部:約2,000万〜4,500万円 薬学部:約1,200万〜1,400万円 | 初年度合計:約350万〜900万円超 (教育充実費・実習費等含む) | 一般世帯の年収枠組みを凌駕。教育ローンや特待生制度の戦略的活用が必須 |
国公立私立学費比較を行うと、私立文系で約1.7倍、私立理系では約2.4倍の開きが生じます。この差額を生み出す大きな要因が私立大学施設設備費です。国立大学では校舎の改修やインフラ整備に国の施設整備費補助金が投入されますが、私立大学はキャンパスの維持管理、耐震化、空調・通信ネットワークの整備費用を学生から広く徴収します。
施設設備費は年間でおよそ15万〜20万円、理系や芸術系では実験実習費を含めて年間35万〜40万円を超えるケースも珍しくありません。4年間で換算すれば施設費・実習費だけで60万〜160万円に達し、これが「授業料以外に見落とされがちな隠れ固定費」の正体です。
なぜ学費は高騰し続けるのか?私立大学学費値上げ理由の構造的背景
首都圏をはじめとする主要私立大学では、授業料や入学金の改定が毎年のように報じられています。各大学の決算報告や文科省の中央教育審議会の議論から浮き彫りになる私立大学学費値上げ理由には、看過できない3つの構造的要因が存在します。
第1に、世界的なインフレーションと光熱水費の急騰です。キャンパスの大規模な空調、大講義棟の維持、スーパーコンピューターや実験用クリーンルームの稼働に伴う電気代の高騰は、大学経営をダイレクトに直撃しました。2020年代前半からの急激な物価上昇に対し、これまで学費を据え置いてきた大学ほど、維持限界を迎えて値上げに踏み切らざるを得なくなっています。
第2に、DX(デジタルトランスフォーメーション)と生成AI時代に対応した教育投資です。オンライン講義システムの大規模運用、キャンパス全域をカバーする超高速Wi-Fiの敷設、情報セキュリティ対策、先端研究用のクラウドライセンス購入など、教育の質を保つための固定費が跳ね上がっています。
第3に、少子化に伴う私立大学の経営難と私学助成金の先細りです。日本私立学校振興・共済事業団の調査によれば、私立大学の約半数が定員割れに直面しています。学生数の確保に苦しむ大学が増える一方で、国からの私立大学等経常費補助金は厳格化が進んでおり、財務体力を維持するために学費改定を選択せざるを得ない負のスパイラルが生じています。
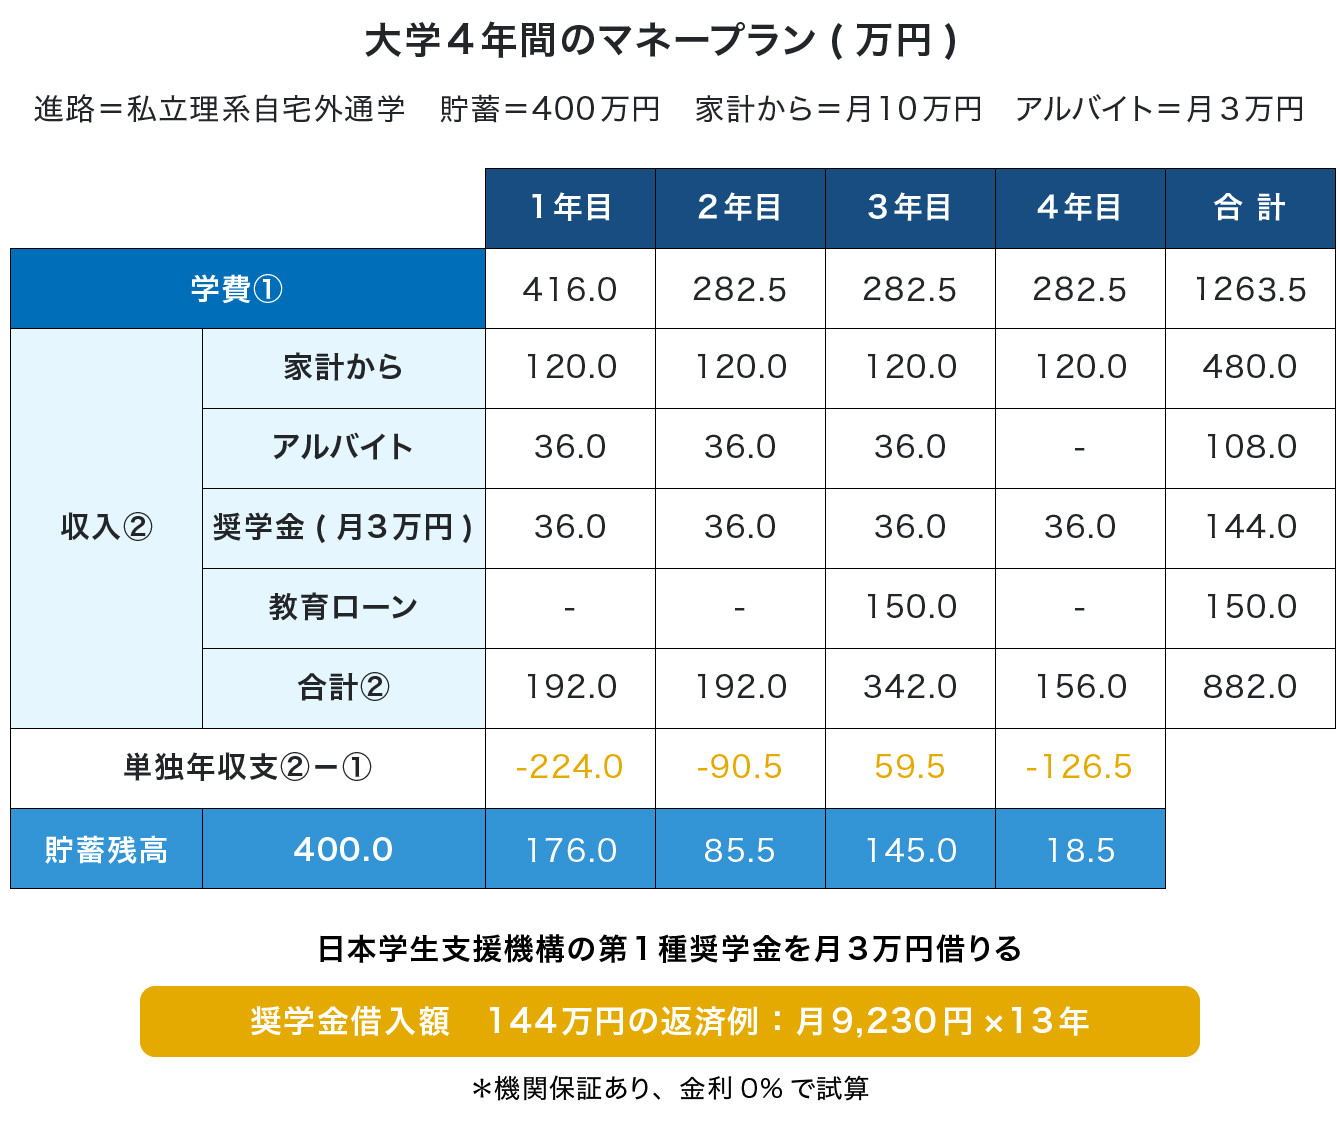
【実態検証】学費だけではない重荷|一人暮らし生活費と家庭のリアルな悲鳴
親が直面する教育費の負担は、大学の窓口に振り込む学費だけで完結しません。地方から大都市圏の私立大学へ進学する場合、重くのしかかるのが住居費と食費です。
全国大学生活協同組合連合会(生協連)などの学生生活実態調査によると、大学生一人暮らし生活費平均は毎月およそ13万〜15万円(年間約150万〜180万円)を要します。近年の大都市圏における家賃相場の上昇や食品インフレの影響を受け、保護者からの仕送り額の中央値(月7万〜8万円前後)だけでは生活が成り立たず、多くの学生がアルバイトや奨学金で補填しています。
ネット上のコミュニティやSNS、知恵袋などでは、教育費に追われる保護者からの痛切な声が溢れています。
「子ども2人を私大理系に通わせているが、学費と下宿代で毎月20万円以上が消える。ボーナスもすべて学費の納付期に右から左へ消えていき、自分たちの老後資金の積立を完全に停止した」(50代・会社員男性)
「『公立に落ちたら私立でもいいよ』と軽く言っていたが、入学金、前期授業料、アパートの敷金礼金、パソコン代が一気に押し寄せ、合格後1ヶ月で200万円以上が口座から消えた。事前のキャッシュフロー計画が甘かったと悔やんでいる」(40代・パート女性)
教育費のピーク期が親の定年間際と重なる家庭も多く、退職金や老後資金を取り崩して子どもの大学費用に充ててしまう「教育費破産」の危機は、決して他人事ではない現実として横たわっています。
2026年最新の「大学無償化」と支援制度|多子世帯授業料免除のリアルな要件
増大する家計負担に対し、政府が打ち出したセーフティネットの改編に注目が集まっています。いわゆる「高等教育の修学支援新制度」において、大学無償化2026年最新要件は従来の所得制限枠組みから大きな転換点を迎えています。
最大の変更点は、大学授業料免除多子世帯向けの大規模な拡充策です。具体的には、「扶養する子どもが3人以上いる世帯」を対象に、所得制限を撤廃して大学の授業料および入学金を一定の上限額まで支援する制度が施行されています。
ただし、ここで注意しなければならないのは、私立大学の学費が「全額タダ」になるわけではない点です。国が定める年間の授業料減免上限額は、私立大学の場合でおよそ年間70万円前後(入学金減免は約20万円が上限)に設定されています。前述の通り、私立文系の年間学費は約100万円、理系は約130万〜150万円に上るため、上限を超えた差額(年間30万〜80万円程度)は家庭が自己負担しなければなりません。
一方、低所得世帯向けの給付型奨学金家計基準(JASSO/日本学生支援機構)も第IV区分まで段階的に対象が広がっていますが、中間層が利用するには依然として年収の壁が存在します。手元資金が不足する場合の現実的な選択肢として、日本政策金融公庫の国の教育ローン利用条件を確認しておくことが推奨されます。融資限度額(学生1人あたり通常350万円以内、海外留学等は450万円以内)や世帯年収上限(子ども1人の場合790万円以内、子ども3人の場合990万円以内など)が設定されており、民間銀行の教育ローンに比べて固定金利かつ低利で利用できる点が特徴です。
一般に知られていない盲点とネットの誤解|「多子世帯無償化」の罠
政府の支援策について、ネットニュースのヘッドラインだけを見て「子どもが3人いれば大学費用は心配ない」と安心するのは極めて危険です。実務上、多くの家庭が直面する「落とし穴」を検証します。
最大の盲点が、「扶養から外れた瞬間にカウントが消滅する」というカウントダウンの罠です。国が定める多子世帯の定義は「親が現に扶養している子どもが3人以上」であることです。例えば、3人兄弟で長男が大学を卒業して社会人になり親の扶養から外れると、扶養される子どもは2人となり、その時点で残された次男・三男は多子世帯無償化の対象から除外されます。
学年が離れている兄弟姉妹の場合、「3人同時に扶養されている期間」が極めて短くなるため、支援の恩恵をフルに受けられる家庭は限定的です。3人とも大学に通う予定であっても、長男の在学中しか支援が下りず、次男や三男が学年を上がった頃には全額自己負担に戻るという事態が頻発します。
また、大学独自の納付金スケジュールの盲点もあります。国の支援金は入学後に申請・認定を経て還付される仕組みが主流であるため、合格直後に大学へ振り込む「初年度前期納付金(約70万〜100万円)」は、事前に現金で工面しておかなければならないというキャッシュフローの壁が存在します。制度を過信して手元資金を空にしておくことは、進学辞退を招きかねない致命的な誤解です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
4年間で400万〜600万円超を投じる私立大学への進学は、家庭にとって数千万円規模の住宅購入に次ぐ大型投資です。感情論や世間体ではなく、冷徹な費用対効果と家計の体力で見極める必要があります。
私立大学への投資が前向きに機能する家庭の条件:
- 目的意識が明確な専門職志向:理系、情報系、資格取得直結学部(看護・薬学・建築など)で、卒業後の期待生涯賃金や就職先が明確である場合。
- キャッシュフローに余力がある:親の退職金や老後資産を崩さず、手取り年収と貯蓄の範囲内で学費納付を完結できる家計基盤がある。
- 支援制度の要件に合致している:多子世帯要件やJASSO給付型、大学独自の特待生・給付奨学金を事前にシミュレーションできている。
慎重な再考や方針転換を推奨すべき家庭の条件:
- 目的が曖昧な文系進学:「なんとなく大卒資格が欲しい」という動機で、生活費を含め800万円近い借入(有利子奨学金や多額のローン)を背負うケース。
- 親の老後資金破綻リスクが高い:定年退職の時期と大学在学期間がモロに重なり、住宅ローン残債と教育費がダブルで家計を圧迫している世帯。
- 年の差兄弟の多子世帯:上の子が就職した途端に無償化の枠組みから外れるシミュレーションを怠っている世帯。
近年、家族社会学や心理学の領域では、親が過度な自己犠牲を払って子どもの教育費を捻出し、結果として子どもに「これだけ投資したのだから」と見返りや成功を無意識に強要してしまう共依存的な親子関係(教育過熱による心理的境界線の喪失)が指摘されています。親自身の健全な老後と経済的自立を保つことこそが、長い目で見た子どもの心理的・経済的自立を支える最良の防波堤となります。
【私立大学の学費4年間平均】に関するよくある質問(FAQ)
Q1:私立大学の学費は4年間で本当に平均400万〜600万円で収まりますか?
A1:大学に支払う授業料等の納付金だけであれば、文系で約410万〜430万円、理系で約560万〜600万円が相場です。ただし、教科書代、ノートパソコン購入費、実習・資格試験費用、ゼミ合宿費、同窓会費などが別途年間10万〜20万円程度かかります。さらに下宿生の場合は4年間の生活費として600万〜700万円超が上乗せされるため、総出費は1,000万円を容易に突破します。
Q2:2026年最新の多子世帯無償化は、所得がどれだけ高くても対象になりますか?
A2:多子世帯(扶養する子どもが3人以上)の授業料等減免については、従来の所得制限が撤廃されているため、高所得世帯であっても対象となります。ただし、私立大学の場合は減免額に上限(授業料年約70万円、入学金約20万円)があるため、差額の学費は自己負担となります。また、一番上の子どもが就職等で扶養から外れると、その時点で多子世帯の要件を喪失します。
Q3:初年度の学費を納められない場合、どのような選択肢がありますか?
A3:合格直後の納付を猶予する「延納・分納制度」を導入している大学があります。また、公的融資である「国の教育ローン(日本政策金融公庫)」は年間を通じて申し込みが可能で、合格前であっても申請を受け付けています。学生本人が借りるJASSO奨学金は原則として入学後の振込開始となるため、初年度納付金には間に合わない点に留意してください。
まとめ:今後の動向と失敗しないための判断基準
私立大学の学費は、文系・理系を問わず高止まりを続けており、もはや「公立高校から私大進学」というルートであっても、無計画な資金計画では家計が立ち行かない時代に突入しています。大学側の学費値上げ傾向は、物価やDXインフラ投資を背景に今後も継続する公算が高いといえます。
制度拡充が進む国の支援策や無償化の枠組みは歓迎すべき変化ですが、「無条件の全額無償」ではない現実を直視しなければなりません。進路を決めるにあたっては、志望校の初年度納付金と4年間の総額、下宿生活にかかるランニングコスト、そして家族の年齢構成に応じた支援制度の適用期間をエクセル等で綿密に試算することが極めて重要です。子どもの希望を尊重しつつも、家庭全体のライフプランを破綻させない冷静なマネープランを組み立てていきましょう。 (出典: 私立 大学 学費 4 年間 平均(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
