株の繰越損失で大損を防ぐ!確定申告の落とし穴と2026年最新対策
相場の急変や個別株の急落によって手痛い損失を抱えた際、多くの個人投資家が「見たくもない」と取引明細を放置してしまいます。特に「特定口座(源泉徴収あり)」を選んでいる場合、確定申告が原則不要である安心感から、赤字の申告手続きを一切行わないケースが目立ちます。しかし、その無関心こそが将来手にするはずの利益から数十万円単位の税金を余計に奪い去る元凶です。
税制上認められている「上場株式等譲渡損失繰越控除」を活用すれば、発生した損失を翌年以降最長3年間にわたって繰り越し、将来の売買益や配当金から差し引くことが可能です。一方で、近年の税制改正に伴い、申告のやり方を一歩誤ると国民健康保険料の急騰や各種扶養からの除外といった予期せぬ金銭的ペナルティを招く構造も定着しています。2026年最新の税制環境を踏まえ、損失を最小限に抑えて合法的に手元資金を守るための全実務を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:株の赤字を放置すると翌年以降の利益にかかる約20.315%の税金を取り戻せず、最大3年間の控除枠を自ら捨てる大損に直結する。
- 要点2:税制改正で所得税と住民税の課税方式が完全一致したため、国民健康保険加入者や扶養親族は保険料増額や扶養外れのリスクを精密に事前計算する必要がある。
- 要点3:権利を維持するには取引がない年でも毎年連続して確定申告書と付表を提出し続ける厳格なルールが存在し、途切れた時点で失効する。
【放置厳禁】株の繰越損失を申告しないと大損する決定的な理由
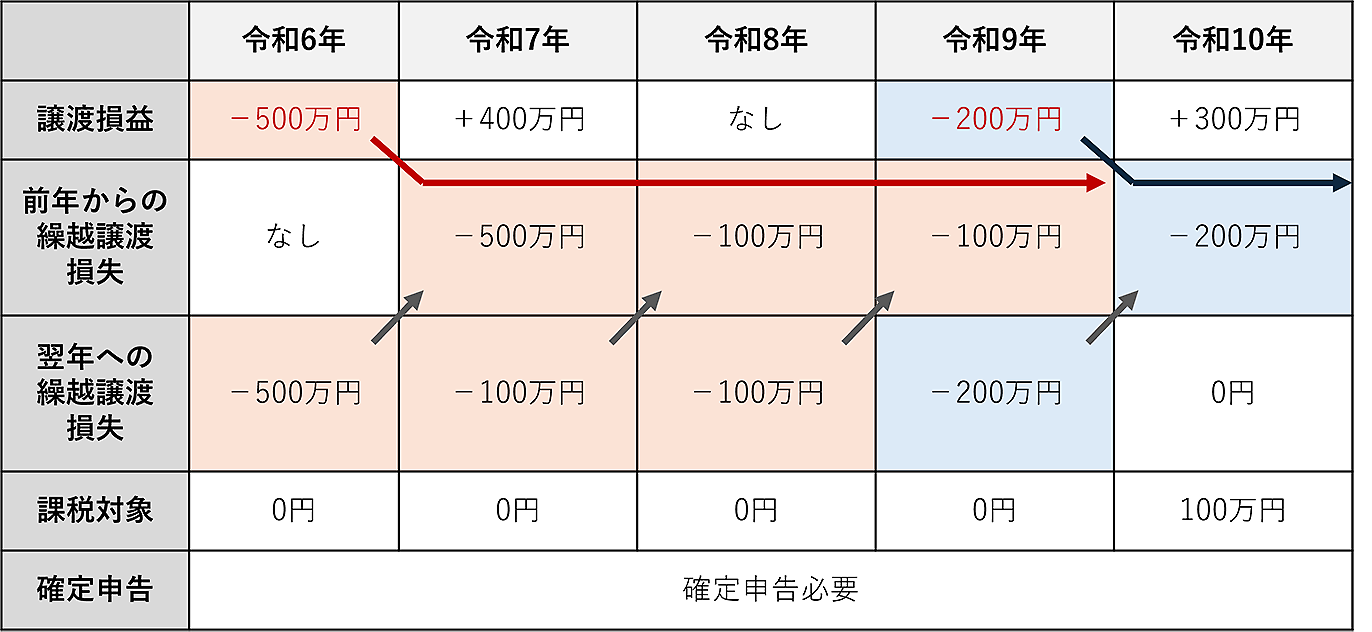
投資の世界において、負けを確定させる行為は精神的な苦痛を伴います。しかし、税務手続きにおいてその痛みを直視しない投資家は、税制の仕組みによって二重の敗北を喫することになります。上場株式の取引で年間損益がマイナスになった場合、確定申告を通じて「上場株式等譲渡損失繰越控除」の手続きを行えば、株式損失繰越3年ルールが適用され、翌年以降3年間にわたって生じる売買益から過去の赤字分を控除できます。
例えば、2025年に株式取引で200万円の損失を出した投資家が、2026年に相場の回復に乗って200万円の利益を出した場面を想定します。赤字の年に損失を正しく繰り越していれば、2026年の利益200万円から前年の損失200万円が相殺され、株式譲渡益課税(所得税15%+復興特別所得税0.315%+住民税5%=20.315%)は0円で済みます。対して、赤字を放置していた場合、特定口座内で自動的に約40万6,300円の税金が天引きされ、過去の200万円の痛手の上に更なる現金流出が重なります。
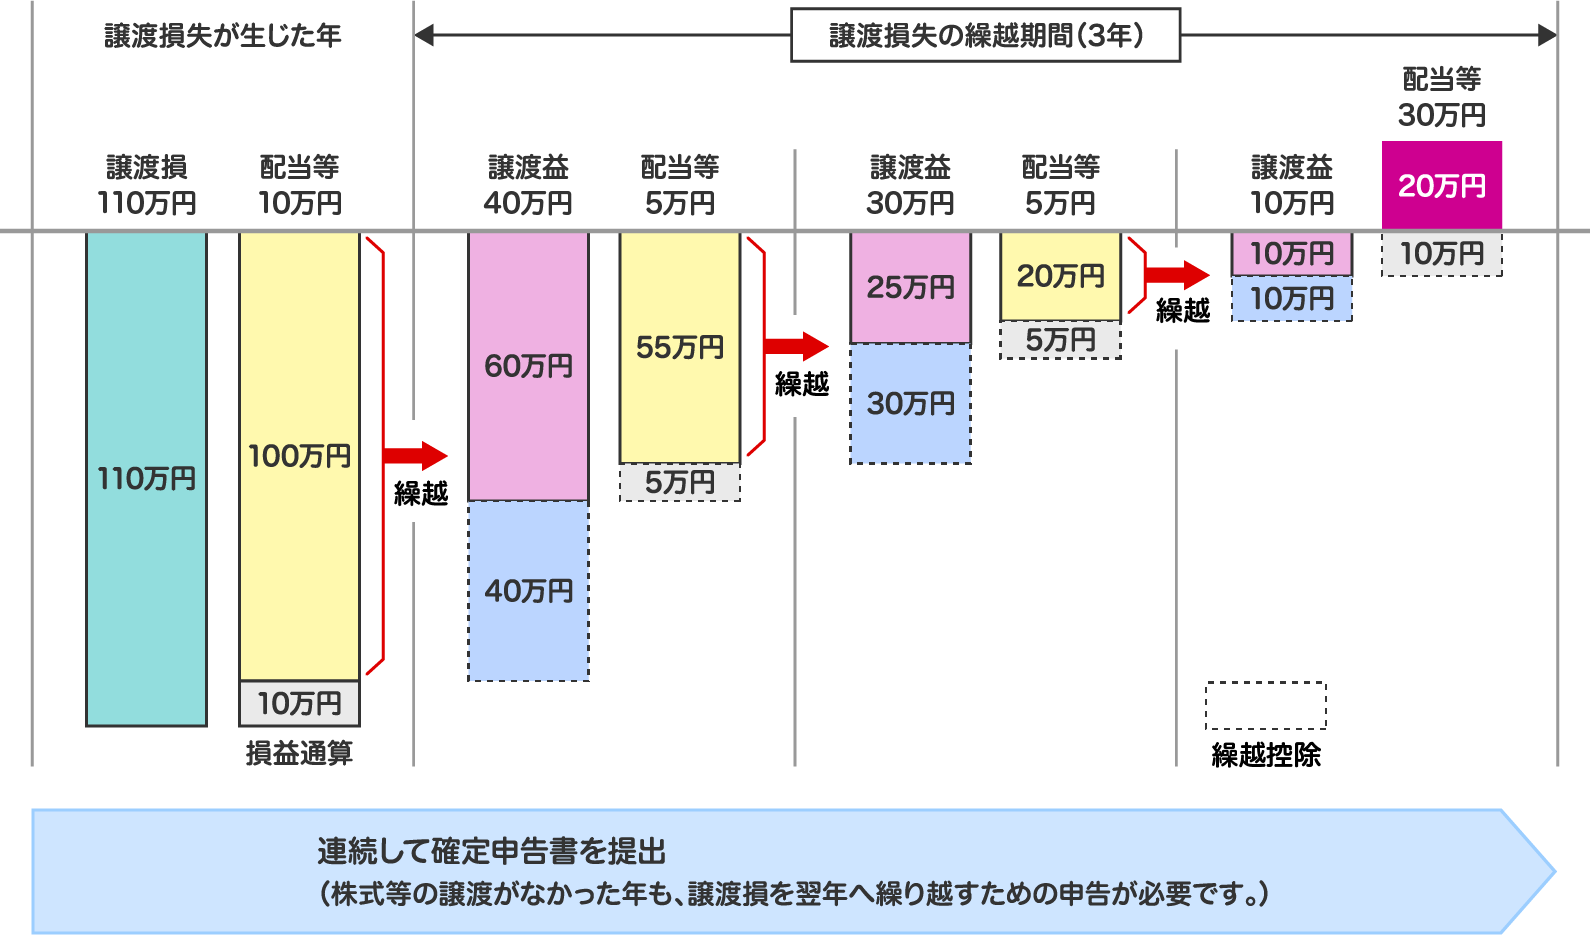
さらに見逃せないのが繰越損失配当金相殺の仕組みです。売買益だけでなく、受け取った配当金(特定口座内で源泉徴収された配当所得)とも損益通算が可能なため、配当金から天引きされていた20.315%の税金が丸ごと還付口座に振り込まれます。この権利を行使するための唯一の鍵が、損失が出た年の翌年に行う確定申告に他なりません。
【比較で納得】繰越控除と損益通算の損得シミュレーション
証券口座の管理画面を眺めているだけでは、実際にどれほどの現金格差が生じるのか実感が湧きにくいものです。以下の試算データは、損失申告を行ったケースと放置したケースにおける手元資金の推移を比較したものです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 初年度の確定損失 | ▲150万円(売買損) | 年間50万〜200万円規模 | 特定口座(源泉徴収あり)でも自動繰越はされない |
| 2年目の運用成果 | 譲渡益+100万円・配当+20万円 | 年間利益合計+120万円 | 源泉徴収税額は本来24万3,780円引かれる |
| 申告時の税還付・免除額 | 全額控除(納税額0円・還付) | 税率20.315%分がそのまま手元に残る | 差額+24万3,780円の現金防衛に成功 |
| 3年目への残り繰越枠 | 残り▲30万円の控除枠を維持 | 控除枠の残額は翌年へ持ち越し可能 | 翌年も申告を継続すれば最大3年目まで活用可能 |
| 未申告・放置の場合 | 2年目の税金24万3,780円を完全没収 | 過去の赤字は一切顧みられない | 「口座内で勝手に引かれて気づかない」典型例 |
上の表が示す通り、わずかな申告作業を怠るだけで、約24万円以上の現金が口座から静かに消えていきます。国税庁や税務署が「過去に損をしていませんか?」と親切に教えてくれることは決してありません。税制は知っている者だけを守る設計になっています。
【実態検証】投資家のリアルな生の声と税務署相談で見えた現実
大手ネット証券のユーザーコミュニティやSNS上には、繰越控除の申告を巡る生々しい証言が溢れています。都内在住の40代会社員男性は、当時の心境を次のように振り返ります。
「新興ハイテク株の急落で300万円近い損切りを余儀なくされた年、画面を開くことすら嫌悪感があり、年間取引報告書も見ずに放置していました。翌年、相場の反発で150万円ほど取り戻したのですが、年末に引かれた税金明細を見て戦慄しました。30万円以上の税金が源泉徴収されていたのです。税務署に駆け込んだものの、『前年の損失申告をしていないため通算できません』と冷静に告げられ、自分の無知に膝から崩れ落ちました」
また、確定申告会場の相談窓口でも、例年同様のトラブルが頻発しています。相談に当たる税務署職員の証言によると、「複数の証券口座を併用している投資家が、A証券の赤字とB証券の黒字を特定口座のまま放置し、相殺されないまま税金を取られていることに数年経ってから気づくケース」が非常に多いといいます。
特定口座源泉徴収あり繰越控除の利便性に甘え、「源泉徴収ありを選んでいるから証券会社が全てよしなにやってくれる」と誤認している人が後を絶ちません。同一口座内の同一年度の損益であれば証券会社が自動で損益通算を行いますが、「他社口座との合算」や「過去の赤字との通算」は、個人が税務署へ自己申告しない限り1円も反映されないのが税務の冷酷な現実です。
一般に知られていない盲点とネットの誤解|住民税の一体化が招く罠
繰越控除には莫大な税制メリットがある一方、絶対に看過できない巨大な地雷が埋め込まれています。それが株損益通算デメリットの中核をなす、住民税申告不要制度廃止影響と株損失繰越国民健康保険料影響の問題です。
かつての税制では、「所得税は確定申告して損益通算を行うが、住民税は申告不要を選択する」という柔軟な使い分けが認められていました。これにより、住民税の課税所得を増やさず、国民健康保険料や介護保険料への悪影響を完全に遮断することが可能でした。しかし、税制改正によって所得税と住民税の課税方式が完全に一致することとなり、所得税で確定申告した株式の損益や配当所得は、例外なく住民税の算定所得(合計所得金額・総所得金額等)にも反映されるルールへと変貌を遂げました。
この制度変更が、特定の投資家に致命的な打撃を与えています。具体的な落とし穴を検証します。
- 国民健康保険料・後期高齢者医療制度への跳ね返り:自営業者、フリーランス、退職後の無職世帯など、国民健康保険に加入している場合、繰越損失と配当金を相殺するために配当所得を申告すると、翌年の合計所得金額が跳ね上がり、保険料が上限額まで高騰する危険があります。取り戻した税金以上の保険料負担増になる逆転現象が実際に多発しています。
- 扶養控除からの脱落:配偶者控除や扶養控除の対象になっているパート・専業主婦(夫)や学生が、配当金を取り戻そうとして確定申告を行うと、合計所得金額の判定基準(48万円以下など)を超過し、世帯主の税負担が跳ね上がる事態を招きます。
- 医療費の自己負担割合の引き上げ:70歳以上の高齢者の場合、確定申告によって所得が増加判定されると、窓口負担が1割〜2割から「現役並み所得者(3割負担)」へと悪化するリスクに直面します。
損失を翌年以降に繰り越すだけの年(初年度が純粋な売買赤字のみの場合)は合計所得金額に加算されないため保険料等への悪影響は基本的にありませんが、「翌年以降に利益や配当と相殺した瞬間」に所得として顕在化します。ネット上に散見される「確定申告は絶対にお得」という安直な言説を鵜呑みにするのは極めて危険です。
【2026年最新】株繰越損失確定申告やり方と付表の書き方を完全図解
2026年の確定申告において、株式の繰越損失を正しく処理するための実務フローを整理します。国税庁の「確定申告書作成コーナー」およびマイナポータル連携を用いたe-Tax手続きは年々洗練されており、書類を手書きする時代から完全にデジタル完結へとシフトしています。
株繰越損失確定申告やり方の基本ステップは以下の4段階です。
- 特定口座年間取引報告書の回収:利用している各証券会社の管理画面から、電子交付された「特定口座年間取引報告書(XMLデータまたはPDF)」をダウンロードします。マイナポータル連携を設定していれば、証券会社と連携させてデータを自動一括取得できます。
- 申告書第三表(分離課税用)の作成:株式の売買損益は「申告分離課税」に分類されます。確定申告書B第一表・第二表に加え、「第三表」に株式等の譲渡所得に関する数値を入力します。
- 付表の作成と添付:最も重要な書類が国税庁株式等繰越損失申告書付表(「上場株式等に係る譲渡損失の損益通算及び繰越控除のための申告書」)です。前年から繰り越された損失額、当年の売買損益、当年の配当等の金額、そして翌年へ繰り越す残額を記入します。e-Tax作成コーナーを利用すれば、画面の案内に沿って数値を入力するだけで自動計算・生成されます。
- データの電子送信:作成したデータをマイナンバーカードを用いて税務署へ送信します。紙の申告書を持参・郵送する場合に比べ、還付金の入金スピードが圧倒的に早くなります。
ここで絶対に忘れてはならないのが、株式損失繰越毎年確定申告の原則です。損失が発生した翌年以降、仮に「一切株式取引を行わなかった年」や「新たな売買をしなかった年」があったとしても、前年からの繰越損失枠を保持し続けるためには、取引が全くない年であっても毎年確定申告書付表を提出し続けなければなりません。
一度でも申告を怠って申告期限を跨ぐと、税務署側で損失の連続性が途切れたとみなされ、残りの控除可能期間が残っていても繰越枠が消滅します。また、株式投資損失申告期限と時効に関しては、法定申告期限から5年以内であれば更正の請求や還付申告が認められる余地があるものの、繰越控除の特例適用には「連続した申告書の提出」が要件とされているため、後からのリカバリーには厳格な制約が伴います。赤字を出した瞬間から毎年ルーティンとして申告する意識が不可欠です。

【プロの結論】損失回避の心理学と「申告すべき人・避けるべき人」の分岐点
行動経済学の代表的理論である「プロスペクト理論」が示す通り、人間は「10万円の利益を得る喜び」よりも「10万円の損失を被る苦痛」を約2倍から2.5倍強く感じるとされています。この強烈な「損失回避バイアス」が働くと、投資家は赤字の現実を直視できなくなり、無意識のうちに確定申告や損益計算から逃避してしまいます。これを心理学では心の痛みを遮断する「心理的防衛機制(否認)」と呼びます。
しかし、資産防衛の現場において感情の逃避はコスト以外の何物も生みません。感情を排し、自身が「申告すべき属性」なのか「申告を避けるべき属性」なのかを冷徹に見極める必要があります。
申告して繰越控除を徹底活用すべき人
- 勤務先の健康保険(組合健保・協会けんぽ・共済組合)に加入している会社員・公務員:社会保険料は給与収入のみに基づいて算定されるため、確定申告で株式所得や繰越控除を通算しても、健康保険料や厚生年金保険料が上がる心配は一切ありません。最も税制メリットを純粋に享受できる層です。
- 将来的に同一口座または他社口座で年間数万〜数百万円の利益を見込んでいる投資家:翌年以降の税負担を確実に圧縮できるため、損失申告を行わない合理的理由はありません。
- 複数口座を運用し、年間を通じて赤字口座と黒字口座が分かれている人:年をまたがずとも、当年の口座間損益通算を行うだけで、黒字口座から天引きされた税金が即座に戻ってきます。
慎重な試算が必要、あるいは申告を避けるべき人
- 国民健康保険に加入している自営業・個人事業主・退職者:繰越損失を配当金と相殺して還付を受けようとすると、住民税側の総所得金額等が増加し、翌期の国民健康保険料が跳ね上がって還付金が吹き飛ぶ危険があります。
- 配偶者控除や扶養控除の枠内に収まっている専業主婦・学生:利益や配当の申告によって合計所得金額が基準(48万円等)を超え、世帯主側の税負担が増加するリスクを精密に計算しなければなりません。
- 75歳以上の後期高齢者医療制度の対象者:所得増加の判定により、医療費窓口負担が1割から3割へ引き上げられるトリガーになりかねません。
【株 繰越 損失】に関するよくある質問(FAQ)
Q1:2026年最新株税金確定申告において、新NISA口座で出た損失も繰越控除できますか?
A1:できません。新NISA(成長投資枠・つみたて投資枠)は運用益が恒久的に非課税となる特権的な制度ですが、税制上「そもそも税金が存在しない口座」として扱われます。そのため、NISA口座内で生じた損失は税務上ゼロとみなされ、特定口座や一般口座の黒字と損益通算することも、翌年以降へ繰越控除することも法律上一切不可能です。
Q2:昨年赤字で確定申告をしました。今年は1回も株の売買をしていませんが、それでも申告が必要ですか?
A2:絶対に必要です。株式損失繰越3年ルールを維持するためには、「取引の有無にかかわらず、毎年連続して確定申告書と付表を提出すること」が税法上の絶対要件です。売買がゼロだった年を「何もしなくてよい」と勘違いして申告を飛ばすと、前年以前に繰り越した损失枠の権利が失効し、3年目を待たずに消滅してしまいます。
Q3:特定口座(源泉徴収あり)の配当金と売買損失を相殺したい場合、書類の書き方で注意点はありますか?
A3:申告書作成コーナーにおいて、特定口座年間取引報告書の「配当等の額」を含めて入力し、損益通算の選択にチェックを入れます。これにより、配当金からあらかじめ引かれていた所得税・住民税が還付される計算になります。ただし、前述の通り国民健康保険料等の算定対象に含まれることになるため、社会保険加入者以外の方は事前に自治体の保険料試算窓口等で影響度を確認してください。
まとめ:2026年の税制を踏まえた正しい防衛策
株式投資で損失を被った際、真の投資巧者とそうでない者の差は「税務処理の迅速さ」に如実に表れます。相場でのマイナスをただの失敗として終わらせるか、将来の税負担を数百万円規模で軽減する「税務上の資産」へと転換させるかは、確定申告を行うか否かのワンアクションにかかっています。
住民税申告不要制度の廃止など、税制の複雑化に伴って自身が置かれた社会保険の加入状況への配慮は必須となりました。しかし、会社員をはじめとする社会保険加入者にとっては、繰越控除はノーリスクで活用できる強力な資金防衛手段であり続けています。マイナンバーカードとスマートフォンを活用すれば、申告書の作成はわずか数十分で完了します。感情的な痛みに流されて権利を放棄することなく、冷徹に税制を活用して資産を守り抜く姿勢が求められます。 (出典: 株 繰越 損失(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
