自家製梅酒は違法?酒税法が定めるアルコール20度の理由と罰則の真相
初夏の青果売場に青梅と氷砂糖、ホワイトリカーの大瓶が並ぶ光景は、日本の伝統的な保存食文化の象徴として長年親しまれてきた。しかし、家庭で手軽に行われているこの仕込み作業が、法律の解釈を一歩間違えれば「無免許の酒類製造」、すなわち密造酒製造として刑事罰の対象になり得る事実を知る人は決して多くない。
日本の酒税法において、酒類に他の物品を混和させる行為は原則として「新たな酒類の製造」とみなされる。その厳しい法体系の中で、なぜ一般家庭の梅酒作りが許されているのか。そこには国税庁が厳格に引いた酒税法における果実酒の例外規定が存在する。知らぬ間に法の一線を越えてしまわないために、自家製梅酒の酒税法違反リスクとその境界線を詳細に解き明かしていく。
📌 【この記事の重要ポイントまとめ】
- 要点1:自家製梅酒が合法とされるのは酒税法施行令第50条の例外規定によるものであり、使用する酒類は「アルコール分20度以上」かつ「酒税が課税済み」であることが絶対条件である。
- 要点2:みりん漬けや度数20度未満の清酒(日本酒)・ワインでの仕込み、さらに作った梅酒を他人へプレゼント・譲渡・販売する行為は明確な酒税法違反となり、「10年以下の懲役又は100万円以下の罰金」の対象となる。
- 要点3:BARや居酒屋などの飲食店が自家製梅酒を客に提供する際は事前に税務署への届出手続きが義務付けられており、2026年の税制運用においても無申告提供への監視は徹底されている。
【法的境界線】自家製梅酒作りが酒税法違反になる理由と「例外規定」のからくり
日本国内における酒類の製造は、酒税法第7条によって厳格な免許制が敷かれている。個人が自宅で楽しむためであっても、免許を持たずにアルコールを醸造することは原則として禁止されている。この規定は、酒税という国家の重要財源を確実に担保し、粗悪な密造酒による公衆衛生上の危害を防止するために明治期に確立された強固な枠組みである。
酒税法第43条では、「酒類に他の物品を混和する行為」もまた、原則として新たな酒類を製造したものとみなすと明記されている。つまり、市販の焼酎に梅と糖類を漬け込む行為は、法意を形式的に解釈すれば「新たな混和酒の無免許製造」に該当してしまう。これに対して国税庁が設けている救済策が、昭和36年の法改正によって組み込まれた酒税法における果実酒の例外規定(酒税法施行令第50条)である。
この例外規定により、「自ら消費するため」に「アルコール度数20度以上の酒類」へ特定の物品を混和する場合に限り、例外的に酒類製造免許を受けることなく漬け込みが認められている。国税庁の梅酒混和に関する見解は一貫しており、この特別ルールはあくまで自家消費に限られた恩恵的な特例措置に過ぎない。この枠組みを逸脱した瞬間、即座に自家製梅酒の密造酒扱いに関する注意点が現実化し、取締りの対象となる。
なぜ「アルコール度数20度以上」なのか?国税庁が設けた科学的根拠と危険な盲点
レシピ本や量販店の店頭で必ず強調される「20度以上」という数値には、単なる行政上の都合ではなく、発酵工学に基づいた明確な科学的根拠が存在する。梅酒アルコール度数20度以上の理由は、梅の表面や空気中に存在する「野生酵母」の活動を完全に抑制し、意図せぬ再発酵を防ぐことにある。
アルコール度数が20度未満の酒に、糖分と果実を投入して常温で放置すると、糖を栄養源として酵母が活発にアルコール発酵を開始してしまう。これは「既存の酒に果汁の風味を移す抽出作業」ではなく、「原材料から新たなアルコールを生成する醸造行為」へと化学変化を遂げることを意味する。国税当局が最も警戒するのは、酒税が正しく課税されていない新たなアルコールが家庭内で無制限に生成される事態である。
一般的な市販の梅酒用ホワイトリカーの度数基準が「35度」に設定されているのも、極めて論理的な計算に基づいている。青梅を瓶に詰めると、浸透圧によって梅の総重量の約30〜40%に相当する水分が果汁として染み出す。例えば、アルコール度数25度の焼酎で仕込んだ場合、果汁による希釈によって最終的な度数は15〜18度前後まで低下する。これがもし仕込み段階で15度前後の酒であれば、仕上がり時には10度前後まで落ち込み、容器内で雑菌繁殖や二次発酵が発生するリスクが跳ね上がる。35度のホワイトリカーは、果汁で薄まっても確実に20度以上を維持し、酵母の活動を封じ込めるための安全マージンなのである。
一般に知られていない盲点とネットの誤解|みりん漬けや日本酒が違法になる落とし穴
近年、インターネット上のライフハックやレシピ共有プラットフォームにおいて、「砂糖の代わりにみりんで漬けるとコクが出る」「フルーティーな日本酒で漬ける絶品梅酒」といった情報が散見される。しかし、これらの多くは現行法を完全に無視した危険な誤情報である。
まず、梅酒のみりん漬けが違法な理由は極めて明快である。調味料として売られている「本みりん」は酒税法上の混成酒類に分類されるが、そのアルコール度数は概ね13.5度〜14.5度程度に過ぎない。20度という法的基準を著しく下回っているため、本みりんに青梅を投入した時点で酒税法違反が成立する。さらに酒税法施行令第50条では、混和に使用できるベース酒類から「みりん」そのものを明確に除外している二重の禁止規定が存在する。
同様に、日本酒梅酒の酒税法違反ボーダーラインにも細心の注意が必要だ。一般的な清酒(日本酒)のアルコール度数は15度前後であるため、通常の日本酒を使って梅を漬ける行為は例外規定の適用外となり、直ちに違法となる。日本酒で梅酒を仕込みたい場合は、酒蔵が梅酒用として特別に醸造・出荷している「アルコール度数20度以上」と明記された専用の特定名称酒や原酒を購入しなければならない。
混和に使用する原材料にも厳しい縛りがある。酒税法では、以下の物品を酒類に混和することを固く禁じている。
- 米、麦、あわ、ひえなどの穀類(どぶろくやビールの密造につながるため)
- ぶどう、山ぶどう類(ワインの密造・発酵を誘発するため)
- アミノ酸類など特定の調味添加物
これらを20度以上のホワイトリカーに入れたとしても、例外規定は一切適用されず、無免許製造として扱われる。
【徹底比較】漬け込みベース酒の合法・違法ボーダーライン一覧表
自家製果実酒を楽しむにあたり、どの酒類が使用可能でどの酒類が違法となるのか、客観的データに基づき整理した比較一覧を以下に示す。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 梅酒用ホワイトリカー(甲類焼酎) | アルコール分 35度 | 1.8L紙パック:1,500円〜2,000円前後 | 【完全合法】最も推奨される基準。果汁による希釈後も雑菌繁殖を完全に防ぐ。 |
| 本格焼酎(乙類焼酎・泡盛等) | アルコール分 25度〜30度 | 1.8L瓶:2,000円〜3,500円前後 | 【完全合法】20度以上を満たせば適法。風味に個性を出したい玄人向け。 |
| 果実酒用専用日本酒 | アルコール分 20度〜22度 | 1.8L瓶:2,500円〜3,500円前後 | 【完全合法】酒蔵が度数を高めて製品化した特殊品。純米仕込みの風味が味わえる。 |
| 一般的な清酒(純米酒・吟醸酒等) | アルコール分 14度〜16度 | 720ml〜1.8L:1,200円〜4,000円 | 【酒税法違反】20度未満のため仕込み不可。酵母が再活性化する危険性あり。 |
| 本みりん(混成酒類) | アルコール分 13.5度〜14.5度 | 1Lボトル:400円〜1,000円 | 【酒税法違反】度数不足かつみりん自体が混和対象外。ネットの噂に要注意。 |
| ワイン・シードル類 | アルコール分 9度〜14度 | 750ml:1,000円〜3,000円 | 【酒税法違反】度数不足に加え、ぶどう由来の酒類再混和は法的制約が極めて厳しい。 |
【実態検証】「おすそ分け」が犯罪に?他者譲渡・販売禁止の真相と飲食店の現場実態
一般家庭において最も無自覚に犯されている違法行為が、手作り梅酒の「おすそ分け」である。自家製梅酒の他者譲渡・販売禁止の真相を知る人は極めて少ない。
酒税法第43条第11項が認めている例外は、「自ら消費するため」の製造に限定されている。国税庁の通達および法解釈において、この「自ら消費」に含まれるのは「製造者本人と同居している親族」までと厳密に規定されている。別居している実家の両親、独立した子供、友人や同僚へ手作り梅酒を無償でプレゼントする行為は、法的には「自家消費の枠組みを超えた酒類の譲渡」に該当し、違法と判断される。フリマアプリやバザーでの出品販売に至っては、無免許製造に加えて無免許酒類販売業の罪まで重なる明白な違法行為である。
一方、飲食ビジネスの現場でも長年グレーゾーンとされてきた問題がある。それが飲食店の自家製梅酒提供と届出手続きの厳格化だ。
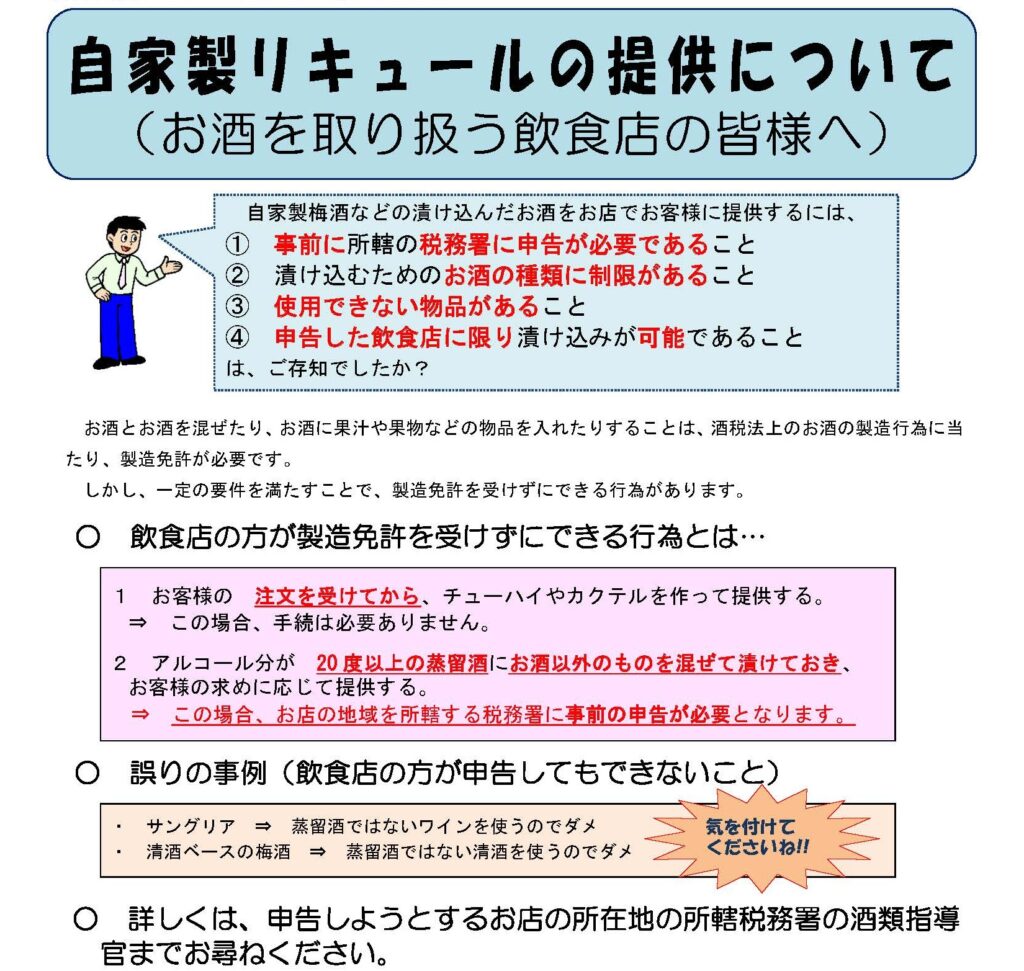
居酒屋やバーが店内で仕込んだ梅酒やサングリアを来店客に提供する場合、家庭用の例外規定は適用されない。飲食店が酒類に混和を行う場合は、酒税法第43条第10項に基づき、営業開始前に所轄税務署長へ「酒類出所等の混和の開始申告書」を提出しなければならない。さらに、以下の条件を遵守することが義務付けられている。
- 混和に使用するベース酒類は、年間を通じて一定量を超えないこと。
- 混和に使用した酒類の仕入れ伝票および帳簿を適切に管理・記帳すること。
- 提供場所はその飲食店内に限り、テイクアウトや量り売り容器に入れて店外へ持ち出させないこと。
現場取材によると、無届で「自家製サングリア」「秘伝の梅酒」をメニューに掲げていた個人飲食店が、税務署の指導や査察によって申告漏れを指摘され、追徴課税や過料のリスクに直面する事例は後を絶たない。商業空間におけるコンプライアンス管理は年々厳格化の一途をたどっている。

厳罰化の背景と2026年最新の酒税法改正動向
「家庭で作った梅酒くらいで警察や税務署が動くはずがない」という認識は、現代の法執行の現実を見誤っている。酒税法違反の罰則と懲役・罰金額は、他の軽犯罪と一線を画す重刑が設定されている。
酒税法第54条において、免許を受けずに酒類を製造した者は「10年以下の懲役又は100万円以下の罰金」に処されると定められている。この法定刑は、刑法上の窃盗罪(10年以下の懲役又は50万円以下の罰金)と比較しても罰金の上限が重く、国家財政を直接揺るがす経済犯罪として位置付けられている証拠である。無免許での譲渡や販売を反復継続していた場合、製造器具の没収や、未納酒税分の追徴課税が重加算税とともに容赦なく課される。
2026年最新の酒税法と自家醸造ルール詳細まとめとして特筆すべきは、国税当局におけるデータ突合とデジタル監視網の強化である。2026年10月には、2018年から3段階で進められてきた酒税税率一本化の最終局面を迎え、ビール系飲料の税率統一や清酒・果実酒の格差解消が完了する。これに伴い、課税の公平性を維持するため、インターネット上での違法醸造キットの流通や、自家製酒類の販売行為に対するサイバーパトロールの感度は過去最高水準に達している。
【プロの結論】伝統文化と法規範の狭間で求められる「正しいリテラシー」
日本の家庭における梅酒作りは、単なるアルコール調達ではなく、季節の移ろいを感じ、家族の健康を願う豊かな民俗文化である。しかし、近代国家の法制度である酒税法は、感情や伝統を理由に例外を広げることはない。昭和から平成、そして令和へと時代が進むにつれ、社会全体が求めるコンプライアンスの解像度は飛躍的に上昇した。
自家製梅酒を安全に楽しむための判断基準は明快である。「アルコール度数20度以上の課税済み酒類を使用する」「同居家族だけで飲み切る」「他人へ渡さない・売らない」。この3点を愚直に守ることこそが、伝統的な手仕事の喜びを守りながら、法治国家の市民として健全にライフスタイルを充実させる唯一の道である。
【酒税法と梅酒作り】に関するよくある質問(FAQ)
Q1:アルコール度数25度の本格焼酎で梅酒を漬けても法律上問題ありませんか?
A1:全く問題ありません。法的な基準は「アルコール度数20度以上」であるため、25度の麦焼酎や芋焼酎、泡盛などで漬ける行為は完全な合法です。ただし、梅から果汁が染み出すことで仕上がりの度数は15度近くまで低下するため、漬け込み容器の衛生管理を徹底し、雑菌が入らないよう配慮してください。
Q2:漬け終わった後の梅の実(梅酒の梅)を取り出し、ジャムに加工して知人に配るのは違法ですか?
A2:梅の実自体をジャムやお菓子に加工して無償で配る行為は、酒税法違反には該当しません。酒税法が規制しているのは「酒類(アルコール分1度以上の液体)」の無免許製造および譲渡です。加熱調理によってアルコール分を揮発させた加工品であれば、酒類の譲渡とはみなされません。ただし、食品衛生法上の観点から、不特定多数への配布や販売には製造許可が必要となる場合があります。
Q3:自宅に友人を招いたホームパーティーで、自家製梅酒を振る舞うのは違法ですか?
A3:国税庁の現行解釈では、「自ら消費するため」の範囲は同居の親族に限定されています。友人や知人を自宅に招いて無償で提供する行為であっても、厳密な文言解釈上は特例の範囲外とされるリスクが存在します。対価を徴収していなくても、不要な法的トラブルを回避するためには、市販の酒類を提供するか、同居家族のみでの消費にとどめるのが最も安全な防衛策です。
Q4:なぜ梅酒は家庭で作って良いのに、ビールやワインの自家醸造は禁止されているのですか?
A4:果汁や麦汁から「アルコールそのものを新たに発生させる醸造行為」と、すでに正規の酒税が納められた「20度以上の酒類に風味を移す混和行為」は、税法上および公衆衛生上まったく別の扱いとなるためです。ビールやワインを原料から自作すると、税の捕捉が不能になるだけでなく、発酵過程で有害なメタノールや雑菌が発生する危険性があることから、例外規定の一切ない全面禁止とされています。
まとめ:2026年以降も自家製梅酒を安全に楽しむための必須心得
青梅を丁寧に水洗いし、ヘタを取り、透明な瓶の中で琥珀色に変化していく過程を待つ時間は、日々の暮らしに豊かな彩りをもたらしてくれる。その素晴らしい文化体験が、法令違反という不本意な事態で損なわれることは決してあってはならない。
自家製梅酒作りにおける鉄則は、極めてシンプルである。「20度以上のホワイトリカーや専用酒を選ぶこと」「みりんや度数不足の日本酒に手を出さないこと」「完成した梅酒は同居家族の食卓だけで完結させること」。2026年の法規と科学的知見に基づいた正しいリテラシーを身につけ、安心で豊かな自家醸造ライフを守り続けてほしい。 (出典: 酒 税法 梅酒(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
