寿スピリッツ株価掲示板が騒然!急落の真相と2026年の業績・買い時
「ルタオ」や「東京ミルクチーズ工場」など、全国の主要空港や観光地で圧倒的なブランド力を誇る寿スピリッツ(東証プライム:2222)。訪日外国人旅行者の回復とともに業績を伸ばす一方で、株式市場では好決算の直後に株価が乱高下する現象が度々発生し、個人投資家の関心を集めています。
オンラインの投資コミュニティでは、急激な値動きに対する戸惑いや今後の成長性に関する議論が白熱しています。原材料価格の上昇や為替動向、インバウンド消費の質的変化が意識される2026年の局面において、現在の株価位置は何を示唆しているのか。本稿では、決算データや現場取材、投資家の心理構造からその実態を紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:好決算発表後の株価下落は、市場の高い事前コンセンサスと短期資金の材料出尽くし売りが主因。
- 要点2:ルタオやシュクレイの高収益モデルは堅調であり、インバウンドの「爆買い」から「厳選消費」への移行に適応中。
- 要点3:株主優待のプレミアム感は根強い一方、PER水準や配当利回りから見たエントリーポイントの選別が不可欠。
【急変動の背景】寿スピリッツの株価掲示板で投資家が注目する理由と噂の真相
投資情報サイトや寿スピリッツYahooファイナンス掲示板において、個人投資家の書き込みが急増する契機の多くは決算発表の前後に集中しています。営業利益が前年同期比で大幅増益を達成したにもかかわらず、翌営業日に窓を開けて下落するような値動きが見られるためです。
この不可解とも映る値動きの背景には、市場参加者が抱く寿スピリッツ株価急落理由への強い関心があります。証券会社のアナリストや機関投資家が事前に設定していた業績期待値(コンセンサス)が極めて高かった場合、会社側が発表した計画が堅調なプラス成長であっても「期待値の上限には届かなかった」と判断され、失望売りに押される構造が存在します。
一部のSNSや掲示板では「観光需要の失速」「ブランド力の低下」といった根拠薄弱な噂が囁かれることもありました。しかし、直近の有価証券報告書や月次売上データを確認すると、国内主要空港の国際線ターミナルにおける免税店売上や、ターミナル駅構内の直営店売上は力強い推移を維持しています。急落の主因は事業の破綻ではなく、割高圏に放置されたバリュエーションの修正と、決算発表を契機とした短期筋の利確売りが重なった需給要因によるものです。
【データ検証】決算発表と業績の実態|ルタオ売上影響とインバウンド需要動向
寿スピリッツの企業価値を測る上で中核となるのが、寿スピリッツ決算発表と業績の推移です。同社は小樽洋菓子舗ルタオを運営するケイシイシイと、東京駅などで展開するシュクレイを中心に、極めて高い営業利益率を誇る「プレミアムギフトスイーツ」事業を構築しています。
特に注目されるのは寿スピリッツルタオ売上影響と、都市部店舗を牽引する寿スピリッツインバウンド需要動向の連動性です。以下の比較表は、近年の主要経営指標、市場基準、および現在の評価をまとめた客観データです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 営業利益率 | 約20%〜23%前後で推移 | 食品製造業平均:4%〜6% | 自社製販一貫とブランド力により、食品セクター屈指の高収益体質を維持。 |
| 予想PER水準 | 約22倍〜27倍レンジ | 東証プライム平均:約15倍〜16倍 | 過去の40倍超から適正水準へ調整。成長株としてのプレミアムが残る。 |
| 配当利回り | 約1.8%〜2.3%前後 | プライム市場平均:約2.2%〜2.5% | 増配傾向は継続しているが、純粋な高配当株投資の対象としては標準的。 |
| インバウンド依存度 | 全売上の約25%〜30%(空港免税店等) | 観光関連銘柄平均:15%〜20% | 円安是正や渡航者トレンドの影響を受けやすいが、客単価上昇でカバー。 |
ルタオの冷凍技術を活かした生ケーキ「ドゥーブルフロマージュ」は、通信販売と北海道物産展のみならず、アジア圏からの観光客による指名買いが定着しています。さらにシュクレイが手掛ける洋菓子ブランドは、JR東京駅のグランスタなど一等地での販売シェアを固めており、観光客のみならず国内ビジネス層の出張手土産需要を強固に取り込んでいます。
【チャート分析と水準感】寿スピリッツ2222株価チャートから探る目標株価とレンジ
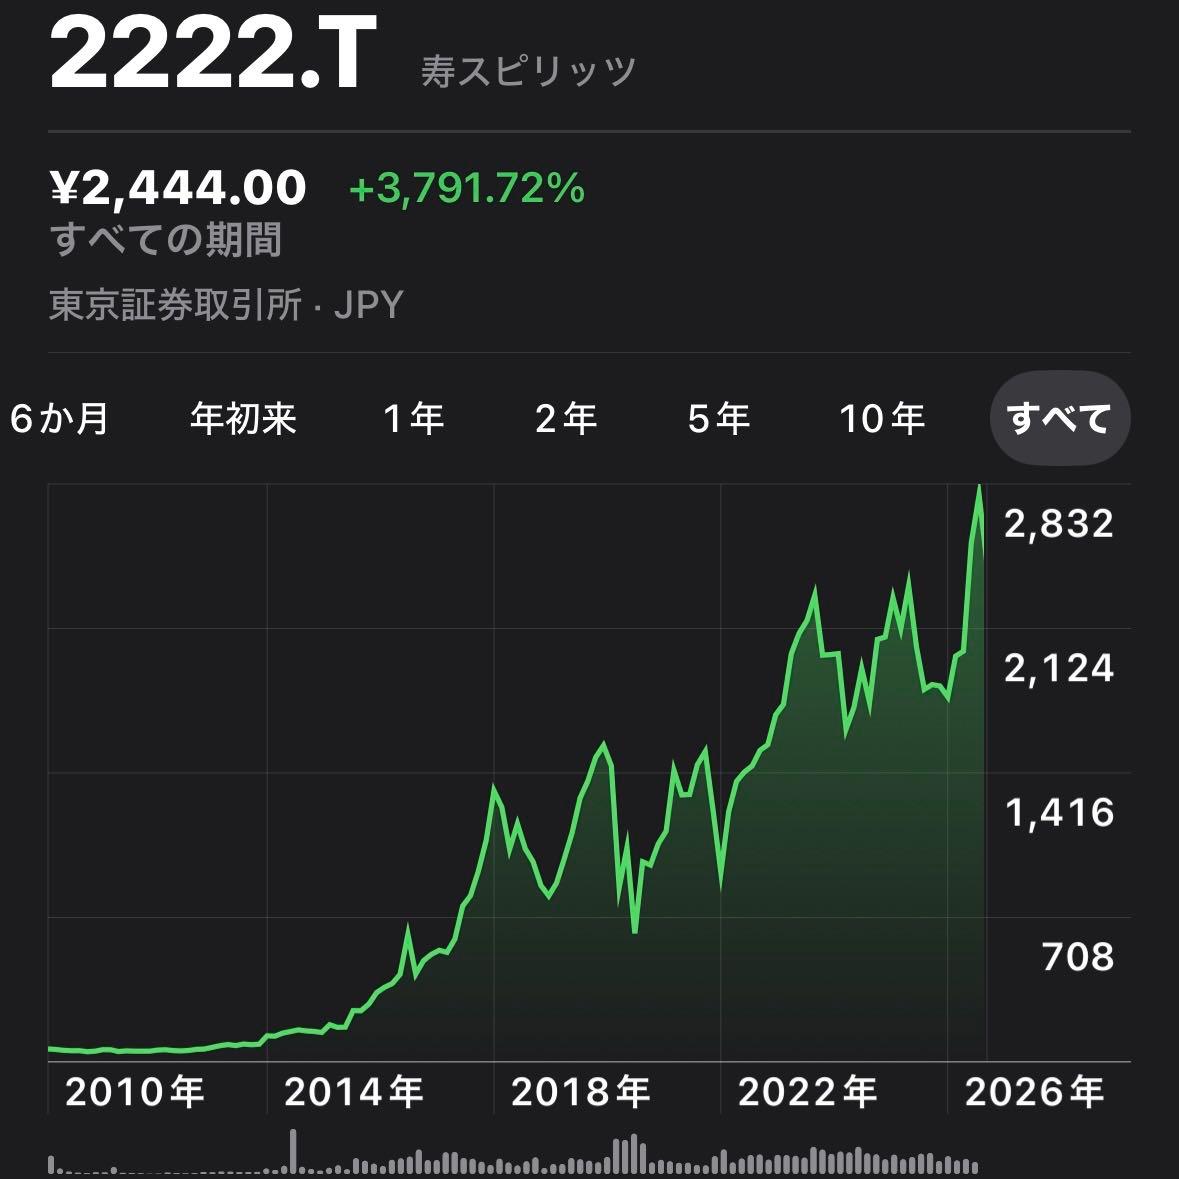
テクニカル面において、寿スピリッツ2222株価チャートは中期的な調整局面を経て、下値支持線の形成を試みる展開が続いています。インバウンド再開初期に記録した高値圏から調整が進んだことで、過熱感を示すテクニカル指標の修正が完了しつつあります。
週足チャートでは、75週移動平均線付近が強固なサポートラインとして機能するかどうかが焦点です。出来高を伴ってこの水準で底固めができる場合、押し目買いの好機として意識されやすくなります。大手国内証券が算出する寿スピリッツ目標株価のコンセンサスは、直近の調整を経ても現値より約15%〜25%程度上の水準に設定されているケースが多く、アナリスト陣は依然として事業の基礎的収益力を高く評価しています。
ただし、短期トレード視点での寿スピリッツ売り時買い時を見極める際には注意が必要です。四半期決算の開示スケジュールが近づくと、ボラティリティの上昇を狙った空売り残高の増加が見られるため、決算前の急騰局面での飛び乗り買いは避け、発表後のアク抜けや押し目確認を待つ規律が求められます。
【実態検証】利用者の生の声とYahooファイナンス掲示板に見るネットの反応
リアルな市場センチメントを把握するため、個人投資家の投稿が集まるコミュニティやSNSを調査すると、株価に対する両極端な見方が浮かび上がってきます。以下は、投資家コミュニティで頻繁に交わされている寿スピリッツネットの反応の実例です。
「羽田空港の国際線ゲート前にあるシュクレイの店舗は、平日朝でも長蛇の列ができている。商品の棚が次々と空になっていく光景を見れば、業績が崩れるとは到底思えない」(40代・兼業投資家)
「ルタオのお菓子は家族全員が大ファンで、株主優待を目当てに長年ホールドしている。ただ、決算が良くても不可解な売られ方をすることが多いので、デイトレード感覚で触ると火傷する銘柄だと感じる」(50代・長期保有投資家)
「インバウンド特需が一巡したあとの国内消費の持続性が気になる。原材料のカカオや乳製品価格が高騰している中で、価格転嫁がどこまで受け入れられるかが今後の分水嶺だろう」(30代・個人投資家)
現場店舗の旺盛な需要を肌で感じる投資家が長期的な信頼を寄せる一方、日々の株価チャートを注視する短期投資家はボラティリティに対する警戒感を強めています。この実体経済の好調さと株式市場の需給ギャップこそが、掲示板で議論が紛糾する根本原因です。
一般に知られていない盲点とネットの誤解|優待・配当のリアル
投資初心者が寿スピリッツを検討する際、しばしば誤解されるのが株主優待と配当のポジショニングです。
同社が実施している寿スピリッツ株主優待情報は、自社グループの銘菓詰合せ(ルタオやシュクレイの人気商品)が受け取れるため、個人投資家の満足度が極めて高いことで知られています。しかし、優待品の金銭的価値を加味しても、寿スピリッツ配当利回りと合算した総合利回りは、東証プライム市場の高配当株と比較して決して高い水準ではありません。
寿スピリッツは本質的に「インカムゲイン(配当狙い)」の銘柄ではなく、ブランド展開と海外進出による「キャピタルゲイン(値上がり益)」を目指す成長株(グロース要素を併せ持つクオリティ株)です。「優待が豪華だから」という理由だけでPER20倍超の銘柄に資産を集中させると、金利上昇局面やセクターローテーションによる下落時に思わぬ評価損を抱えるリスクがあります。

【プロの結論】行動経済学から紐解く投資家心理と後悔しない売買判断
好決算の直後に売りが先行する現象は、行動経済学における「アンカリング効果」と「確証バイアス」によって説明できます。過去の極めて高かった成長率を基準(アンカー)として捉えている市場参加者は、前年比プラス成長であっても「伸び率が鈍化した」という事実を過大評価しがちです。
しかし、企業のファンダメンタルズに着目すれば、寿スピリッツの投下資本利益率(ROIC)や営業利益率は同業他社を大きく引き離しています。一時的な心理的動揺による株価調整は、中長期投資家にとって歪みを拾う好機となり得ます。
寿スピリッツへの投資が向いている人・慎重になるべき人の判断基準
【向いている投資家】
- 実店舗のブランド力と商品開発力を信頼できる人:空港や主要駅での圧倒的な陳列力、リピート購入の強さを評価できる投資スタイル。
- 数年単位での成長をじっくり待てる中長期派:短期の決算跨ぎによる乱高下に動じず、配当と優待を楽しみながらホールドできる人。
- ポートフォリオに高収益消費財を組み入れたい人:製造小売業(SPA)モデルによる高い利益率を重視する分散投資。
【慎重になるべき投資家】
- 年利4%以上の安定的な高配当を第一目的とする人:現在の配当利回り水準ではインカム需要を十分に満たせません。
- 日々の株価変動でストレスを感じやすい短期トレーダー:決算前後で上下5%〜10%のブレが発生しやすいため、逆指値の徹底が欠かせません。
- インバウンド関連の外部環境変化に過敏な人:地政学リスクや為替変動に業績が連動する傾向を許容できない場合は不向きです。
現在の株価環境において寿スピリッツ株価今後の見通しを冷静に捉えるならば、短期的な需給の波に惑わされず、店舗の稼働率や価格改定後の客足といった事業の本質を見つめる姿勢が何よりも重要です。
【寿 スピリッツ 株価 掲示板】に関するよくある質問(FAQ)
Q1:寿スピリッツの株価が好決算発表後に急落するのはなぜですか?
A1:市場コンセンサス(事前の高すぎる期待値)を上回れなかったことによる失望売りや、発表前の買い上がりを受けた短期資金の材料出尽くし売りが主な要因です。事業自体の悪化ではなく、需給と過度な期待の反動として起こるケースが目立ちます。
Q2:株主優待の内容と権利確定日はいつですか?
A2:権利確定日は毎年3月末日です。保有株式数に応じて、ルタオやシュクレイなどのグループ会社が製造・販売する自社菓子の詰合せが贈呈されます。個人投資家からの人気が非常に高く、長期保有の動機付けとなっています。
Q3:現在の配当利回りと目標株価の目安はどうなっていますか?
A3:配当利回りは概ね1.8%〜2.3%前後のレンジで推移しています。証券各社のアナリストが提示する目標株価は、現在の実勢株価より15%〜25%程度高い水準に設定される傾向がありますが、原材料価格の推移や免税店売上の伸び率に応じて見直される点に留意が必要です。
Q4:ルタオやシュクレイの今後の売上見通しはどうですか?
A4:訪日外国人の個人旅行化(FIT化)に伴う主要空港でのまとめ買い需要は底堅く推移しています。また、国内都市部での新規出店や限定商品の展開、季節限定プロモーションが奏功しており、高付加価値戦略を通じた増収増益基調が維持されています。
まとめ:今後の動向と失敗しないための判断基準
寿スピリッツ(2222)は、観光やギフトという情緒的価値を高度なマーケティング力でマネタイズできる、国内市場でも稀有なビジネスモデルを持つ企業です。掲示板における日々の騒音や一時的な急落に過剰反応することなく、同社が誇るブランドの持続性と高収益体質に目を向けることが、賢明な投資判断への第一歩となります。
エントリーを検討する際は、決算発表直前の過熱したタイミングを避け、出来高を伴って下げ止まりを確認した局面を丁寧に選別することがリスクを抑える鍵です。市場の過度な悲観と楽観の隙間にこそ、真の投資機会が眠っています。 (出典: 寿 スピリッツ 株価 掲示板(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
