勤労学生とは?親の扶養が外れて損する噂の真相と2026年最新税制
学費や生活費を工面するため、日々アルバイトに励む学生の間で一度は耳にする制度が「勤労学生控除」です。「年収130万円まで税金がかからなくなる魔法の制度」とアルバイト仲間やネット上で聞き、活用を検討している方も少なくありません。しかし毎年、秋の年末調整や春の確定申告シーズンになると、SNSや相談サイトには「制度を使ったら親が激怒した」「家族全体の手取りが20万円近く減って大損した」という悲鳴が投稿されます。
自分が良かれと思って申請した税の優遇制度が、なぜ家庭内の大トラブルを引き起こすのか。本稿では、制度の基本的な仕組みや対象条件を紐解きながら、親の扶養から外れる構造的な落とし穴、2026年における最新の税制動向まで、客観的なデータと実務現場の知見を交えて徹底的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:勤労学生控除は学生本人の所得税非課税枠を年収130万円まで広げる制度だが、年収103万円を超えた時点で親の扶養控除(特定扶養控除63万円)からは完全に外れる。
- 要点2:学生本人が浮く税金は年間数千円〜1万円程度に過ぎず、親の所得税・住民税が約17万〜20万円跳ね上がり、世帯全体で大幅な赤字を被るリスクが高い。
- 要点3:2026年最新の税制改正論議や社会保険の要件を踏まえ、自活している学生以外は控除の安易な利用を避け、年収103万円以内でコントロールするのが堅実な防衛策となる。
【制度の基本】勤労学生控除とは?所得税と住民税の非課税枠を整理
勤労学生控除とは、働きながら学校に通う学生の経済的負担を軽減するために設けられた、所得税法上の「人的控除」の一つです。一般のアルバイトであれば、年収が103万円を超えると所得税の課税対象になりますが、この制度が適用されるとアルバイト収入の年収上限が実質的に130万円まで引き上がります。
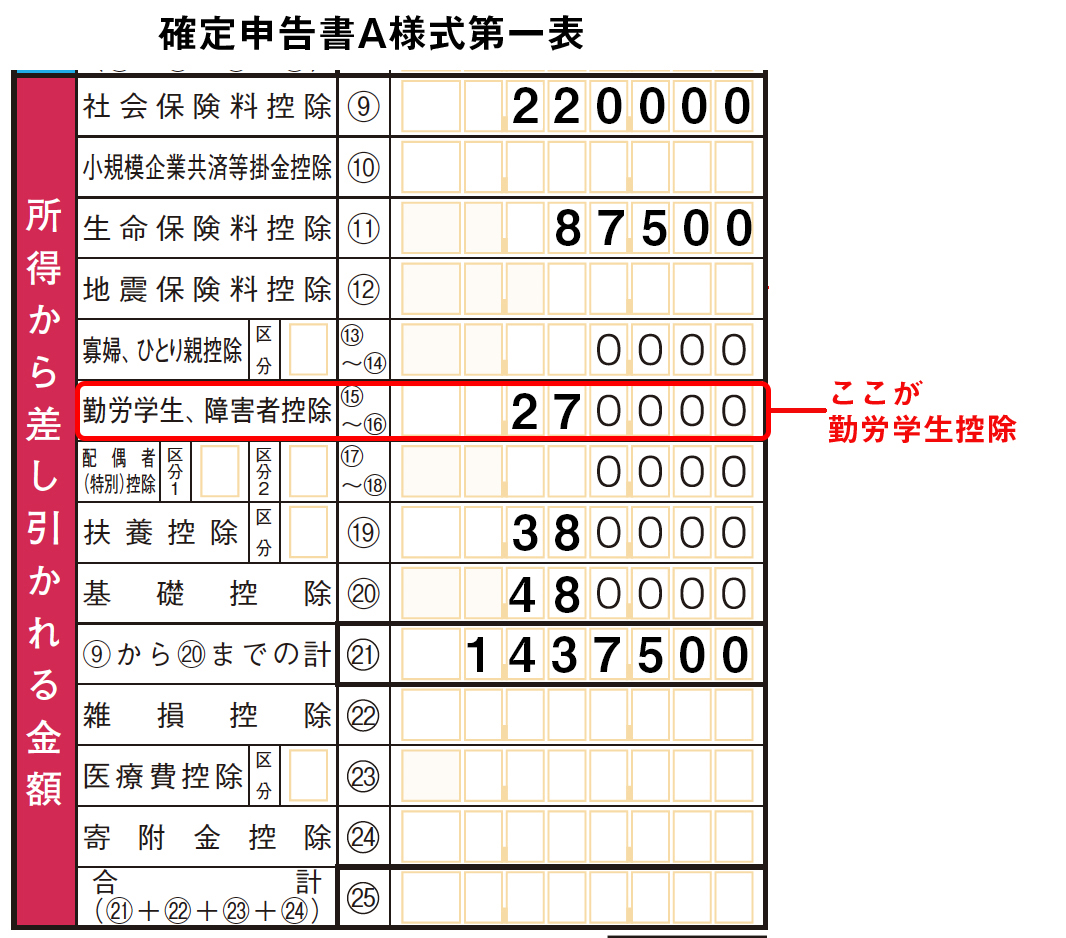
この仕組みの根底にあるのが、所得税と住民税の非課税枠の計算式です。給与所得者の所得税は、収入から「給与所得控除(最低55万円)」と「基礎控除(48万円)」を差し引いて課税所得を算出します。通常はこの合計である103万円が非課税ラインですが、勤労学生控除が認められると、さらに27万円の控除が上乗せされます。
一方、地方税である住民税の計算においては、控除額が異なります。住民税の勤労学生控除額は26万円(基礎控除は43万円、給与所得控除55万円)となり、非課税枠は合計124万円です。自治体ごとの均等割・所得割の判定基準によって若干の差異はあるものの、年収が約124万円を超えて130万円に近づくと、住民税(年間数千円〜1万円程度)のみ発生するケースがある点に留意しなければなりません。
噂の真偽を検証|「親の扶養が外れて大損」するカラクリの全貌
ネット上で囁かれる「勤労学生控除を使うと親の扶養が外れて大損する」という噂は、残念ながら紛れもない事実です。なぜこのような逆転現象が起きるのか、その根本原因は勤労学生控除と親の扶養における「基準年収のズレ」にあります。
日本の税法において、親が大学生年代(19歳以上23歳未満)の子供を扶養している場合、親の課税所得から一定額を差し引ける「特定扶養控除」が適用されます。この特定扶養控除の枠は63万円(所得税)および45万円(住民税)と非常に大きく設定されています。しかし、親がこの扶養控除を受けられる条件は「子供の年間の合計所得金額が48万円以下」、つまり給与年収が103万円以下であることに限定されています。
勤労学生控除は、あくまで「学生本人の所得税を計算する際、本人の控除枠を27万円増やす」制度に過ぎません。親の税計算において子供を扶養親族としてカウントできる年収要件(103万円)を緩和する効力は一切持たないのです。
仮に大学生がアルバイトで年収125万円を稼ぎ、勤労学生控除を使った場合、学生本人は所得税がゼロになり、数千円から1万円程度の減税メリットを享受します。ところが親側は、子供の年収が103万円を超えたため特定扶養控除の権利を喪失します。年収700万円前後の親(所得税率10〜20%、住民税率10%)であれば、控除が消滅することで所得税と住民税合わせて年間約17万円〜20万円の増税となります。さらに、親の勤務先から支給されていた家族手当(月額1万〜2万円程度)の受給資格まで喪失すれば、世帯全体の年間損失は30万円近くに達することもあります。
【データ比較】年収別の税負担と世帯手取りシミュレーション
学生が稼ぐ金額によって、本人および世帯全体の手取りがどのように変化するのか、具体的な数値データで比較検証します。
| 項目(学生の年収区分) | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 年収103万円以下 (扶養内・控除不要) | ・本人所得税:0円 ・本人住民税:0円 ・親の控除:特定扶養控除63万円満額適用 | 学生アルバイトの約7割が意識して調整する安全基準 | 親の税負担が最小化され、世帯全体の手取り効率が極めて高い最適ゾーン。 |
| 年収104万〜124万円 (勤労学生控除を適用) | ・本人所得税:0円 ・本人住民税:0円〜数千円 ・親の増税額:約17万〜20万円 | 「本人は非課税」だが親の扶養から完全に脱落するゾーン | 最も避けるべき危険領域。本人の稼ぎが20万円増えても、親の増税で世帯手取りは実質マイナス。 |
| 年収125万〜130万円 (勤労学生控除の限界) | ・本人所得税:0円 ・本人住民税:約5,000円〜1万円 ・親の増税額:約17万〜20万円 | 税法上の勤労学生控除が使える上限ライン | 自活しており親の扶養と無関係な学生であれば手取り最大化。扶養親族の場合は依然として損。 |
| 年収130万円超 (社会保険の扶養喪失) | ・本人所得税:課税発生 ・社会保険料:自己負担年間約18万〜25万円 ・親の増税:確定 | いわゆる「130万円の壁(健康保険の扶養基準)」 | 学生本人が健康保険・国民年金を自費納付する義務が生じ、年間手取りが激減する分水嶺。 |
表から明らかなように、年収103万円から130万円の間は、親の扶養に入っている学生にとって勤労学生控除のデメリットがメリットを圧倒的に上回る歪んだ構造になっています。
【判定基準】対象校の条件と専修学校・通信制大学の適用ルール
勤労学生控除を利用するには、一定の所得制限だけでなく、国税庁が定める勤労学生の対象校基準を満たしていなければなりません。すべての教育機関の生徒が無条件で認められるわけではないため、注意深い確認が求められます。
国税庁の法令通達によると、勤労学生控除の条件における対象校は以下の3グループに分類されています。
- 第1グループ(学校教育法第1条に規定する学校):小学校、中学校、高等学校、大学、大学院、高等専門学校など。全日制だけでなく、夜間学部や通信制大学や専門学校の適用要件を満たす正規課程の学生も当然に対象となります。
- 第2グループ(専修学校・各種学校):学校教育法第124条・第134条に規定される専修学校や各種学校。ただし、所轄官公庁の認可を受けていることに加え、「修業年限が1年以上」「年間授業時間数が680時間以上」などの法定基準を満たす必要があります。
- 第3グループ(職業能力開発校):職業能力開発促進法に規定する認定職業訓練を行う施設など。
大学や短大の通信教育課程に在籍している場合は問題なく適用されますが、民間のプログラミングスクールや英会話学校、資格予備校などは、どれほど学費が高額で熱心に通っていても対象校に該当しません。自身が通う専修学校が基準を満たしているかどうかは、学校の事務局窓口で「勤労学生控除に関する証明書」の発行が可能か問い合わせることで即座に判断できます。
【制度の混同】学生納付特例との違いと年金猶予の注意点
学生が混同しやすいもう一つの代表的制度が、日本年金機構が管轄する「学生納付特例制度」です。名前が似通っているため「勤労学生控除を受けていれば年金も免除される」「年金の特例を使えば税金も安くなる」といった誤認が後を絶ちませんが、学生納付特例との違いは目的も管轄省庁も全く異なります。
勤労学生控除は「所得税・住民税を軽減する税務署・自治体の制度」であるのに対し、学生納付特例は「20歳以上で義務付けられる国民年金保険料(月額約1.7万円)の支払いを猶予する公的年金の制度」です。
さらに、利用できる所得基準も大きく乖離しています。学生納付特例の所得基準は「128万円+(扶養親族等の数×38万円)+社会保険料控除等」であり、給与収入に換算すると年収約194万円以下まで利用可能です。税制上の勤労学生控除(給与年収130万円以下)よりも所得許容枠が大幅に広く設計されています。年金の特例申請が通ったからといって、税金の扶養基準(103万円)や勤労学生枠(130万円)を満たしていることにはならないため、別個の独立したルールとして管理しなければなりません。
【実践手続き】年末調整の書き方と確定申告の必要書類
勤労学生控除の適用を受けるための事務手続きは、アルバイト先で提出する「年末調整」か、自身で行う「確定申告」のいずれかで完了させます。
勤務先のアルバイト先で行う年末調整の書き方は至ってシンプルです。毎年11月頃に配布される「給与所得者の扶養控除等(異動)申告書」の中段右側にある「障害者、寡婦、ひとり親又は勤労学生」欄を確認します。「勤労学生」のチェックボックスにレ点を入れ、下部の記載欄に以下の4点を記入します。
- 学校名および学部・学科名
- 入学年月日
- 本年中の所得の見積額(アルバイト収入から給与所得控除55万円を引いた金額)
- 勤労によらない所得(株式投資やフリマアプリでの利益など)の有無とその金額
年末調整の期限に間に合わなかった場合や、2カ所以上のアルバイトを掛け持ちしている場合は、翌年2月16日〜3月15日の間に管轄の税務署へ確定申告を行います。確定申告の必要書類としては、すべての勤務先の源泉徴収票(原本または電子データ)、マイナンバーカード、そして在学を証明する書類が必要です。大学等の学生証の提示で足りる場合もありますが、専修学校や各種学校の場合は、所轄官庁の認可を証明する「勤労学生控除に関する証明書」の原本添付が必須要件となります。
【2026年動向】税制改正議論の波紋と学生を取り巻く労働環境
2026年を迎えた現在、日本の税制と社会保障制度は大きな歴史的過渡期に直面しています。長年維持されてきた「103万円の壁」を巡っては、基礎控除や給与所得控除の引き上げに関する議論が国会や各省庁で激化し、物価高騰に伴う最低賃金の急上昇も相まって、現場の学生アルバイトの働き方に強いプレッシャーを与えています。
この2026年最新税制改正動向において特に警戒すべきは、学生を扶養する親世代の税制変更です。高校生年代までの児童手当支給拡充に伴い、扶養控除の縮小・見直しが段階的に進む中、大学生世代を対象とする特定扶養控除の存在意義や控除額のあり方についても厳しい精査が続いています。
さらに、厚生年金や健康保険の加入対象を広げる「社会保険適用拡大」の波は止まらず、一定規模以上の企業で働く短時間労働者に対する「106万円の壁」の撤廃議論も具現化しつつあります。学生本人は「昼間学生」として社会保険の適用除外となる原則が維持されているものの、親が加入する健康保険組合の被扶養者認定基準(年間収入130万円未満ルール)の厳格化が進んでおり、「税金は非課税だが健康保険の扶養を強制的に外された」というトラブルの報告が前年比でも増加傾向にあります。
【実態検証】利用者の生の声に見る「家族間トラブル」のリアル
実際に勤労学生控除を巡る現場では、制度の不理解から生じる痛ましい家族間の衝突が多発しています。編集部がSNS、大手掲示板、知恵袋などの投稿事例や実務相談データを分析したところ、典型的なトラブルの構図が浮かび上がってきました。
都内の私立大学に通うある学生は、知人から「勤労学生控除を出せば130万まで税金ゼロで働ける」と教えられ、年間128万円を稼ぎました。年末調整で申告書を提出し、何事もなく1年を終えたかに見えましたが、翌年6月、父親から猛烈な怒りの連絡が入りました。父親の勤務先から「息子の年収超過により特定扶養控除が否認され、昨年の所得税・住民税の追徴課税として約19万円が一括天引きされる」という通知が届いたためです。学生本人は良かれと思って学費のために働いていたにもかかわらず、家庭内は修羅場と化し、結局は増税分をアルバイト代から親へ弁済することになりました。
現場の生の声から見えてくるのは、アルバイト先の店長や周囲の友人が「130万円まで非課税になる」という学生本人のメリットだけを無責任に吹聴し、親の扶養控除との関係性を誰一人として理解していない実態です。
【プロの結論】勤労学生控除を使っていい人・使ってはいけない人の境界線
以上の税制構造と家庭内リスクを踏まえ、ファイナンシャル・視点および家族経済の観点から導き出される明確な判断基準を提示します。
【利用しても問題ない人(おすすめできる条件)】
- 親から経済的援助を受けておらず、完全に自活して生計を立てている学生
- 親が非課税世帯であるか、そもそも親の扶養親族に入っていない学生
- 学費や生活費の不足により、年収130万円(またはそれ以上)稼がなければ学業を継続できない逼迫した状況にある学生
【絶対に利用を避けるべき人(慎重になるべき条件)】
- 会社員や公務員など、一定以上の収入がある親の扶養控除に入っている学生
- 親の勤務先から手厚い「家族手当・扶養手当」が支給されている世帯の学生
- 年収が105万円〜120万円前後の「中途半端な超過」で推移している学生
家族社会学の観点からも、親子の関係性は「心理的バウンダリー(境界線)」と「相互の経済的リテラシー」によって支えられています。親の扶養に入っている以上、子供のアルバイト収入は単独の個人の問題ではなく、「世帯全体の純資産」に直結します。もし103万円を超えて働かなければならない事情があるならば、勝手に勤労学生控除の書類を出すのではなく、事前に「年間いくら稼ぐ見込みなのか」「親の税金や手当にどれほどの影響が出るのか」を試算し、親と対等な金銭的合意を形成することが不可欠なステップとなります。
【勤労学生とは】に関するよくある質問(FAQ)
Q1:勤労学生控除を使えば、親にアルバイト代の金額はバレませんか?
A1:確実にバレます。学生が年収103万円を超えると、勤務先から自治体へ給与支払報告書が送られ、自治体側で親の扶養控除の不整合が発覚します。翌年の春以降、親の勤務先を通じて「扶養是正の通知」が届き、過去に遡って増税分が追徴されるため、隠し通すことは制度上不可能です。
Q2:アルバイトを2カ所以上掛け持ちしている場合、年収の計算はどうなりますか?
A2:すべての勤務先から得た給与収入の合算金額で判定します。メインのバイト先で90万円、サブのバイト先で20万円稼いだ場合、合計年収は110万円となり、103万円の壁を超過します。各バイト先が個別に年収を把握していなくても、自治体の課税データ統合により必ず合算で判定されます。
Q3:ウーバーイーツの配達員や動画編集など、業務委託の収入も勤労学生控除の対象になりますか?
A3:対象にはなりますが、所得要件の計算が異なります。業務委託による収入は通常「雑所得」や「事業所得」に該当し、給与所得控除(55万円)は適用されません。「総収入-必要経費」で算出した所得金額が75万円以下、かつ勤労によらない所得が10万円以下であることが要件となります。
Q4:年収が130万円を1円でも超えてしまったらどうなりますか?
A4:勤労学生控除の適用枠(給与年収130万円以下)から完全に脱落し、学生本人に通常の所得税と住民税が課税されます。さらに重大な点として、親の健康保険の扶養基準(年収130万円未満)も失うため、学生本人が自費で国民健康保険料と国民年金保険料を納める義務が生じ、年間で20万円前後の現金支出が上乗せされます。
まとめ:今後の動向と失敗しないための判断基準
勤労学生控除は、自力で学費と生活費を賄いながら勉学に励む苦学生を支えるための尊い制度です。しかし、親の扶養枠と連動していないという日本の税制構造の歪みにより、「知らずに使って世帯全体で大損する」という深刻な副作用を内包しています。
2026年の労働市場において、最低賃金の引き上げは学生にとって歓迎すべき事態である一方、意識的に勤務シフトをセーブしなければ、あっという間に103万円の壁を突破してしまうリスクと隣り合わせです。親の経済的庇護下にある学生は、「自分の年収枠を103万円以内にコントロールする」ことが、世帯の手取りを最大化する最も賢明な選択肢となります。制度の耳ざわりの良い文句に惑わされず、税と社会保障の全体像を冷静に見極めるリテラシーこそが、学生生活と家計の平穏を守る最大の防壁です。 (出典: 勤労 学生 と は(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
