三菱UFJ定期預金キャンペーン2026|金利優遇の落とし穴と他行比較
日本銀行による金融正常化と利上げサイクルの進展に伴い、メガバンク各行が預金獲得競争を本格化させている2026年。かつての「三菱東京UFJ銀行」時代から利用を続ける預金者を含め、多くの個人投資家や生活者が今、三菱UFJ銀行の円預金キャンペーンに熱い視線を注いでいます。
店頭や公式アプリ上で掲げられる「特別金利」の数字は、ゼロ金利に慣れきった生活者の目を引きます。しかし、その高待遇の裏には、預入期間の限定性や関連金融商品とのパッケージ化といった厳格な制約が隠されている点を見逃してはなりません。本稿では、現場取材と最新の金融市場データに基づき、2026年における三菱UFJ銀行の預金キャンペーンの実態と、他行との金利差、そして利用者が直面する思わぬ盲点を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年最新の三菱UFJ銀行定期預金キャンペーンはネット専用窓口(三菱UFJダイレクト)を中心に展開されており、提示金利の魅力と適用期間の短さに大きなギャップが存在する。
- 要点2:メガバンク預金金利現在の上昇トレンドを牽引する一方、投資信託セット型プランや満期後の金利急減など、実質利回りを損なう仕組みを冷静に見極める必要がある。
- 要点3:利便性と破綻リスクの極小化を重視する預金者には堅実な選択肢だが、純粋な利回り最大化を目指す場合はネット銀行や個人向け国債との併用が不可欠。
【2026年最新】三菱UFJ銀行定期預金キャンペーンの全貌と金利引き上げの背景
日本経済が本格的なインフレ局面へと移行し、2026年の国内金融市場では預金金利の引き上げ競争が日常の光景となりました。日本銀行による断続的な政策金利引き上げを受け、メガバンクの雄である三菱UFJ銀行も、主力商品である「スーパー定期」および「スーパー定期300」の店頭表示金利を相次いで改定しています。
定期預金金利引き上げ理由の本質は、市中金利の上昇に連動した貸出金利(プライムレートや住宅ローン金利)の拡大によって銀行側の利ざや(スプレッド)が確保され、預金者への利益還元と長期資金の囲い込みが可能になった点にあります。これに伴い打ち出された三菱UFJ銀行キャンペーン2026年最新施策では、従来の店頭募集型からスマートフォンアプリ「三菱UFJダイレクト」を通じたデジタル完結型の募集へと軸足が完全に移業しました。
特に注視すべきは、新規口座開設優遇金利や給与振込口座指定をトリガーとした特別金利キャンペーンの設計です。かつてのように「誰でも口座にお金を預ければ一律で好金利が適用される」時代は終焉を迎え、自行の金融エコシステムへ深くコミットする顧客にのみリターンを集中させる選別戦略が鮮明になっています。

金利優遇の裏にある条件とは?知っておくべき決定的な落とし穴
広告の表面に躍る「年0.5%〜1.0%超」といった魅力的な数字だけに飛びつくと、数カ月後に想定外の失望感を味わうことになります。取材班が金融アナリストや銀行内部の規定を調査した結果、三菱UFJ銀行定期預金の落とし穴として以下の構造的制約が浮き彫りになりました。
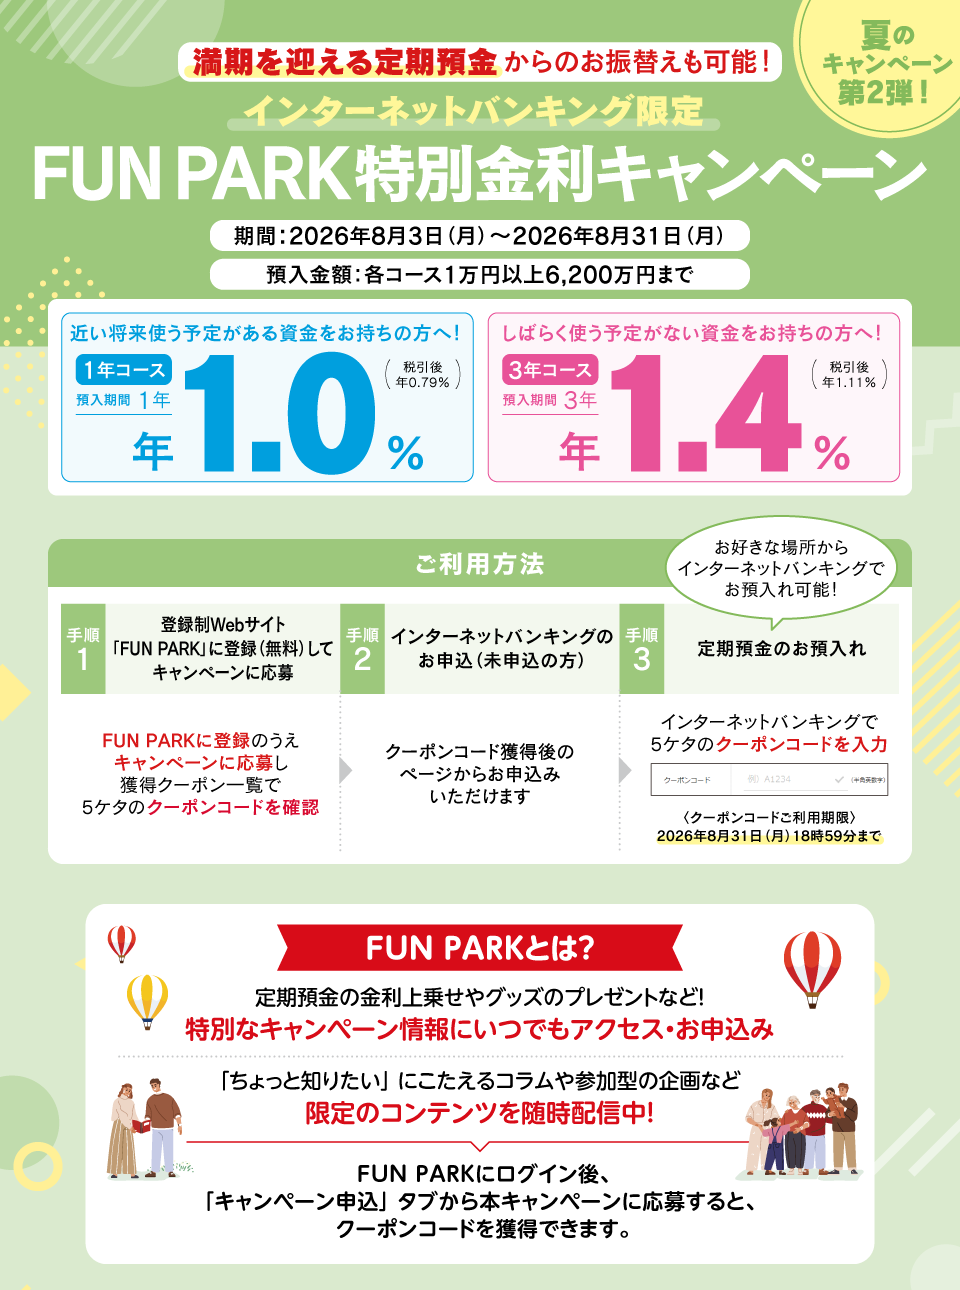
第一の注意点は、三菱UFJダイレクト特別金利が提示する「預入期間の短さ」です。キャンペーン対象となる好金利が適用されるのは「当初3カ月間」あるいは「1年限定」といったケースが標準的であり、期間満了後は通常の店頭表示金利へと自動的に引き下げられます。これに伴う定期預金満期後金利推移をシミュレーションすると、2年目以降の累積リターンは大幅に鈍化し、事前の期待値を大きく下回る結果となりがちです。
第二の盲点が、資産運用セット型プランの存在です。「退職金優遇」や「預金+投信パッケージ」として提示される高金利定期預金は、同時に購入を義務付けられる投資信託の購入時手数料(概ね1.0%〜2.5%程度)や信託報酬によって、上乗せされた定期預金利息が瞬時に相殺される設計になっています。元本保証の恩恵を期待して預け入れた資金が、別枠のリスク商品によって実質的なマイナスに転じるリスクは、契約前に必ず把握しておかなければなりません。
さらに、税引き後実質利回りの計算も怠ってはなりません。預金利息には一律20.315%(所得税15%、復興特別所得税0.315%、住民税5%)の源泉分離課税が適用されるため、年0.6%の提示金利であっても手取りは約0.478%まで減少します。
徹底比較検証|メガバンク vs ネット銀行の定期預金金利格差
資金の預け先を決定するにあたり、競合他行との客観的な比較は不可欠です。以下に、2026年時点における三菱UFJ銀行の主要預金プランと、競合メガバンク、および先鋭的な金利政策を採るネット系銀行の条件を体系的にまとめました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 三菱UFJ銀行(ダイレクト専用定期) | 年0.40%〜0.65%(期間1年・キャンペーン時) | メガバンク基準金利(年0.25%〜0.35%) | メガバンク随一の信用力とアプリ利便性があるが、上限枠や期間制約が厳格。 |
| 三井住友銀行・みずほ銀行 | 年0.35%〜0.50%(デジタル口座・条件達成時) | メガバンク基準金利(年0.25%〜0.35%) | Olive等の経済圏連携を重視する傾向。純粋な定期預金金利は横並び。 |
| 主要ネット銀行(SBI新生・ソニー・UI等) | 年0.70%〜1.10%(1年〜3年もの常時優遇) | ネット専業標準(年0.50%〜0.80%) | 付帯条件なしで好金利を提示するケースが多く、純粋な利回り効率で圧勝。 |
| 個人向け国債(変動10年) | 基準金利×0.66(概ね年0.60%〜0.85%水準) | 国債最低保証(年0.05%) | 利上げ追随性と元本安全性が極めて高く、メガバンク定期の強力な代替肢。 |
この定期預金金利他行比較から読み解ける現実は明白です。メガバンク内での比較においては三菱UFJ銀行のデジタル優遇施策は一定の競争力を有しているものの、純粋な資金運用の利回りを追求する場合、店舗網を持たないネット専業銀行が依然として優位に立っています。

【実態検証】利用者の生の声と現場目線で見えたリアルな評判
ソーシャルメディアや資産運用コミュニティ、知恵袋などの投稿を分析すると、定期預金キャンペーンネットの反応は好意的な声と不満がはっきりと二極化しています。
ポジティブな評価を下している層の多くは、40代〜60代の既存口座保有者です。「数十年来のメインバンクであり、他のネット銀行に大口資金を移動させる心理的不安が強かったため、アプリから手軽に年0.5%以上の金利で拘束できるのはありがたい」「給料の振込先を変えずにそのまま有利な条件へスライドできた」といった、既存の信頼性と口座管理の簡便性を評価する意見が目立ちます。
対照的に、デジタルリテラシーの高い若年層や資産形成層からは厳しい三菱UFJ銀行定期預金評判が寄せられています。「新規口座開設者限定の優遇幅が大きすぎて、長年の既存顧客が冷遇されている印象を受ける」「キャンペーンの条件を満たすために指定された特定取引のハードルが高く、手間の割に得られる利息が数千円程度にとどまった」といった指摘です。現場の銀行窓口においても、「キャンペーン目当てで来店した高齢者が、投資信託との抱き合わせプランを勧められて困惑した」という体験談が散見され、販売側と顧客側のニーズの不一致が浮き彫りになっています。
途中解約のデメリットと元本割れリスクの境界線
定期預金を契約する際に最も軽視されがちな要素が、資金拘束期間と流動性リスクです。突発的な医療費や住宅関連支出によって中途解約を余儀なくされた場合、当初約束されていた優遇金利は適用されません。
定期預金途中解約デメリットとして、預入期間に応じた「中途解約利率」が適用される規定になっています。預入から一定期間が経過していない段階で解約した場合、普通預金金利と同等、あるいはそれを下回る極めて低い利率で日割り計算されるため、期間中に期待していた利息収入はほぼ消失します。
定期預金は預金保険制度(ペイオフ)により元本1,000万円とその利息までが法的に保護されているため、名目上の元本割れは発生しません。しかし、インフレ率が年2.0%〜3.0%で推移する経済環境下においては、年0.5%程度の定期預金に現金を固定化させること自体が「実質的な購買力の目減り(隠れた元本割れ)」を意味します。この金融工学的なリスク認識を持たずに長期固定の定期預金を選択することは、現代の資産防衛において避けるべき悪手と言えます。
一般に知られていない盲点とネットの誤解
ネット上の情報空間には、メガバンクの預金施策に関する誤認が蔓延しています。最も典型的な誤解が、「旧名称である三菱東京UFJ銀行の口座番号や通帳のままでは、最新キャンペーンの対象外になるのではないか」という不安です。
結論として、2018年の行名変更以前に開設された旧普通預金口座であっても、口座番号や支店番号はそのまま維持されており、三菱UFJダイレクトの利用登録を行えば問題なく最新の優遇キャンペーンへエントリーできます。通帳の切り替えや店舗での特別な手続きを求められることは基本的にありません。
もう一つの誤解は、「スーパー定期ならどの預入金額でも同じキャンペーン金利がつく」という思い込みです。三菱UFJ銀行のスーパー定期適用条件では、預入金額300万円未満の「スーパー定期」と、300万円以上の「スーパー定期300」で金利設定やキャンペーン適用枠が明確に区分されている場合があります。小口資金を複数回に分けて預け入れると、大口優遇の対象から外れてしまうケースがあるため、預け入れ前の要件確認が必須となります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
行動経済学における「現状維持バイアス(損を恐れて既存の行動様式に固執する心理)」や「アンカリング効果」に惑わされず、純粋な経済合理性に基づいて預入を判断するための基準を提示します。
▼ 三菱UFJ銀行の定期預金キャンペーンをおすすめできる人:
- 生活防衛資金や1〜2年以内に確実に使用する資金(住宅頭金、納税準備資金など)を、絶対的な安全性のもとで隔離しておきたい人。
- すでに三菱UFJ銀行をメインバンクとして利用しており、新規のネット銀行口座開設やID管理の手間をこれ以上増やしたくない人。
- 預金保険制度の枠内(1金融機関あたり1,000万円)で、メガバンクトップクラスの財務基盤による安心感を最優先したい人。
▼ 利用を慎重に検討・再考すべき人:
- 1円でも高い金利リターンを追求し、ネット銀行の口座開設や資金移動の手間を厭わない人。
- 銀行窓口で勧められるがままに、投資信託や外為商品とのセット型プランを契約しようとしている人。
- インフレに負けない長期的な資産形成を目指しており、NISA等を活用した株式インデックス投資などの選択肢をまだ持っていない人。
【三菱 東京 ufj 銀行 定期 預金 キャンペーン】に関するよくある質問(FAQ)
Q1:かつての「三菱東京UFJ銀行」時代のキャッシュカードや通帳を持っていますが、キャンペーン金利は適用されますか?
A1:問題なく適用されます。名義や口座番号は現在の三菱UFJ銀行にそのまま引き継がれています。ただし、多くの高金利キャンペーンはオンラインバンキング「三菱UFJダイレクト」経由の申し込みが必須要件となっているため、事前のダイレクト利用登録が必要です。
Q2:窓口で申し込む定期預金と、三菱UFJダイレクト(アプリ)で申し込む定期預金で金利は違いますか?
A2:明確に異なります。人件費や店舗維持コストがかからない三菱UFJダイレクト専用の金利優遇プランの方が、店頭窓口で申し込むスーパー定期よりも高く設定されるケースが通例です。同一金額を預け入れる場合でも、アプリを経由しなければ優遇金利の恩恵を受けられません。
Q3:キャンペーン定期預金の満期が来たら、そのまま預け続けておくのがお得ですか?
A3:原則としておすすめできません。当初のキャンペーン期間が終了して「元利自動継続」された場合、その時点の通常の店頭表示金利(優遇なし)へと切り替わります。満期日を迎えるタイミングで、他行のキャンペーンへの資金移動や、個人向け国債など利回りの高い運用先へのシフトを能動的に検討するのが賢明です。
まとめ:今後の動向と失敗しないための判断基準
金利のある世界が定着した2026年の日本において、三菱UFJ銀行が展開する定期預金キャンペーンは、メガバンクの強固な安全性とデジタル利便性を兼ね備えた堅実な選択肢の一つです。手元資金の流動性を守りつつ、メガバンク基準での金利恩恵を享受できるメリットは軽視できません。
しかし、表面的な数字の大きさに目を奪われ、期間満了後の金利急減や抱き合わせ商品の手数料構造を見落としてしまえば、本来得られるはずだった資産価値を損なうことになります。提示された条件の「適用期間」「解約ペナルティ」「実質利回り」を冷徹に検証し、自身の資産運用ポートフォリオ全体における役割を定義した上で、最適な預け先を選択してください。 (出典: 三菱 東京 ufj 銀行 定期 預金 キャンペーン(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
