【2026最新】日本の平均年収と中央値の衝撃格差!手取り額の真相
給与明細を開くたび、あるいは公的機関が発表する統計を目にするたび、「自分の給料は世間一般と比べてどうなのか」と疑問を抱く人は少なくありません。大手企業の賃上げやベースアップが連日報じられる一方で、街頭インタビューやSNS上では「そんな金額はもらっていない」「周囲の実感とあまりに乖離している」という困惑や冷ややかな声が渦巻いています。
額面の数字だけが先行する議論の裏には、統計特有の偏りや、長年重くのしかかる社会保険料の負担増、そして日本型雇用が抱える構造的な歪みが隠されています。各種公的統計や現場の取材データをもとに、日本の給与水準の実態、手取り額の現実、そしてなぜ長きにわたり給与が伸び悩んできたのかという本質的な背景を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:国税庁の統計が示す平均年収は約460万円だが、実態に近い中央値は約400万円前後に位置し、約6割の労働者が平均値を下回っている。
- 要点2:社会保険料と税負担の継続的な増加により、年収400万円のリアルな年間手取り額は約310万〜320万円にまで縮小している。
- 要点3:OECD諸国との比較における長期的な低迷や業界間の収益力格差、非正規雇用の固定化が「上がらない日本」の根本要因となっている。
【2026年最新】「思ったより低い」噂の真相|平均値と中央値の決定的な乖離
公的データが発表されるたびにネット上で巻き起こる「思ったより低い」「実感とかけ離れている」という議論。この違和感の正体は、算術平均値と「中央値」の決定的なギャップに起因しています。
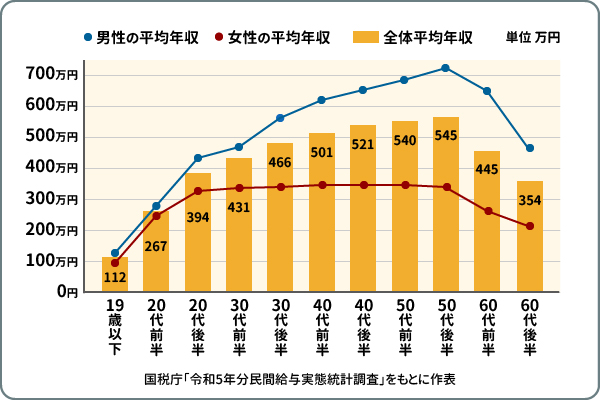
国税庁の民間給与実態統計調査によると、日本の給与所得者の平均年収は約460万円前後で推移しています。しかし、この数値は一部の超高所得者層(年収2000万円超や数億円規模の役員・専門職など)が全体の数値を大きく引き上げている結果にすぎません。データを小さい順に並べたときにちょうど真ん中に位置する日本の平均年収の中央値を検証すると、実態は約395万〜405万円にとどまります。
つまり、平均値である460万円前後は「真ん中の人」の給与ではなく、すでに上位4割前後に位置する水準です。給与所得者全体の約6割が平均値以下のゾーンに集中しているのが偽らざる現実であり、「世間の平均に届いていない」と焦燥感を覚える労働者の感覚こそが、分布上きわめて自然な実像を捉えています。

【年代別・手取りの実態】20代・30代・40代の現実と年収400万円の壁
給与の実情を直視する上で避けて通れないのが、「額面」と「手取り額」の乖離です。過去数十年にわたり、厚生年金保険料率の段階的引き上げや健康保険料、介護保険料の負担増が静かに進行してきました。その結果、額面給与がわずかに上がったとしても、可処分所得がほとんど増えないという「ステルス増税」とも呼べる事態が定着しています。
象徴的な例が「年収400万円」の世帯です。独身の場合、年収400万円の手取り額の実態を試算すると、所得税・住民税および社会保険料(健康保険、厚生年金、雇用保険)が年間約85万〜90万円差し引かれ、実際に口座へ振り込まれる額は約310万〜315万円程度になります。ボーナスを考慮しない場合、月々の手取りは20万円前後となり、家賃や光熱費、食費を差し引けば手元に残る蓄えは決して潤沢とは言えません。
| 年代区分 | 平均年収(額面) | 年収中央値(目安) | 推定年間手取り額 | 編集部の見解・評価 |
|---|---|---|---|---|
| 20代前半 | 約270万円〜280万円 | 約250万円 | 約210万円〜220万円 | 初任給引き上げの動きはあるが、独り立ちには厳しい水準。 |
| 20代後半 | 約380万円〜390万円 | 約350万円 | 約290万円〜305万円 | 結婚や自立の選択肢を前に手取りの壁を痛感しやすい年代。 |
| 30代 | 約440万円〜460万円 | 約400万〜420万円 | 約340万円〜360万円 | 子育てや住宅ローン負担が重なり、家計の余力は限られる。 |
| 40代 | 約510万円〜530万円 | 約460万〜480万円 | 約390万円〜410万円 | 管理職層と現場層で二極化。介護保険料等の控除も増加。 |
| 50代 | 約530万円〜550万円 | 約480万〜500万円 | 約410万円〜425万円 | 賃金のピーク期だが、役職定年による急激な減給リスクも。 |
厚生労働省の『賃金構造基本統計調査』と照らし合わせても、年代別の平均年収と手取りは20代から30代にかけての伸びがかつての右肩上がり時代に比べて緩やかです。40代以降に平均額が500万円を超えてくるものの、ここでも上位層と下位層の格差が激しく、年収中央値(20代・30代・40代)で観察すると、いずれの世代でも平均値より40万〜60万円ほど低い水準が標準となっています。
男女別・業種別・学歴別の格差分析|広がる賃金格差の構造
平均値という単一の指標を見るだけでは、日本社会に横たわる構造的な分断を見落とすことになります。属性ごとの細分化データを確認すると、極めて大きな開きが存在します。
第一に、男女別の平均年収格差です。男性の平均給与が約560万円台であるのに対し、女性は約310万〜320万円台にとどまります。女性の非正規雇用比率の高さや、出産・育児に伴うキャリアの中断、女性管理職比率の低さなどが複層的に影響しており、勤続年数が長くなっても賃金が上がりにくい構造がいまだ温存されています。
第二に、業種別の平均年収ランキングによる断絶です。高水準を維持する代表格は、電気・ガス・水道などの「インフラ関連」、銀行や証券などの「金融・保険業」、そして「情報通信業」であり、これらは平均年収が600万〜800万円台に達します。一方で、労働集約型である「宿泊・飲食サービス業」や「生活関連サービス業」は200万円台後半から300万円台前半に留まっており、業界のビジネスモデルや利益率の違いが個人の努力以上に年収を決定づけている側面は否定できません。
第三に、学歴別の平均年収(大卒・高卒)の違いです。厚生労働省の調査データに基づくと、生涯賃金ベースで大卒・大学院卒と高卒の間には約4000万〜5000万円以上の開きが生じます。初任給時点での格差はもちろんのこと、昇進スピードや役員登用の門戸において依然として学歴フィルターが色濃く残っている産業も多く、キャリア初期の属性が生涯賃金に直結する傾向が続いています。

世界との比較と日本で給与が上がらない決定的な理由
視点を国際社会に移すと、日本の賃金停滞はより深刻な様相を呈しています。世界の平均年収におけるOECD比較(購買力平価ベース)において、日本は加盟38カ国中20位台半ばに位置し、かつて上位を争っていたアメリカやドイツには大きく水openedされ、近年では韓国の後塵を拝する水準に甘んじています。
なぜ日本において、これほど給料が上がらない状態が続いたのでしょうか。経済分析や産業界の動向から、3つの構造的要因が浮き彫りになります。
第一の要因は、企業の防衛的な内部留保の積み増しとデフレマインドです。バブル崩壊後の長期不況を経験した日本企業は、人件費を「投資」ではなく「削減すべき固定費」と捉え続けました。企業が稼ぎ出した利益は賃上げではなく、不測の事態に備えた手元資金(内部留保)として溜め込まれ、配当などの株主還元に優先配分される構造が定着しました。
第二の要因は、労働市場の流動性の低さとメンバーシップ型雇用です。解雇規制が厳しく雇用が手厚く守られる反面、企業は一度基本給を上げると業績悪化時にも引き下げられないリスクを警戒し、ベースアップを極度に嫌います。欧米のようにスキルに応じて社外へ転職し、年収を競り上げていく仕組みが長らく育たなかったことが、全体の賃金水準を押し下げる圧力として働きました。
第三の要因は、非正規雇用の拡大と労働生産性の低迷です。1990年代後半から2000年代にかけて推進された労働者派遣の緩和などにより、コスト調整弁として非正規雇用が急増しました。全労働者の4割近くを非正規が占めるようになり、賃金交渉力の低下を招いたことも、国全体の平均値を引き下げる要因となっています。
【実態検証】平均年収をめぐるネットの反応と知られざる盲点
毎年のように給与統計や春闘の妥結額が報じられる時期、SNSやオンライン掲示板には痛切な当事者の声が溢れ返ります。平均年収の格差に対するネットの反応を検証すると、数字の表面的な上昇と庶民の肌感覚との間に深い亀裂が存在することが窺えます。
「テレビで賃上げラッシュと騒いでいるが、恩恵を受けているのは一部の上場企業と公務員だけ」「月給が数千円上がっても、社会保険料と物価高で毎月のマイナスが拡大している」「手取り20万そこそこで子どもを2人育てるのは絶望的」といった切実な書き込みがYahoo!ニュースのコメント欄やX(旧Twitter)で数万件規模の共感を集めています。
ここで見落とされがちな盲点が、「東京と地方の地域間格差」です。東京都の平均年収は500万円台中盤に達する一方、地方都市や地方部では平均年収が300万円台にとどまる県も珍しくありません。大手メディアが発信する「平均値」は東京の経済圏に引っ張られた数値であり、地方で暮らす多くの勤労者にとっては、ニュースで語られる金額そのものが非現実的なファンタジーに見えてしまうのです。
【プロの結論】経済社会学から読み解く賃金停滞への処方箋と個人の生存戦略
日本型「生活保障モデル」の限界と心理的バウンダリー
かつての日本社会は、終身雇用と年功序列を基盤とする「生活保障モデル」が正常に機能していました。個人が滅私奉公で会社に尽くす代わりに、企業が結婚、住宅購入、子育て、老後までの生活費を丸抱えする暗黙の契約です。社会学的に見れば、これは労働者と企業が強い共依存関係を結ぶことで成り立っていたシステムでした。
しかし、低成長と人口減少に直面した現在、その前提は完全に崩壊しています。企業は個人の生活を生涯にわたって支える余力を失っているにもかかわらず、多くの労働者側には「会社にいればいつか報われる」「周囲と同じように我慢していれば何とかなる」という同調圧力と現状維持バイアスが根強く残っています。自らの価値を会社という枠組みから切り離し、市場における自立的な個として捉え直す「心理的バウンダリー(境界線)」を確立することが、今まさに求められています。
現状維持で良い人・今すぐ行動を起こすべき人の判断基準
給与を取り巻く環境が一変するなか、すべての人が同じ選択をとるべきではありません。自身の置かれた状況を客観的に見極めるための基準を以下に示します。
【現状の環境にとどまることが合理的な人】
利益率の高い構造を持つプライム上場企業や独占的インフラ企業に属し、福利厚生や退職金制度が強固で、確実な定期昇給が担保されている人。こうした組織にいる場合、企業固有の資本力に守られるメリットが大きいため、社内政治や組織内キャリアの最適化に注力する方がリスク対効果は高くなります。
【今すぐ行動(リスキリング・転職・複業)を起こすべき人】
低収益な労働集約型産業や斜陽業界に属し、年功序列の恩恵も受けられず、昇給が頭打ちになっている中小企業の勤務者。この層が同じ環境で我慢を続けても、社会保険料の増加ペースに給与の上昇が追いつかず、実質的な手取りは目減りし続ける一方です。需要の高い専門スキル(IT、デジタル、専門営業など)を身につけて他業界へ移動するか、個人で稼ぐ手段を開拓しなければ、生活防衛は極めて困難になります。
【日本 平均 年収】に関するよくある質問(FAQ)
Q1:日本の平均年収の中央値は具体的にいくらですか?
A1:最新の公的統計データを分析すると、給与所得者全体の中央値は約395万〜405万円前後です。男性の中央値は約450万円、女性の中央値は約300万円前後となっており、全体平均の約460万円よりも約60万円低くなっています。
Q2:年収400万円の場合、実際の手取り額はいくらになりますか?
A2:独身(扶養親族なし)の場合、所得税、住民税、社会保険料(健康保険・厚生年金・雇用保険)が約85万〜90万円差し引かれるため、年間手取り額は約310万〜315万円程度になります。月額換算ではボーナスなしの場合で約26万円、ボーナス年2回(計2ヶ月分)の場合は月々約22万円程度が目安です。
Q3:春闘で賃上げが大きく報道されているのに、なぜ生活が楽にならないのですか?
A3:第一に、大幅な賃上げを実現できているのは資金力のある一部の大手企業が中心で、労働者の約7割を占める中小企業には十分に行き届いていないためです。第二に、物価上昇率(インフレ)が賃金の上昇幅を上回る状態が続き、「実質賃金」が目減りしていること、さらに社会保険料の負担が増加していることが生活実感を圧迫しています。
まとめ:数字の幻影に惑わされず手取りと個人の市場価値を見据えよ
平均年収という単一の数字は、巨大な格差や中央値の実情、そして重くのしかかる控除の現実を覆い隠すフィルターになりがちです。「平均460万円」という数字に一喜一憂したり、周囲の景気の良い話に翻弄されたりすることには実質的な意味がありません。
直視すべきは、自らの銀行口座に実際に残る「手取り額」であり、自分が身を置く業界の収益構造と個人の市場価値です。日本社会全体が自動的に豊かになっていく時代が終焉を迎えた今、公的な統計データを冷静に読み解き、個人の生存戦略を主体的に描く姿勢こそが、生活と将来の生活を守る確かな防壁となります。 (出典: 日本 平均 年収(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
