安い自動車保険は本当に危険?事故対応の噂と2026年最新の真実
毎年の固定費として家計に重くのしかかる自動車保険料。「少しでも保険料を安く抑えたい」とネット上の比較サイトを眺める一方で、「ダイレクト型(ネット型)は事故対応が悪いのではないか」「いざというときに担当者が現場に来てくれないのでは」といった不安や不穏な噂を耳にし、代理店型からの乗り換えを躊躇しているドライバーは少なくありません。
物価高が続く2026年現在、自動車保険の構造改革とデジタル技術の進化は目覚ましいスピードで進んでいます。旧来の常識にとらわれて年間数万円もの過剰な保険料を払い続けるのか、それとも合理的な根拠を持って賢くコストを削るのか。自動車保険各社の最新動向とネット上のリアルな評判、そして「安さのカラクリ」を徹底取材しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:ダイレクト型が安い最大の理由は「代理店手数料や店舗維持費の徹底削減」であり、補償内容や示談交渉の質が劣っているわけではない。
- 要点2:「事故対応が悪い」という噂は過去の先入観や対面窓口がないことへの心理的偏見が大きく、2026年現在の主要調査ではダイレクト型が顧客満足度上位を独占している。
- 要点3:20代やシニア層の保険料高騰も「年齢条件の最適化」「等級の引き継ぎ」「車両保険の精査」によって年3万〜5万円以上の削減が可能になる。
【2026年最新】自動車保険が安い決定的な理由と「事故対応が悪い」噂の真相
インターネットで見積もりを取ると、従来のディーラーや保険代理店経由の保険料と比べて年間3万円から5万円以上も安くなるケースが珍しくありません。あまりの価格差に「何か重大な裏があるのではないか」「事故時の示談交渉を手抜きされるのではないか」と勘繰ってしまうのは、消費者として極めて自然な心理です。
しかし、取材を進めると保険料が劇的に安くなる構造的な理由は極めてシンプルであることが分かります。従来の「代理店型」では、契約者が支払う保険料の中に15%〜20%前後の代理店手数料、さらには全国に展開する実店舗の家賃や営業職員の人件費が上乗せされています。一方の「ダイレクト型(ネット型)」は、契約者がWebやアプリを通じて直接保険会社と契約を結ぶため、これらの中間コストを根こそぎカットしています。つまり、「補償やサービスを削っているから安い」のではなく「流通コストを削っているから安い」というのが論理的な真相です。
では、なぜネット上では「ダイレクト型は事故対応が悪い」という噂が絶えないのでしょうか。損害保険関係者への取材や大手ネット掲示板、SNSの投稿を丹念に追跡すると、3つの背景が浮かび上がってきます。
第1に、「専任の担当者が自宅や現場に駆けつけてくれない」ことに対する心理的ギャップです。ダイレクト型では基本的に電話、メール、専用チャット、LINEなどを介して専任スタッフが対応します。「事故直後の動揺しているときに顔が見えない」という心細さが、一部のユーザーに「冷たい」「不親切だ」という主観的な悪評として記憶されてしまうのです。しかし現実には、代理店型の営業マンが現場に駆けつけたところで法的な示談交渉権を持っているわけではなく、実際の交渉を行うのはどちらも保険会社本部の専門示談交渉チームです。
第2に、過失割合に対する理不尽な不満の転嫁です。過失割合は過去の膨大な判例集(別冊判例タイムズ等)を基準に客観的に決定されます。契約者自身に前方不注意などの落ち度があるにもかかわらず、「自分は1ミリも悪くないのに10対0にならなかった」「相手の言いなりになった」と感じたドライバーが、怒りの矛先を保険会社の対応力に向けてネット上に書き込むケースが後を絶ちません。
第3に、現在の客観的データです。J.D. パワーなどの国際的な調査機関が公表している「自動車保険顧客満足度調査(事故対応部門)」の直近データを精査すると、総合満足度の上位にはソニー損保などのダイレクト型が常連として名を連ねています。2026年現在ではドライブレコーダー映像のクラウド自動伝送やAIによる過失割合判定の導入が進み、初動スピードにおいてはむしろデジタルインフラに強みを持つダイレクト型のほうが迅速であるという実態すら定着しています。

【比較データ】代理店型とダイレクト型の違いと保険料・サービス徹底比較
代理店型とダイレクト型には、金銭面だけでなくトラブル発生時のフローにも明確な違いが存在します。双方の特徴を客観的な指標で比較整理しました。
| 項目 | ダイレクト型(ネット保険) | 代理店型(ディーラー・専業店) | 編集部の見解・評価 |
|---|---|---|---|
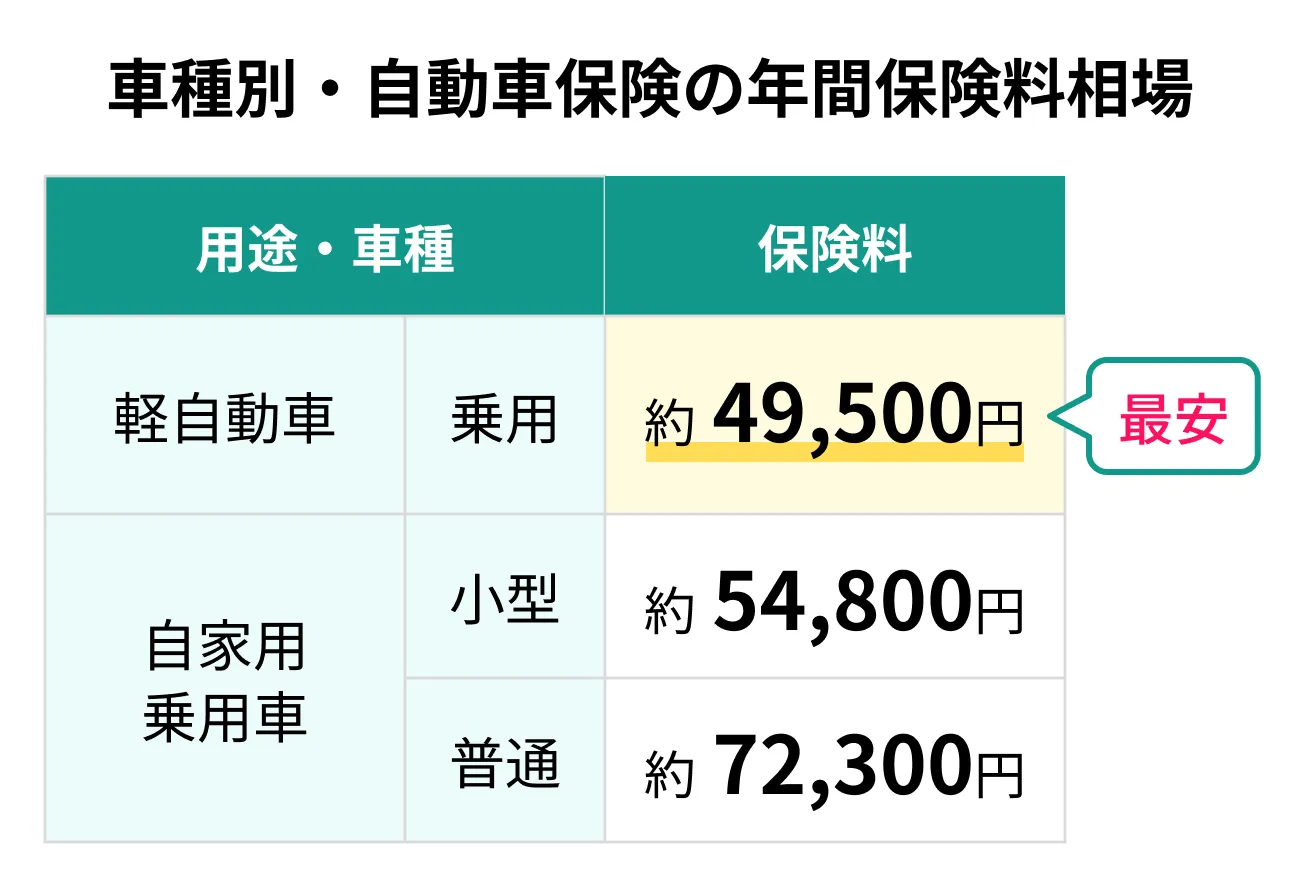
| 年間保険料の相場 | 30,000円〜55,000円前後 (ネット割引:最大2万円引) | 65,000円〜95,000円前後 (代理店手数料・店舗費用加算) | 補償が同等でも年間約3万〜4万円の開き。10年スパンでは30万円以上の固定費差が生じる。 |
| 事故受付と初動体制 | 24時間365日受付・即日専任対応 Web/アプリで進捗リアルタイム確認 | 24時間受付(初期対応は翌営業日も) 担当代理店を介した連絡が中心 | 土日や夜間の事故において、即座に相手方への連絡や代車手配を完了させるスピードはダイレクト型が極めて優秀。 |
| 示談交渉の質 | 専任アジャスター・顧問弁護士対応 過去の膨大な判例データベース直結 | 専任アジャスター・顧問弁護士対応 保険会社本体の専門部署が実施 | 示談交渉自体の法的な質に差はない。「弁護士費用特約」を付帯していれば過失ゼロのもらい事故でも完璧に対処可能。 |
| 契約・見直しの手間 | スマホ完結・即日変更可能 自身で補償内容を精査する必要あり | 担当者が書類作成・提案を代行 対面相談の手間と拘束時間が発生 | 「丸投げしたい人」は代理店型が楽だが、「不要な特約を外してコストを極小化したい人」はダイレクト型一択。 |
特に注視すべきは、大手ダイレクト型各社が競合ひしめく中で「ロードサービスの無料付帯」を劇的に拡充している点です。レッカー移動の無料距離が100km〜無制限に設定されていたり、出先での宿泊費用や帰宅交通費を全額補償する特約が標準化されていたりと、サービス面での実質的な格差はすでに代理店型を上回る分野すら存在します。
【2026年最新ランキング】安さと安心で選ぶダイレクト型自動車保険TOP3
「安い保険会社を選びたいが、絶対に失敗したくない」という読者のために、2026年の業界動向、実際の契約者数、損害率、保険料と対応力のバランスから総合的に評価したおすすめトップ3社を分析します。
1位:ソニー損保(圧倒的な安心感と「走る分だけ」の合理性)
ダイレクト型市場で長年にわたり売上トップを維持し続けているのがソニー損保です。「走行距離に応じた保険料体系」を採用しており、年間の走行距離が短いドライバーほど保険料が安くなる仕組みを確立しています。
保険料の絶対値で見れば業界最安値というわけではありませんが、「24時間365日の初期対応(相手への連絡・代車手配・病院連絡)」を業界でいち早く標準化した実績と、事故対応満足度における圧倒的な高評価が支持されています。専任担当者からの連絡頻度や専用アプリの操作性も極めて洗練されており、「ダイレクト型に乗り換えたいが対応品質を落としたくない」という層のファーストチョイスとなっています。
2位:チューリッヒ保険会社(業界屈指の充実したロードサービスと割引率)
外資系ならではの合理的な商品設計と、手厚いロードサービスで猛追しているのがチューリッヒ(スーパー自動車保険)です。特にインターネット割引が最大数万円規模で設定されており、早期契約割引などを組み合わせることで保険料を大幅に引き下げることが可能です。
全国約1万カ所のサービス拠点を持ち、レッカー移動は指定工場なら距離無制限、現場応急処置やペット宿泊費用補償など、ドライブ好きや長距離移動が多いドライバーから絶大な支持を集めています。ソニー損保との保険料比較においても、車両保険を付帯した場合などでチューリッヒのほうが数千円〜1万円程度安くなるケースが多く見られます。
3位:SBI損保(徹底的な低価格路線と抜群のコストパフォーマンス)
「とにかく余計なコストを削り、純粋な保険料の安さを極限まで追求したい」という層から熱狂的な支持を得ているのがSBI損保です。各種ランキングや価格比較ツールにおいて、同一補償条件で試算した際に最安値を叩き出す筆頭格として知られています。
ネット上の口コミやSNSの反応では、「無事故で等級が高いため、最低限の義務と大きな対人・対物賠償だけを激安で維持したい層」から絶賛されています。一方で、「事故対応の連絡が基本デジタル・メール中心で淡々としている」「至れり尽くせりの手厚さを求めるとギャップを感じる」という意見も散見されます。自分のリテラシーに応じてドライに使いこなせるユーザーにとっては、間違いなく最強の節約手段となります。

ネット型自動車保険の事故対応評判と利用者のリアルな生の声
メディアの公式発表やパンフレットの美辞麗句だけでなく、実際に事故を経験したユーザーがネット掲示板やSNS、知恵袋等に残した「生の声」を検証します。
肯定的な体験談として最も目立つのは、「初動対応のスピード」と「余計な気遣いが不要なデジタル完結の快適さ」です。
「追突事故に遭った際、スマホアプリから事故報告をしてドライブレコーダーの映像をアップロードしたところ、2時間後には専任担当者から電話が入り、その日の夕方には相手方保険会社との一次折衝が完了していた。ディーラーの担当者を通すより遥かに早かった」(40代男性・都内勤務)
「過失割合で揉めそうになったが、弁護士費用特約を使いたいと伝えると即座に地域の提携弁護士を紹介してくれた。余計な引き止めもなく、弁護士が全て相手と交渉してくれたため精神的な負担がゼロだった」(30代女性・地方在住)
一方で、手厳しい批判やネガティブな口コミの多くは「担当者のコミュニケーションの相性」に集中しています。
「担当者が事務的で、こちらが怪我をして不安なのに感情に寄り添う言葉が少なかった」(50代女性)
「平日日中は仕事で電話に出られないのに、進捗の電話ばかりかかってきてすれ違いが続いた。チャットやメールをもっと活用してほしかった」(20代男性)
現場取材から見えてくるのは、ダイレクト型の対応力そのものが低いのではなく、「対面のような親身な共感・慰め」を求める感情的ニーズと、「合理的・迅速に法的手続きを完了させる」業務プロセスの間に生じる温度差です。このギャップをあらかじめ理解していれば、ダイレクト型の事故対応で不満を抱くリスクは大幅に低減できます。
【年代別相場と実態】20代からシニアまでの平均保険料と安くする実践ワザ
自動車保険の保険料は、年齢や運転者の範囲、走行距離、等級によって数百パーセント単位で激変します。現在の年代別平均相場と、保険料を劇的に引き下げるプロのテクニックを整理しました。
自動車保険の年代別相場(車両保険込み・年間平均の目安)
- 20代前半(全年齢・21歳以上補償):約90,000円〜150,000円(事故率が高いため突出して高額)
- 20代後半(26歳以上補償):約50,000円〜75,000円(年齢制限の恩恵で急激に下がる)
- 30代〜50代(30歳・35歳以上補償):約30,000円〜48,000円(最も保険料が安く安定するゴールデンゾーン)
- 60代後半〜70代以上:約45,000円〜68,000円(高齢ドライバーの事故率増加を反映し再び微増)
20代の保険料を劇的に安くする3つの裏ワザ
事故率の高さから最も保険料が高騰する20代ですが、知っておくだけで数万円浮く実践手法があります。
第1に「同居の親からの等級継承(等級シャッフル)」です。もし親が15等級や20等級といった高い等級を持っている場合、親の等級を新しく車を買った子どもに譲り渡し、親自身は新規で6等級(または7等級)から入り直します。高い割引率を保険料の高い「若年層」に適用させ、割引率の低い新規契約を保険料の安い「35歳以上の親」に適用させることで、家族全体のトータル保険料を年間数万円単位で圧縮できます。
第2に「運転者限定特約の徹底」です。「本人限定」または「本人・配偶者限定」に絞り込むだけで、保険料は約7%〜10%安くなります。「友達に乗らせるかもしれない」という漠然とした理由で限定を外すのは金銭的損失が大きく、他人が運転する日だけ数百円の「1日自動車保険」に加入させるのが最も賢明です。
車両保険を外すメリット・デメリットの分岐点
保険料の内訳において全体の約30%〜50%を占めているのが「車両保険」です。この車両保険をどう扱うかが、節約の成否を分ける最大の分水嶺となります。
判断基準は「愛車の時価額(現在の市場価値)」です。初度登録から8年〜10年以上経過した車両は、全損事故に遭っても支払われる保険金が数十万円程度にしかなりません。年間5万円の車両保険料を払って、最大30万円しか出ない保険を掛け続けるのは経済合理性を欠きます。「時価額が50万円以下の車は車両保険を潔く外す」ことで、年間の維持費を一気に半減させることができます。逆に、新車や残価設定ローンが残っている車両の場合は、当て逃げや自損事故をカバー対象から除外した「エコノミー型(車対車+限定危険)」にグレードを下げるのが、賢く保険料を抑えるベストバランスです。
乗り換えのベストタイミングと後悔しない等級継承の重要ルール
「現在の代理店型からダイレクト型に乗り換えたいが、いつ切り替えるべきか分からない」という声をよく聞きます。結論から言えば、乗り換えのベストタイミングは現在の保険の「満期日」当日です。
満期日以外のタイミングで中途解約して他社へ乗り換えた場合、新しい保険会社での等級進行がリセットされ、翌年の等級アップが遅れてしまうデメリットが生じます(※等級据え置きの例外特約を使える場合もありますが、手続きが煩雑になります)。満期日の約2カ月前から届く「満期案内」を手元に用意し、満期日の前日までに乗り換え手続きを完了させるのが最も無駄がありません。
ここで多くの人が誤解しているのが「会社を変えたら等級はどうなるのか?」という点です。日本の損害保険会社間では「一般社団法人日本損害保険協会」のネットワークを通じて等級情報が共有されているため、代理店型からダイレクト型へ乗り換えても、これまでに積み上げた無事故の等級(割引率)は完全にそのまま引き継がれます(※一部の共済を除き、ほぼ全社でシームレスに継承可能)。
乗り換えを検討する際は、1社ずつ見積もりを取るのではなく、同じ補償条件で複数社を一括比較できる「自動車保険一括見積もりサービス」を活用するのが鉄則です。車両の型式、現在の等級、希望する特約を入力するだけで、各社の正確な保険料差が一目瞭然となり、自分の条件においてどこが最もコストパフォーマンスに優れているかを即座に見抜くことができます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
リスク管理と家計防衛の観点から、ダイレクト型自動車保険への移行を推奨できる人と、慎重になるべき人の境界線(バウンダリー)を明確に定義します。
【ダイレクト型へ即座に乗り換えるべき人】
- スマホやパソコンの基本操作に抵抗がなく、Web上で契約管理ができる人
- 年間の自動車保険料に5万円以上支払っており、無事故等級が10等級以上ある人
- 「弁護士費用特約」をしっかり付帯し、もらい事故のリスクを合理的にヘッジできる人
- 感情的なケアよりも、データと判例に基づいた迅速な事故処理を求める人
【代理店型に留まるか、慎重に検討すべき人】
- スマホやインターネットの操作が著しく苦手で、書類の郵送や対面での手取り足取りの指導を好む人
- 親戚や長年の付き合いがあるディーラーとの人間関係を最優先したい人
- 事故現場に保険関係者が直接来てくれないとパニックを起こしてしまう強い対面依存傾向のある人
- 複数台を所有するフリート契約など、特殊で複雑な事業用車両の管理を委託したい個人事業主・法人
保険という商品の本質は「めったに起きないが、発生すれば破滅的な損失になるリスク」を最小限の費用で肩代わりしてもらう仕組みです。代理店への過剰な心理的依存を手放し、自ら客観的な情報を選択する姿勢こそが、2026年を賢く生き抜くドライバーに求められるリテラシーと言えます。
【自動車保険 安い】に関するよくある質問(FAQ)
Q1:事故を起こしたとき、ダイレクト型でも本当に保険会社が相手と示談交渉をしてくれますか?
A1:はい、法律上および約款上、代理店型と全く同じように専任の事故対応スタッフが相手方保険会社との示談交渉を代行します。ただし、こちら側に一切の過失がない「もらい事故(赤信号停車中の追突など)」の場合は、弁護士法72条(非弁行為の禁止)によりどの保険会社も示談代行ができません。これに備えて「弁護士費用特約」を必ずセットしておくことが、ダイレクト型・代理店型を問わず必須の防衛策となります。
Q2:走行距離制限を超えて走ってしまったら、事故時に保険金は支払われませんか?
A2:万が一走行距離を超過してしまっても、事故が起きた際に即座に保険金支払いが拒否されることは基本的にありません。多くの保険会社では、超過したことが判明した段階で差額保険料を追納すれば問題なく補償が適用されます。また、ソニー損保などの一部の会社では、走らなかった分の保険料を翌年に繰り越して割り引く合理的な制度も用意されています。
Q3:乗り換え手続きの際、前の保険会社に自分で解約の電話をする必要はありますか?
A3:満期日当日に切り替える(乗り換える)場合は、既存の保険会社で「自動継続特約」がセットされていなければ、満期と同時に自動的に契約が終了するため、原則として解約手続きの連絡は不要です。ただし、満期の途中で切り替える場合や、クレジットカードの自動更新が有効になっている場合は、トラブル防止のために元の保険会社へ「満期をもって終了する」旨を事前に連絡しておくのが確実です。
まとめ:賢い見直しで年間数万円の固定費削減と安心を両立する
「自動車保険が安い会社は怪しい、危ない」という言説は、もはや過去の遺物に過ぎません。ダイレクト型各社が中間マージンを排除し、浮いたリソースを高度なデジタル事故対応やロードサービスの充実に振り向けた結果、現在では「安さと高品質な対応力」を極めて高い次元で両立させています。
愛車の利用実態に合わせて不要な特約を削り、一括見積もりを活用して最適な保険会社を選ぶだけで、年間の家計から数万円もの無駄な出費を恒久的に排除できます。次の満期通知が届いたその瞬間こそ、長年払い続けてきた「安心料という名の余剰コスト」を精査する絶好のチャンスです。 (出典: 自動車 保険 安い(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
