PayPayチャージ手数料の落とし穴!有料化の真相と無料にする方法
日本国内で6,600万人以上が日常的に利用する決済インフラとなったPayPay。街の個人商店から大手コンビニ、オンライン決済に至るまで、生活のあらゆる場面に浸透した一方で、利用者の間で「チャージしただけなのに余計なお金が引かれていた」「いつの間にか手数料を取られて損をしていた」という困惑の声が後を絶ちません。
かつて「チャージ手数料は完全無料」を全面的に押し出していたキャッシュレス決済市場において、水面下で進められたルール改定の波。知らず知らずのうちに手数料を支払い続けているユーザーが存在する背景には、特定のチャージルートに潜む構造的な仕掛けが存在します。2026年現在の正確な手数料体系、水面下で行われた有料化の真相、そして1円も損をしないための回避テクニックを徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
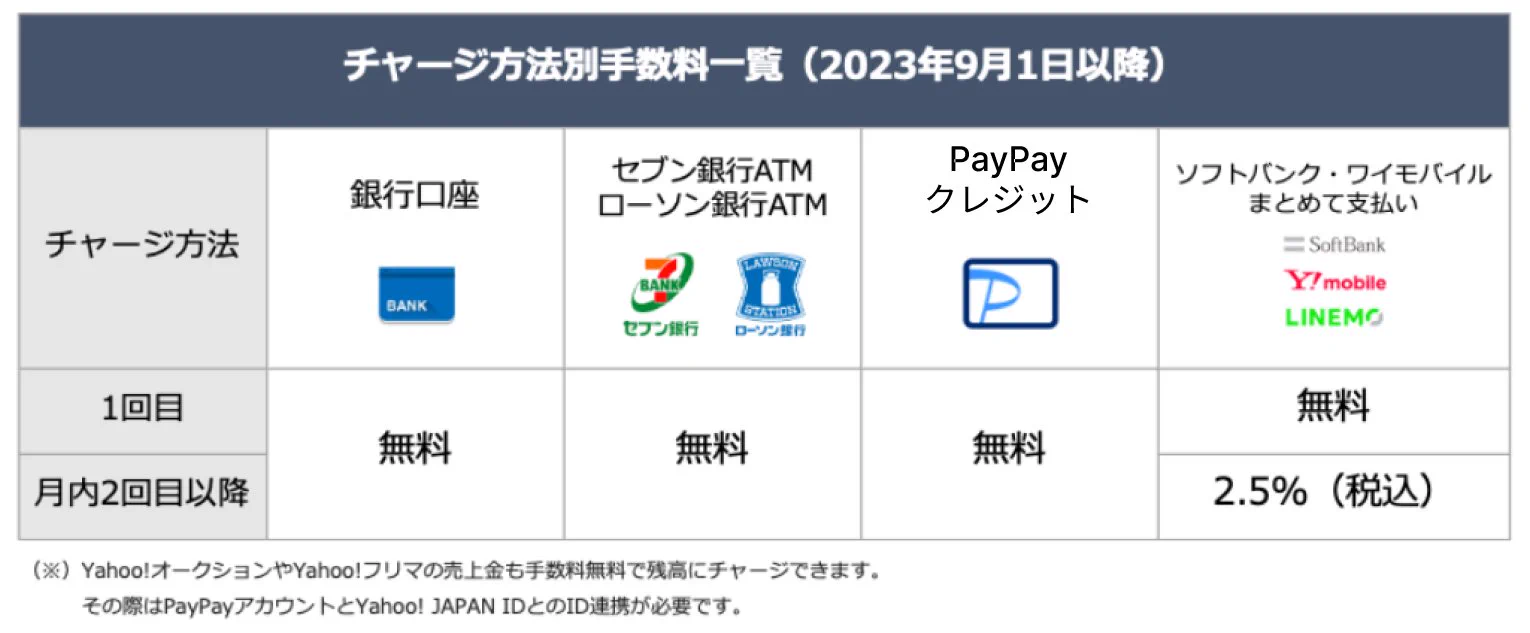
- 要点1:銀行口座やセブン銀行ATMからのチャージは無料だが、「ソフトバンク・ワイモバイルまとめて支払い」のみ当月2回目以降に2.5%(税込)の手数料が発生する。
- 要点2:有料化の背景には、フィンテック企業の顧客獲得競争から黒字化への転換と、通信キャリアが肩代わりしていた莫大な決済代行コストの是正がある。
- 要点3:月1回の一括チャージ運用やPayPayカード連携、現金チャージの併用により、手数料を完全に0円へ抑え込む防衛策が必須である。
【2026年最新】PayPayチャージ手数料は本当に無料?「いつの間にか引かれた」噂の真相
「PayPayチャージ手数料は本当に無料なのか、それとも有料化されたのか」――この疑問に対する結論は、利用しているチャージ経路によって完全に二分されるというのが実態です。日常的に銀行口座連携や現金チャージを利用している層にとっては現在も「完全無料」ですが、通信料金合算支払いを活用しているユーザーにとっては、すでに「条件付き有料」の罠が日常化しています。
ネット上の掲示板やSNSで定期的にトレンド入りする「チャージ手数料が勝手に引かれていた」というトラブルの正体は、ソフトバンクやワイモバイル、LINEMOの利用者が使えるキャリア決済「まとめて支払い」です。公式仕様として、毎月1回目のチャージは手数料0円ですが、同月内の2回目以降のチャージには一律2.5パーセント(税込)の手数料が上乗せされます。
たとえば、給料日直後に10,000円をチャージし、月半ばに残高が不足して再び10,000円をチャージした場合、2回目のチャージ金額に対して250円の手数料が発生します。これが携帯電話の月額利用料金にひっそりと合算請求されるため、PayPayアプリの画面上では残高がそのまま増えているように見え、翌月の携帯代確定時に「なぜか請求額が高い」と初めて気づくケースが多発しているのです。

PayPayチャージ有料化の理由と真相|なぜ2.5パーセントの手数料がかかるのか?
かつては何度チャージしても無料だったキャリア決済が、なぜ2.5パーセントという決して無視できない手数料を設定するに至ったのか。その深層には、国内キャッシュレス決済が黎明期を終え、健全な収益化フェーズへ突入した決済事業者の冷徹な台所事情があります。
決済業界関係者や関係省庁の公開資料によると、ユーザーがキャリア決済でチャージを行う際、通信キャリア側には与信管理費用、代金回収リスク、決済システム維持費など、多額の決済代行コストが恒常的に発生しています。サービス開始当初のPayPayは、巨大な資本力を武器にこの手数料を全額自社で肩代わりし、シェア拡大に向けた「出血大サービス」を敢行していました。
しかし、アクティブユーザー数が頭打ちとなり、国内基盤が盤石となった段階で、企業の命題は「ユーザー獲得」から「営業利益の創出」へとシフトします。莫大な赤字を垂れ流してまで外部決済コストを肩代わりし続けるフェーズは終了したと判断された結果、2023年9月の仕様改定を皮切りに、月2回目以降の費用が実費としてユーザーへ転嫁される構造が定着しました。
さらに、資金決済法への対応や不正利用・マネーロンダリング防止、クレジットカードのショッピング枠現金化に類似したキャリア決済の悪用を抑制する狙いも背景にあります。少額チャージを無計画に繰り返すライト層に対してコスト意識を芽生えさせ、自社グループの銀行口座(PayPay銀行)や独自クレジットカード(PayPayカード)へと誘導する明確な企業戦略が透けて見えます。
【実態検証】利用者の生の声とデータで見るチャージ手段の比較
街頭取材やネット上の生の声を集約すると、手数料の発生ルールを正確に把握していないことで生じる経済的損失は想像以上に広がっています。
「少額ずつチャージするのが癖で、3,000円を月に6回チャージしていたら、毎月375円、年間で4,500円も余計に払っていた。ポイント還元分など一瞬で吹き飛ぶ計算に愕然とした」(都内在住・30代会社員)
「PayPay残高は1万円増えているのに、明細を見ると10,250円引かれている。詐欺に遭ったのかと思ってサポートに問い合わせて初めて手数料の存在を知った」(20代学生)
チャージ手段ごとの手数料体系と特徴を、客観的な比較データとして以下に整理しました。
| チャージ手段 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 銀行口座連携 | 完全無料(回数無制限) | 他社決済でも原則無料が主流 | 最も安全かつ損失のない基本チャージ法 |
| セブン銀行・ローソン銀行ATM | 完全無料(終日0円) | 時間外手数料がかかる金融機関が多い | 現金派に最適。深夜早朝でも手数料ゼロは強力 |
| PayPayカード(クレカ) | 手数料0円(他社クレカは不可) | 系列カードのみ優待が業界標準 | 残高チャージより「クレジット決済」が最も高効率 |
| ソフトバンク・ワイモバイルまとめて支払い | 月1回目:無料 月2回目以降:2.5%(税込) | 他社キャリア決済は月数回まで無料枠あり | 最大の落とし穴。複数回利用は確実に損を招く |
このデータが示す通り、主要なチャージ経路の大部分は現在も完全無料を維持しています。しかし、「手軽さ」を理由に携帯決済を無意識に反復利用している層だけが、一方的に手数料負担を強いられているのが現場の冷徹な事実です。

一般に知られていない盲点とネットの誤解
PayPayのチャージ手数料を巡っては、SNSの断片的な投稿に起因する重大な誤解がいくつか定着しています。不要な混乱を避けるためにも、事実関係を正確に整理しておく必要があります。
誤解1:「PayPayチャージは全員有料になった」という極論
「PayPayが改悪されて手数料を取られるようになった」というネット上の噂は半分正しく、半分は誤りです。手数料が発生するのは前述のとおり「ソフトバンク・ワイモバイル・LINEMOのまとめて支払い」を月に2回以上行った場合のみ。日常的に銀行口座から残高を補充しているユーザーや、セブンイレブンのATMで現金を投入しているユーザーには、1円の手数料も請求されません。
誤解2:クレジットカードなら何でも残高チャージできる?
「手持ちの楽天カードや三井住友カードからチャージすればポイントが二重取りできて手数料も無料なのでは」と考える利用者が少なくありません。しかし、PayPay残高へのチャージに対応しているクレジットカードは、公式提携カードであるPayPayカード(PayPayカード ゴールド含む)のみです。他社発行のクレジットカードからPayPay残高へ直接チャージすることはシステム上不可能であり、そもそも手数料云々の土俵にすら上がっていません。
誤解3:オートチャージ設定に潜む致命的な罠
最も深刻な損失を生むのが、「まとめて支払い」をオートチャージの引き落とし元に設定しているケースです。残高が一定額を下回るたびに自動でチャージされるこの設定をオンにしていると、月間のチャージ回数は瞬く間に2回、3回と重なります。初回の1回を除き、発動するたびに毎回2.5%の手数料が機械的に加算され続けるため、「自動チャージにしていたら月末の携帯請求が数千円跳ね上がっていた」という悲鳴が実際に報告されています。
PayPayチャージ手数料を完全無料にする回避方法
構造を理解してしまえば、手数料を回避することは極めて簡単です。無駄な支出を1円も出さず、賢くチャージを完結させるための具体的な自衛ルールを提示します。
回避策1:まとめて支払いは「毎月1日に一括チャージ」を鉄則化する
通信キャリア決済の利便性をどうしても手放したくない場合、「チャージは毎月1日にその月の予算分を1回だけで済ませる」というルールを徹底してください。チャージ回数のカウントは毎月1日午前0時にリセットされます。1回あたりのチャージ上限額(契約状況に応じた利用可能枠)の範囲内であれば、たとえ1回で5万円チャージしようとも手数料は完全にゼロ円です。
回避策2:銀行口座連携またはコンビニATM現金チャージへの一本化
衝動的なチャージ癖を根絶したいなら、引き落とし元を銀行口座へ切り替えるのが最短ルートです。PayPay銀行をはじめ、都市銀行、地方銀行、ゆうちょ銀行など、全国の大半の金融機関口座を無料で紐付け可能。何度チャージしても手数料は永久に無料です。また、外出先でチャージが必要になった際は、全国に設置されたセブン銀行ATMやローソン銀行ATMを利用すれば、土日祝日や深夜早朝であっても手数料0円で1,000円単位の現金チャージが行えます。
回避策3:チャージをやめて「PayPayクレジット」へ移行する
PayPayカードを所有しているユーザーであれば、そもそも残高へチャージするという行為自体を見直す価値があります。事前に残高へお金を移動させるのではなく、翌月一括払いで直接決済する「PayPayクレジット(旧あと払い)」を活用すれば、チャージの手間も残高不足のストレスも手数料のリスクもすべて解消されます。基本付与率もチャージ残高払いと同等以上が維持されるため、経済合理性において最もスマートな選択肢となります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
少額決済がデジタル化された現代において、2.5パーセントという手数料負担は資産防衛の観点から極めて大きな損失です。年利数百円の預金金利を追い求める一方で、数千円の手数料を無自覚に垂れ流す行為は本末転倒と言わざるを得ません。
行動経済学が示す「ペイン・オブ・ペイング(支払いの痛み)」の希薄化により、スマートフォン画面上の数字を動かすだけのマイクロチャージは、利用者に「お金を支払っている」という心理的ブレーキを失わせます。この心理的錯覚から身を守るために、自身がどの利用形態に属しているかを厳密に見極めてください。
【現在の運用を維持して問題ない人】
・銀行口座連携をメインにしており、残高が減ったらその都度口座からチャージしている人
・セブン銀行やローソン銀行のATMで現金から補充している人
・PayPayカードを保有し、PayPayクレジットを主軸に決済を組み立てている人
・ソフトバンクまとめて支払いを使いつつも、月1回の一括チャージを厳格に自己管理できている人
【今すぐ設定の抜本的見直しが必要な人】
・ソフトバンク、ワイモバイル、LINEMOを契約しており、「残高が足りなくなったら千円単位でチャージ」を繰り返している人
・キャリア決済をチャージ元にしたままオートチャージ機能を有効化している人
・携帯電話の月額請求書の内訳を毎月細かく確認する習慣がない人
【paypay チャージ 手数料】に関するよくある質問(FAQ)
Q1:セブン銀行ATMでPayPayにチャージするとき、土日や夜間は手数料がかかりますか?
A1:一切かかりません。セブン銀行ATMおよびローソン銀行ATMからのPayPay現金チャージは、平日・土日祝日・深夜早朝を問わず、24時間365日いつでも完全無料です。ただし、お釣りが出ない仕様(紙幣のみ対応、硬貨不可)となっている点には注意してください。
Q2:ワイモバイルのまとめて支払いでチャージした際の手数料は、いつ請求されますか?
A2:手数料はチャージ完了時にその場で引かれるのではなく、毎月のスマートフォン通信料金・端末代金と合算されて請求されます。My Y!mobileやMy SoftBankの利用明細上では、「まとめて支払い利用料」の内訳として手数料分が記載されます。
Q3:チャージ手数料が発生してしまった場合、チャージをキャンセルして返金してもらうことは可能ですか?
A3:原則として不可能です。PayPay残高へのチャージは確定した瞬間に処理が完了し、ユーザー都合によるチャージ取り消しや手数料の返還には対応していません。誤って月2回目のチャージを実行しないよう、日頃からの設定管理が極めて重要です。
まとめ:今後の動向と失敗しないための判断基準
国内のQRコード決済市場はすでにインフラとして完成し、各事業者は「無料でシェアを奪い合う拡大期」から「提供する付加価値に応じて適正な対価を回収する収益化期」へと完全に舵を切っています。今後、他の決済事業者においても無料サービスの縮小や特定ルートの手数料新設が進む可能性は十分に考えられます。
デジタル決済の利便性を享受しながら無駄な出費をゼロに抑える鍵は、サービスの仕組みとコスト発生の境界線を正しく把握することに他なりません。「銀行口座連携」「月1回のまとめチャージ」「PayPayカードのクレジット決済」という基本原則さえ崩さなければ、手数料に怯える必要は皆無です。自らの決済環境を今一度見直し、賢明なキャッシュレス生活を維持していきましょう。 (出典: paypay チャージ 手数料(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
