大学生のクレジットカード決定版【2026年最新比較】審査の盲点と選び方
2022年の民法改正による成年年齢引き下げから数年が経過した2026年現在、18歳・19歳の大学生が親の同意書なしで自分名義のクレジットカードを発行する光景は日常となりました。しかし、キャッシュレス決済比率が過去最高水準に達するなか、学生本人の生活スタイルに合致しないカードを選んで損をしたり、思いがけない理由で審査落ちを経験したりするトラブルが相次いでいます。
「年会費無料ならどれも同じ」と安易に決めてしまうと、学生限定の破格なポイント還元や海外旅行保険の恩恵を取りこぼすことになりかねません。本稿では、金融庁や日本クレジット協会の公開データ、主要カード発行会社の最新規約、そしてキャンパス現場での取材をもとに、2026年に大学生が選ぶべきカードの決定打と審査の裏側を徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年の学生カード選びは「日常の消費導線(コンビニ・サブスク・学食・海外渡航)」に合わせた特化型を選ぶのが最も還元率を高める鉄則である。
- 要点2:学生の審査落ちはアルバイト年収の低さではなく「スマホ本体代金の割賦滞納」や「信用情報の登録不備」が大半を占めている。
- 要点3:学生時代の少額決済によるクレヒス(信用履歴)の蓄積は将来の資産形成に直結する一方、リボ払いや多重申込みによる信用毀損には厳格な自己管理が求められる。
【2026年最新】大学生が直面するクレジットカード選びの現場と決定打
大学の入学シーズンや新学期を迎えるたび、キャンパス周辺やオンライン上では激しいカード獲得競争が繰り広げられています。大学生協の窓口やWeb広告では「大学生 クレジットカード おすすめ」として多種多様な銘柄が紹介されていますが、学生が最初に手にする1枚の決定打は一体どこにあるのでしょうか。
結論から言えば、現在のトレンドは「大学生向けクレカは年会費無料かつ常時・特定加盟店での高還元」が絶対条件となっています。日常の昼食代、通学定期券の購入、レポート作成用の書籍代、さらには動画配信サービスや音楽サブスクリプションの決済に至るまで、学生の支出の大半はデジタル決済にシフトしました。この支出を現金やデビットカードで済ませている場合、年間で数万ポイント単位の経済的損失を被っている計算になります。
「まだ収入が少ないからカードは早い」という保守的な考え方は、むしろ将来的な機会損失を招きます。若年期からクレジットカードを利用して期日通りに引き落としを続ける行為は、個人信用情報機関(CICやJICC)に「優良なクレジットヒストリー(利用実績)」を刻む行為に他なりません。この信用実績は、将来的に社会人となってゴールドカードを発行する際や、自動車ローン、住宅ローンを組む際の大きな信用の裏付けとなります。

2026年最新 大学生クレカ徹底比較|人気5大カードのスペックと実態
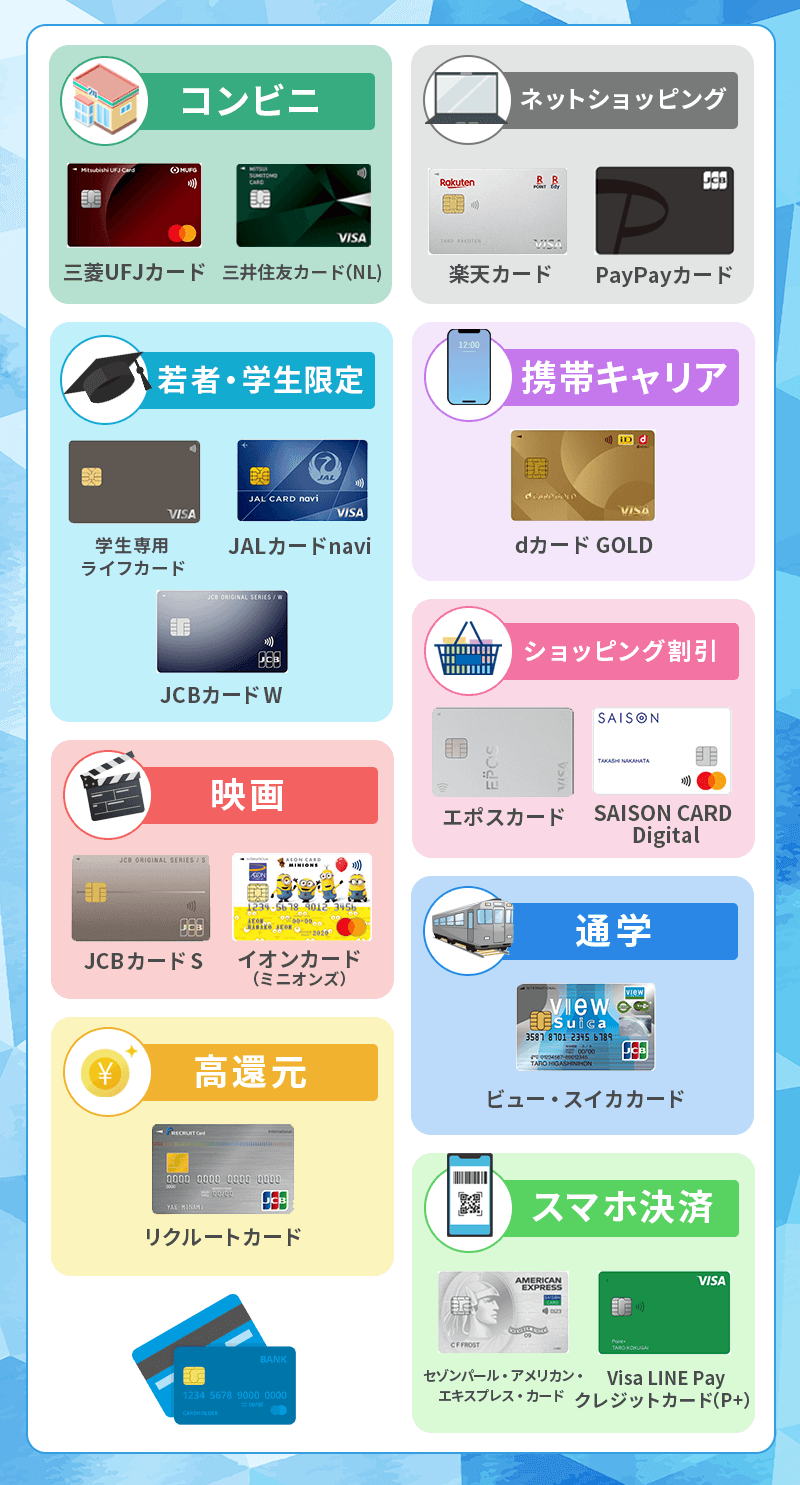
大学生から絶大な支持を集める主要5カードをピックアップし、還元率や付帯特典、学生特有の優遇措置を多角的に比較・検証しました。
| カード名称 | 基本・最大還元率 | 学生専用特典・付帯機能 | 編集部の総合評価 |
|---|---|---|---|
| 三井住友カード(NL) | 0.5%〜最大7.0%以上(※対象店舗) | 学生ポイント(サブスク最大10%、携帯料金最大2%、LINE Pay最大3%) | ★4.8:日常利用・コンビニ・サブスク特化型。安全性と還元率のバランスが突出。 |
| 楽天カード アカデミー | 1.0%〜最大3.0%以上 | 楽天ブックスポイント還元、楽天トラベルバス予約ポイント増量 | ★4.4:教科書購入や帰省時の高速バス利用に最適。楽天経済圏ユーザー向き。 |
| エポスカード | 0.5%〜2.5%(特約店) | 全国約1万店舗での優待割引、マルイ店頭即日発行対応 | ★4.5:商業施設・飲食店での直接割引が強み。即日発行を急ぐ学生に最適。 |
| JCB CARD W | 常時1.0%〜最大10.5%(Amazon等) | 39歳以下限定WEB入会、Amazon・スターバックス等での高還元 | ★4.6:プロパーカードの安心感。Amazonを頻繁に利用する学生の鉄板。 |
| 学生専用ライフカード | 0.5%(誕生月1.5%) | 海外利用3%キャッシュバック、最高2,000万円自動付帯の海外旅行保険 | ★4.7:留学・海外旅行を計画する学生にとって最強のサブカード。 |
三井住友カード NL 学生ポイントの破壊力は、若年層の消費動向を徹底的に分析した設計にあります。対象の動画配信サービスや音楽配信の決済において最大10%相当のVポイントが還元される仕組みは、月額料金を支払う学生にとって実質的な学割として機能します。券面に番号が印字されない完全ナンバーレス仕様も、キャンパスやカフェでの盗み見を防ぐ高いセキュリティ性を発揮します。
一方、ネット上で賛否両論が見られる楽天カード アカデミー 評判を紐解くと、楽天ブックスで専門書や語学テキストを購入する際のポイント上乗せや、帰省・サークル遠征時の高速バス決済での優位性が確認できます。卒業時には自動的に通常の楽天カードへ移行するため、長く使い続けたい層から根強い支持を得ています。
また、エポスカード 大学生 メリットとして見逃せないのが、全国のカラオケチェーンや飲食店、遊園地など約1万店舗で提示するだけで割引が受けられる「実利の多さ」です。最短即日でマルイ店舗でのカード受け取りが可能な点も、急な旅行やイベントを控えた学生に選ばれる理由となっています。
日本の国際ブランドが展開するJCB CARD W 学生 審査基準に関しては、18歳以上39歳以下という年齢制限が設けられているものの、安定継続収入のない学生であっても「学生」という属性を選択することで柔軟に審査が行われる傾向にあります。Amazonでの買い物が常時2.0%還元となる点は、教科書や日用品を通販で済ませる現代学生にとって大きな利点です。
短期留学や卒業旅行を控えているなら、学生専用ライフカード 海外旅行保険の存在は見過ごせません。在学中限定で海外ショッピング利用分の3%(年間上限あり)が口座へキャッシュバックされるほか、年会費無料カードでは極めて希少な「自動付帯」の海外旅行傷害保険が付帯しています。カードを旅費の決済に使わなくても持参するだけで補償対象となるため、海外渡航時の守り神として必携の1枚です。
一般に知られていない盲点とネットの誤解|学生クレジットカード審査落ちの真相
「学生向けカードは誰でも簡単に通る」という言説がネット掲示板やSNS上で散見されますが、これは明確な誤解です。現場の信用審査基準を精査すると、学生クレジットカード 審査落ちの理由には、多くの学生が無意識に踏んでしまっている「3つの落とし穴」が存在します。
審査落ちを引き起こす3つの盲点
- スマートフォンの本体代金分割払いの滞納:最も多い原因がこれです。月々の携帯電話料金に合算されている端末の分割代金は、割賦販売法に基づく「ローン契約」です。過去に数ヶ月支払いを遅延させたり未払いのまま放置したりすると、信用情報機関に延滞情報(いわゆる異動情報)が記録され、審査は即座に否決されます。
- 短期間での多重申込み(申込みブラック):「どれか1枚通ればいい」と、短期間に3枚も4枚も同時に申し込むと、カード会社は「資金繰りに深刻に困窮している」と判断します。信用情報には申込履歴が6ヶ月間保管されるため、審査落ちを連鎖させる要因になります。
- 申込フォームの入力ミス・虚偽申告:電話番号や住所の誤記、あるいはアルバイト年収を過大に偽って記載すると、審査システムで弾かれます。特に本人確認書類との表記の食い違いは致命傷となります。
さらに、読者から多く寄せられる疑問が大学生 クレジットカード 親の年収と同意を巡る問題です。民法改正以降、18歳以上の成年者は法定代理人(親権者)の同意なく契約を結ぶ権利を有しています。そのため、カード会社の申込規定上も「親の直筆同意書」や「電話による親権者同意確認」は原則撤廃されました。
ただし、学生本人の年収が0円(アルバイトをしていない)場合、審査では同一生計を営む親の世帯年収や扶養状況が参照されます。カード会社は割賦販売法に基づき、年収から生活維持費を差し引いた「支払可能見込額」を算定する義務を負っているためです。親の同意書は法的に不要であるものの、「親の信用力や世帯の経済的安定性を前提とした学生向け特別審査枠」が適用されている実態を正しく理解しておく必要があります。
大学生のクレジットカード限度額引き上げの壁と賢い付き合い方
初めて発行したカードの初期限度額は、ほぼ例外なく「10万円〜30万円」の低めの枠に設定されます。春休みや夏休みの海外旅行、引っ越しや自動車教習所の費用をカードで一括決済しようとした際、「枠が足りない」という事態に直面する学生は少なくありません。
ここで問題となるのが大学生 クレジットカード 限度額 引き上げの難しさです。割賦販売法において、包括信用購入あっせん(クレジットカード取引)では、学生や無収入の若年層に対して過剰な与信を与えることが厳格に制限されています。原則として、年間支払可能見込額の調査を簡素化できる上限枠が30万円と定められているため、アルバイトで多額の継続収入を得ていない限り、継続的な恒久増枠は認められにくい構造になっています。
高額な決済が必要になった場合の現実的な対処法は、「一時増枠」の申請です。海外旅行の旅費や教習所代金など、明確な資金使途と支払日をカードデスクに事前連絡することで、利用期間を限定した一時的な枠の引き上げ(例:30万円から50万円へ)が承認されるケースがあります。ただし、これまでの利用において1日も延滞したことがない良好なクレヒスを築いていることが大前提となります。
【実態検証】利用者の生の声と現場目線で見えたリアル|ネットの反応と口コミ
SNSやキャンパス内のヒアリング調査を通じ、大学生 クレジットカード ネットの反応と口コミから見えてきたリアルな声を紹介します。利便性を享受する声がある一方で、自己管理の甘さからトラブルに巻き込まれた生々しい証言も浮き彫りになっています。
都内私立大学に通う大学3年生の男性は、次のように語っています。
「入学直後に三井住友カード(NL)を作りました。学食の支払いやコンビニ、Netflixなどの支払いをまとめただけで、年間で2万ポイント近く貯まりました。貯まったポイントで通学定期券の代金を一部相殺できたときは、現金払いを続けていた高校時代との差を痛感しました。」
一方、別の国立大学に通う女性の手記には、後悔に満ちた告白が残されています。
「サークルの合宿費や洋服代が重なり、支払いが苦しくなって軽い気持ちでアプリから『あとからリボ』に変更してしまいました。毎月の支払額が一定になって安心していたら、手数料(年利15%)の存在を全く理解しておらず、半年経っても元金がほとんど減っていませんでした。親に泣きついて一括返済してもらったときの情けなさは今でも忘れられません。」
ネット上のコミュニティ(5ちゃんねるや知恵袋など)でも、「気づかないうちにリボ払い設定になっていた」「限度額オーバーでレジで決済が拒否されて恥をかいた」というトラブル事例が定期的に投稿されています。学生向けカードの最大の罠は、カード会社が推進する「リボ払い設定キャンペーン」のポイント還元に釣られ、仕組みを理解しないままリボ専用設定にしてしまう点にあります。

【プロの結論】経済的自立と心理的バウンダリー|おすすめできる人・慎重になるべき人の判断基準
青年期の心理学および家族社会学の観点から見ると、クレジットカードの所持は単なる「決済手段の変更」にとどまりません。それは、長年続いてきた親の経済的保護から離脱し、自分自身の決定と責任において資金をコントロールする「自立の儀式」でもあります。
親が子どもの支出をすべて監視・制限しようとする過度な干渉は、子どもの健全な金融リテラシーの育成を阻害します。一方で、親に隠れて無計画な借金を重ねる行為は、家族間の「心理的バウンダリー(境界線)」を破壊し、最終的な経済的清算を親に押し付ける依存関係を生み出します。健全な自立を果たすためには、自分自身の収支を客観的に管理する明確な判断基準を持つことが不可欠です。
【自己診断】今すぐカードを作るべき人 vs 慎重になるべき人の条件
- おすすめできる人(今すぐ作るべき学生):
- スマートフォンの家計簿アプリや銀行アプリで、月々の残高と支出を把握できている。
- アルバイトや仕送りなど、毎月決まった引き落とし日に口座残高を確保する管理能力がある。
- 分割払いやリボ払いを使わず、「翌月一括払い」を徹底できる自制心を持っている。
- 慎重になるべき人(発行を先送りすべき学生):
- 「手元に現金がなくても買い物ができる魔法のカード」という錯覚を抱きやすい。
- 過去に携帯電話代の支払いを督促状が来るまで放置した経験が複数回ある。
- ギャンブルやソーシャルゲームの課金など、衝動的な支出をコントロールできない自覚がある。
【クレジット カード 大学生】に関するよくある質問(FAQ)
Q1:アルバイトをしておらず収入がゼロの大学生でも審査に通りますか?
A1:通ります。大学生向けのクレジットカードは、学生本人の収入ではなく「世帯全体の経済力」や「学生という将来的な顧客価値」を評価して発行されます。申込画面の職業欄で「学生」を選択し、アルバイト収入を「0円」と正確に申告すれば、それ自体が理由で否決されることは原則ありません。
Q2:18歳になったばかりですが、親に内緒で申し込んでもバレませんか?
A2:法律上は親の同意なしで発行可能ですが、同居している場合、簡易書留で送られてくるカード本体の郵便物によって同居家族に知られる可能性は極めて高くなります。また、一人暮らしであっても、本人の支払い延滞が続いた場合には実家へ連絡が入るリスクがあります。隠れて申し込むのではなく、事前に自立のための利用であることを家族に伝えておくのが賢明です。
Q3:審査に落ちてしまった場合、すぐに別のカードに申し込んでも良いですか?
A3:避けるべきです。審査に落ちたという履歴は、信用情報機関に申込情報として6ヶ月間記録されます。立て続けに申し込むと「申込みブラック」状態に陥り、どのカード会社でも機械的に落とされる悪循環に陥ります。最低でも6ヶ月の期間を空け、スマホ代等の未払いがないかを完済・解消してから再挑戦してください。
Q4:大学を卒業した後は、学生向けカードはどうなりますか?
A4:カード会社によって対応が異なります。「楽天カード アカデミー」のように一般カードへ自動切替されるものもあれば、「学生専用ライフカード」のように学生特有のキャッシュバック特典が終了し、通常のライフカードとして継続利用となるケースが一般的です。更新のタイミングで年会費が発生するカードもあるため、卒業前の時期に各カード会社の会員規約を確認しておきましょう。
まとめ:今後の動向と失敗しないための判断基準
2026年を迎えた現在、クレジットカードを使いこなすことは、学生にとって単なる節約術を超えた「必須の社会スキル」となっています。スマートな日常決済を重視するなら「三井住友カード(NL)」、書籍購入や旅行を重視するなら「楽天カード アカデミー」、海外渡航を見据えるなら「学生専用ライフカード」と、自身の大学生活の重心がどこにあるかを見極めることが最適な1枚を引き当てる近道です。
キャッシュレス決済は、未来の信用を前借りして取引を円滑にする強力なツールです。カード会社のキャンペーンや目先の還元率だけに惑わされることなく、「一括払いの徹底」「利用明細の定期確認」という鉄則を守り抜き、キャンパスライフの頼もしい味方として活用してください。 (出典: クレジット カード 大学生(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
