収入と所得の違いとは?税金と手取りを激変させる分岐点を徹底解説
給与明細を開いた瞬間、「総支給額は増えているのに、なぜ銀行口座に振り込まれる金額はこれほど少ないのか」と割り切れない違和感を抱いた経験はないでしょうか。あるいは、確定申告や年末調整の書類に向き合う際、書類上に並ぶ「給与収入」と「給与所得」という似て非なる二つの言葉に戸惑い、ペンを止めてしまった方も少なくないはずです。
日本国内の税制や社会保険制度は、すべてこの二つの概念を厳格に切り分けることで成立しています。日常会話では同義語のように混同されがちな「収入」と「所得」ですが、その境界線を正しく理解しているか否かが、毎月の手取り額から将来の資産形成、さらには扶養控除の判定に至るまで、決定的な金銭的格差を生み出しています。
📌 【この記事の重要ポイントまとめ】
- 要点1:「収入」は入ってきた金銭の総額(額面)であり、「所得」はそこから法律で認められた経費や控除を差し引いた純粋な儲けを指す。
- 要点2:所得税や住民税は「収入」ではなく「所得」をベースに計算されるため、各種控除を正しく把握・申告することが合法的な手取り最大化の唯一の手段となる。
- 要点3:会社員の給与所得控除や個人事業主の必要経費、各種の所得控除を戦略的に見直すことで、年間数万円から数十万円単位の可処分所得の防衛が可能になる。
【税務の根幹】収入と所得の違いを曖昧にすると損をする決定的な理由
「収入と所得の違い」を曖昧にしていませんか?実は税金や手取り額を大きく左右する決定的な理由が存在します。国税庁が定める税制において、税金が課される対象は「売上や額面給与そのもの」ではありません。生活や事業を維持するために投じたコストを差し引いた「正味の儲け」に対してのみ課税するというのが、近代税法の大原則です。
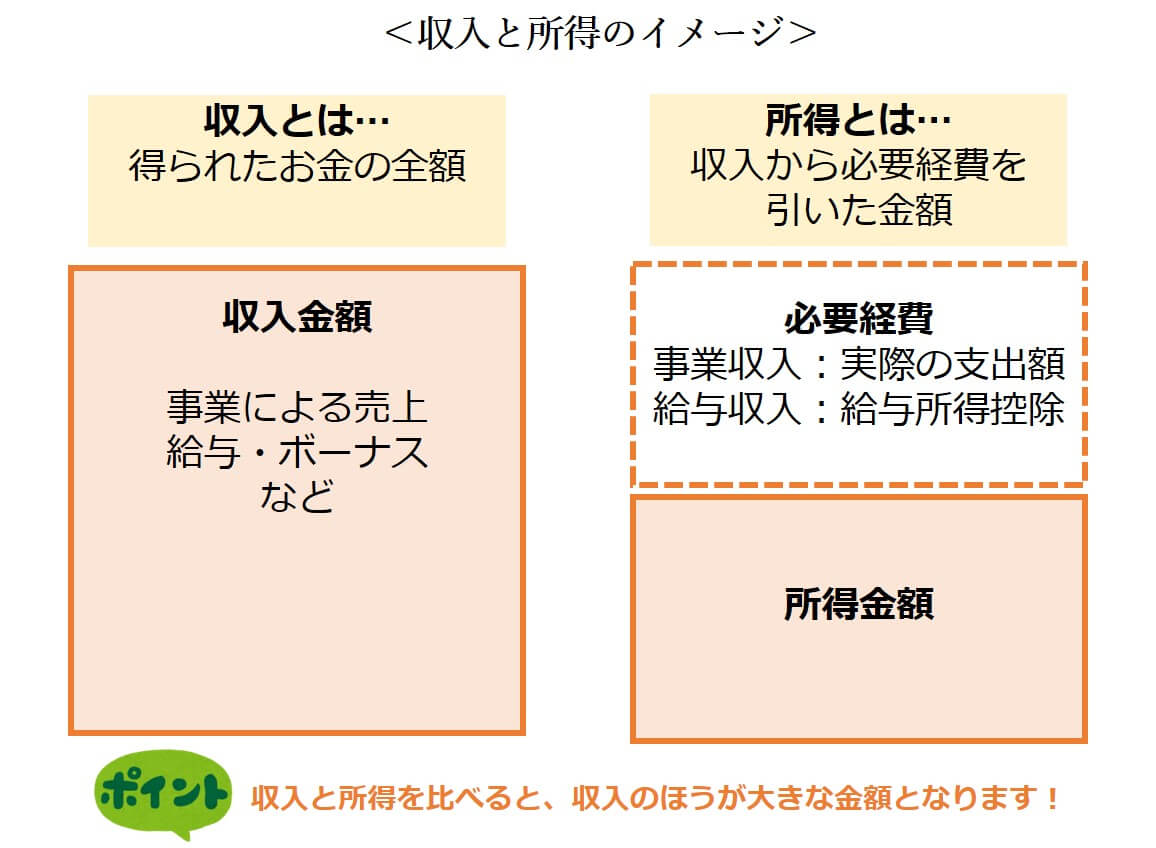
この大原則を理解するために、まずは収入と所得の違いをわかりやすく数式で整理します。収入とは、勤務先から支払われた基本給・残業代・ボーナスを含む総支給額、あるいは自営業者における年間の総売上高そのものを指します。これに対して所得とは、その収入を得るためにかかった「経費」を差し引いた後の金額です。
この区別が致命的に重要となる最大の理由は、国や自治体が徴収する所得税・住民税の算出だけでなく、配偶者控除の適用可否、高校無償化や児童手当の所得制限、さらには公営住宅の入居資格に至るまで、あらゆる公的制度の判定基準が「収入」ではなく「所得」に設定されている点にあります。この仕組みを理解していないと、控除の申請漏れによって本来払う必要のない税金を納め続けることになり、家計に深刻な損失を招きます。
会社員と個人事業主で異なる「必要経費」のからくりと計算メカニズム
所得を算出する際、収入から差し引く「経費」の扱い方は、働き方の形態によって制度設計が根底から分かれています。
自営業やフリーランスの場合、個人事業主の事業所得と必要経費の関係は非常に明快です。「総売上(収入)- 実際の業務にかかった仕入れや経費 = 事業所得」という実費精算の図式が成り立ちます。事務所の家賃、通信費、取材交通費、業務で使用するPCの購入費などが直接的な控除要素となり、さらに青色申告特別控除(最大65万円)などを積み上げることで、課税対象となる所得を圧縮していきます。
一方で、会社員や公務員などの給料生活者は、日々のスーツ代や通勤に伴う支出を個別に領収書で経費精算することが原則として認められていません。その代わりに国が用意しているのが、実質的な概算経費にあたる「給与所得控除」です。国税庁が定めた給与所得控除の計算方法は年収段階に応じて機械的に決まっており、年収が増えるほど控除額も段階的に増加する仕組みが採られています。
しかし、高所得層への課税強化を目的とした税制改正の連続により、給与所得控除の上限額は段階的に引き下げられ、現在は年収850万円超で上限195万円に頭打ちとなっています。会社員がどれほど過酷に働き、自己投資に自腹を切ったとしても、法律で決められた枠以上の経費を自動的には認められない構造が存在します。
【徹底試算】年収の手取り早見表と課税所得・税額の計算シミュレーション
給与明細に記載された総支給額から、健康保険・厚生年金・雇用保険といった社会保険料と、所得税・住民税が差し引かれることで、いわゆる額面と手取りの差額が発生します。この手取り額がどのようなプロセスで決定されるのか、正確な計算ルートを追うことが大切です。
税額を確定させるための心臓部となるのが課税所得の求め方です。プロセスは2段階に分かれます。まず額面年収から「給与所得控除」を引いて「給与所得」を算出し、そこからさらに基礎控除や社会保険料控除などの「所得控除」を差し引きます。この最後に残った金額こそが「課税所得」であり、これに所定の税率を乗じて初めて実際の税額が導き出されます。
独身・扶養親族なしの給与所得者をモデルケースとした、所得税と住民税の計算シミュレーションおよび年収の手取り早見表を以下にまとめました。
| 額面年収(収入) | 給与所得控除後の金額(所得) | 課税所得・税金+社保の目安 | 手取り年額・手取り率(編集部試算) |
|---|---|---|---|
| 300万円 | 202万円(控除額98万円) | 社保:約45万円 所得税+住民税:約16万円 | 約239万円(約79.6%) |
| 500万円 | 356万円(控除額144万円) | 社保:約76万円 所得税+住民税:約38万円 | 約386万円(約77.2%) |
| 700万円 | 520万円(控除額180万円) | 社保:約103万円 所得税+住民税:約72万円 | 約525万円(約75.0%) |
| 1,000万円 | 805万円(控除上限195万円) | 社保:約138万円 所得税+住民税:約145万円 | 約717万円(約71.7%) |
データが物語る通り、年収の上昇に伴って手取り率は約80%から約71%台へと明確に逓減していきます。累進課税制度と社会保険料の負担増が組み合わさることで、額面の伸びに対して手元に残る現金が鈍化する構造が一目で分かります。

【制度の落とし穴】配偶者控除・扶養控除の基準と確定申告が必要な人の条件
家計運営において最も誤解と混乱が頻発するのが、世帯の働き方を左右する「年収の壁」と扶養の境界線です。
税制上の配偶者控除と扶養控除の基準は、常に「合計所得金額」で規定されています。長年親しまれてきた「103万円の壁」の正体は、最低保障される給与所得控除55万円と基礎控除48万円を合算した「55万円 + 48万円 = 103万円」という計算式に他なりません。つまり「給与収入103万円=給与所得48万円」を意味し、所得が48万円以下であれば所得税がかからず、扶養親族としてカウントされる仕組みです。配偶者特別控除を活用すれば、世帯主の所得条件や配偶者の年収約201万円未満まで段階的な控除が受けられますが、社会保険の加入基準(106万円や130万円の壁)と連動して世帯全体の手取りが逆転するリスクには細心の注意を払いましょう。
また、毎年12月に実施される年末調整と源泉徴収票の見方をマスターすることも不可欠です。源泉徴収票の上段に記載されている「支払金額」があなたの【収入】であり、「給与所得控除後の金額」が【所得】、「所得控除の額の合計額」を差し引いた結果に対して税率が適用されています。
会社員であっても会社任せにできず、確定申告が必要な人の条件に合致するケースが増加しています。具体的には以下の条件に該当する場合、法的な申告義務が発生します。
- 給与の年間収入金額が2,000万円を超える人
- 1か所から給与を受けており、副業など給与所得・退職所得以外の所得が年20万円を超える人
- 2か所以上から給与の支払いを受けており、主たる給与以外の給与収入とその他所得の合計が20万円を超える人
- 年の途中で退職し、年末調整を受けずに年を越した人
副業において「売上(収入)が20万円」ではなく、「経費を引いた所得が20万円」を超えた時点で確定申告の義務が発生するという点も、収入と所得の峻別が問われる典型例です。
【実態検証】給与明細の違和感と手取り減少に直面する生活者の生々しい声
大手調査機関の家計意識調査やSNS、ネット掲示板の投稿を検証すると、現代の給与生活者が抱く強烈な閉塞感が浮き彫りになります。
オンラインコミュニティや取材現場では、「春闘でベースアップを勝ち取ったはずなのに、4月以降の給与明細を見ると社会保険料と住民税が跳ね上がり、手取りが数千円しか増えていない」「額面40万円に到達したのに、手取りは30万円ちょっと。10万円近くが消える現実を受け止めきれない」といった生々しい吐露が日常茶飯事となっています。
このような生活者の葛藤の根本原因は、まさに「収入」と「所得」、そして「社会保険料算定基準」の三重構造にあります。社会保険料は税制上の所得控除とは異なり、標準報酬月額という独自の収入区分に基づいて機械的に徴収されます。さらに、前年の所得に基づいて翌年の住民税(一律約10%)が課されるタイムラグが重なり、昇給の喜びを手取り減少のショックが相殺してしまう心理的トラップが常態化しています。

一般に知られていない盲点とネットの誤解|手取りを最大化する税金対策
税制に対する知識不足は、ときに誤った節税策という名の「無意味な浪費」を引き起こします。ネット上で流布されている二大誤解を解き明かします。
第1の誤解は、自営業者や副業者に多い「経費を使えば使うほど節税になって得をする」という錯覚です。課税所得を圧縮して所得税や住民税を減らす効果はあるものの、10万円の経費を使って手元に残る税軽減効果は、所得税率20%・住民税率10%の人で3万円程度に過ぎません。差額の7万円は純粋に現金として財布から外部流出しています。「所得を減らすこと」と「資産を増やすこと」を取り違えては本末転倒です。
第2の誤解は、「控除の仕組みを知らないまま放置すること」による無自覚な損失です。合法的に課税所得を圧縮するためには、国が制度として用意している所得控除の種類一覧と最新改正の動向を網羅的に把握しなければなりません。基礎控除、配偶者控除、扶養控除に加え、医療費控除、生命保険料控除、地震保険料控除、小規模企業共済等掛金控除など、全15種類に及ぶ所得控除が存在します。
とりわけ会社員にとって最強の防衛策となるのが、社会保険料控除と税金対策の連動です。公的年金や健康保険料は全額が社会保険料控除として所得から差し引かれますが、私的年金制度であるiDeCo(個人型確定拠出年金)の掛金も「小規模企業共済等掛金控除」として全額が所得控除の対象となります。さらに、自治体への寄附を通じて所得税還付と翌年の住民税税額控除を受ける「ふるさと納税」を組み合わせることで、収入の多寡にかかわらず、手元に残る可処分所得を合法的に引き上げることが可能です。
【プロの結論】家計行動経済学の視点から見出す資産防衛の判断基準
行動経済学や家計心理学の観点から導き出される重要な教訓は、「税金を取られたくない」という防衛本能的な執着を捨て、自己のキャッシュフローに対して健全な境界線(心理的バウンダリー)を引くことです。収入と所得のメカニズムを理解した上で、どのような行動を選択すべきか、判断基準を提示します。
【積極的に控除と制度を活用すべき人の条件】
- 年収600万円以上の給与所得者:税率の累進性が高まるゾーンに位置するため、iDeCoやふるさと納税による課税所得圧縮のレバレッジ効果が極めて高くなります。
- 年間医療費が世帯で10万円を超える家庭:通院交通費も含めた医療費控除の領収書管理を徹底することで、確実に翌年の住民税負担を緩和できます。
- 副業で安定した利益を出し始めた会社員:業務に直結する支出を厳格に経費計上し、青色申告承認申請を行うことで、事業所得としての控除メリットを最大化すべきです。
【無理な節税対策を控え、慎重になるべき人の条件】
- 直近数年以内に住宅ローンを組む予定がある人:個人事業主などが過度に経費を計上して「所得」を極端に圧縮すると、金融機関からの信用審査で融資限度額が大幅に削られるリスクがあります。
- 手元の生活防衛資金(生活費3〜6か月分)が不足している人:節税目的でiDeCoなどの流動性の低い資金拘束型制度に過剰な資金を投じると、急な出費に対応できず家計破綻を招きます。
【収入 と 所得 の 違い】に関するよくある質問(FAQ)
Q1:転職活動やローンの審査で聞かれる「年収」には、どちらの金額を答えればよいですか?
A1:原則として「収入(総支給額・額面年収)」を回答します。源泉徴収票で言えば「支払金額」欄の数値を記入するのが一般的です。ただし、個人事業主の場合は事業の売上高ではなく「所得金額(売上から経費を引いた額)」をベースに審査されるケースが多いため、提出書類の指定要件を必ず確認してください。
Q2:アルバイトやパートで「103万円」を超えると、すぐに手取りが減って大損しますか?
A2:103万円を超えた瞬間に手取りが逆転して減るわけではありません。超えた金額(例えば年収105万円なら超えた2万円分)に対してのみ所得税(5%=約1,000円)が課されるだけです。真に手取りの逆転現象が起きやすいのは、自身で社会保険料を負担しなければならなくなる「106万円」や「130万円」の社会保険の壁を越えるタイミングです。
Q3:副業の収入が年間20万円以下であれば、税金の手続きは一切不要ですか?
A3:これは極めて多い誤解です。「所得が20万円以下であれば確定申告(所得税)が不要」とされるルールは国税である所得税に限った特例であり、地方税である「住民税の申告」は所得額にかかわらず各自治体の窓口で別途行う必要があります。申告を怠ると住民税の無申告加算金などの対象になる恐れがあります。
まとめ:制度の本質を見抜き賢く手取りを守るための指針
「収入」があなたの労働や事業活動に対する市場の総評価であるならば、「所得」は国家のルールに従って計算される税負担の公平な物差しです。この二つの間に横たわる控除という仕組みを深く知ることは、単なる事務処理の知識にとどまらず、自身と家族の生活防衛に直結する強力なスキルとなります。
額面の数字に一喜一憂する段階を脱し、手取りと直結する「所得」をいかにスマートにコントロールするか。源泉徴収票の1行1行に目を凝らし、正当な権利である各種控除を漏れなく活用していく姿勢こそが、不透明な経済環境を生き抜くための最良の処方箋です。 (出典: 収入 と 所得 の 違い(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
