法定福利費の計算で大損?会社負担割合と内訳の真相を徹底解説【2026】
「給与計算を終えて資金繰り表を見たら、想定外のキャッシュアウトに青ざめた」――多くの中小企業経営者や経理担当者が口を揃えるのが、人件費に上乗せされる法定福利費の重みです。従業員に支払う給与だけでなく、企業は法律によって多額の保険料負担を義務付けられています。このコストを正確に把握していないと、事業計画そのものが根底から狂いかねません。
折しも2026年、短時間労働者への社会保険適用拡大の進展や、子育て支援に関わる各種拠出金の見直しなど、労務コストをめぐる環境は一段とシビアさを増しています。支払額の計算ミスや認識不足による追徴リスクを回避し、正しいコスト管理を行うための内訳、会社負担割合、そして福利厚生費との決定的な違いを、現場の取材データを交えて浮き彫りにします。
📌 【この記事の重要ポイントまとめ】
- 要点1:法定福利費は法律で義務付けられた強制負担であり、企業の実質的な会社負担割合は給与総額の概算約15〜16%に達する。
- 要点2:社会保険料(健康・厚生年金・介護)は原則として労使折半だが、子ども・子育て拠出金と労災保険料は「全額会社負担」という落とし穴がある。
- 要点3:建設業をはじめとする取引現場では見積書への内訳明示が厳格化しており、正しく計算して請求・計上できない企業は利益を大きく損なうリスクに直面する。
【2026年最新】法定福利費の内訳と会社負担割合の真相|知らないと損する実質コスト
「額面給与30万円の社員を1人雇うのに、会社はいくら用意すべきか」。現場の採用担当者が真っ先に直面するこの問いに対し、「30万円+交通費」と答える経営者は、すでに財務上の致命的な見落としを犯しています。実際には、法定福利費の内訳として定められた各種保険料が毎月重くのしかかります。
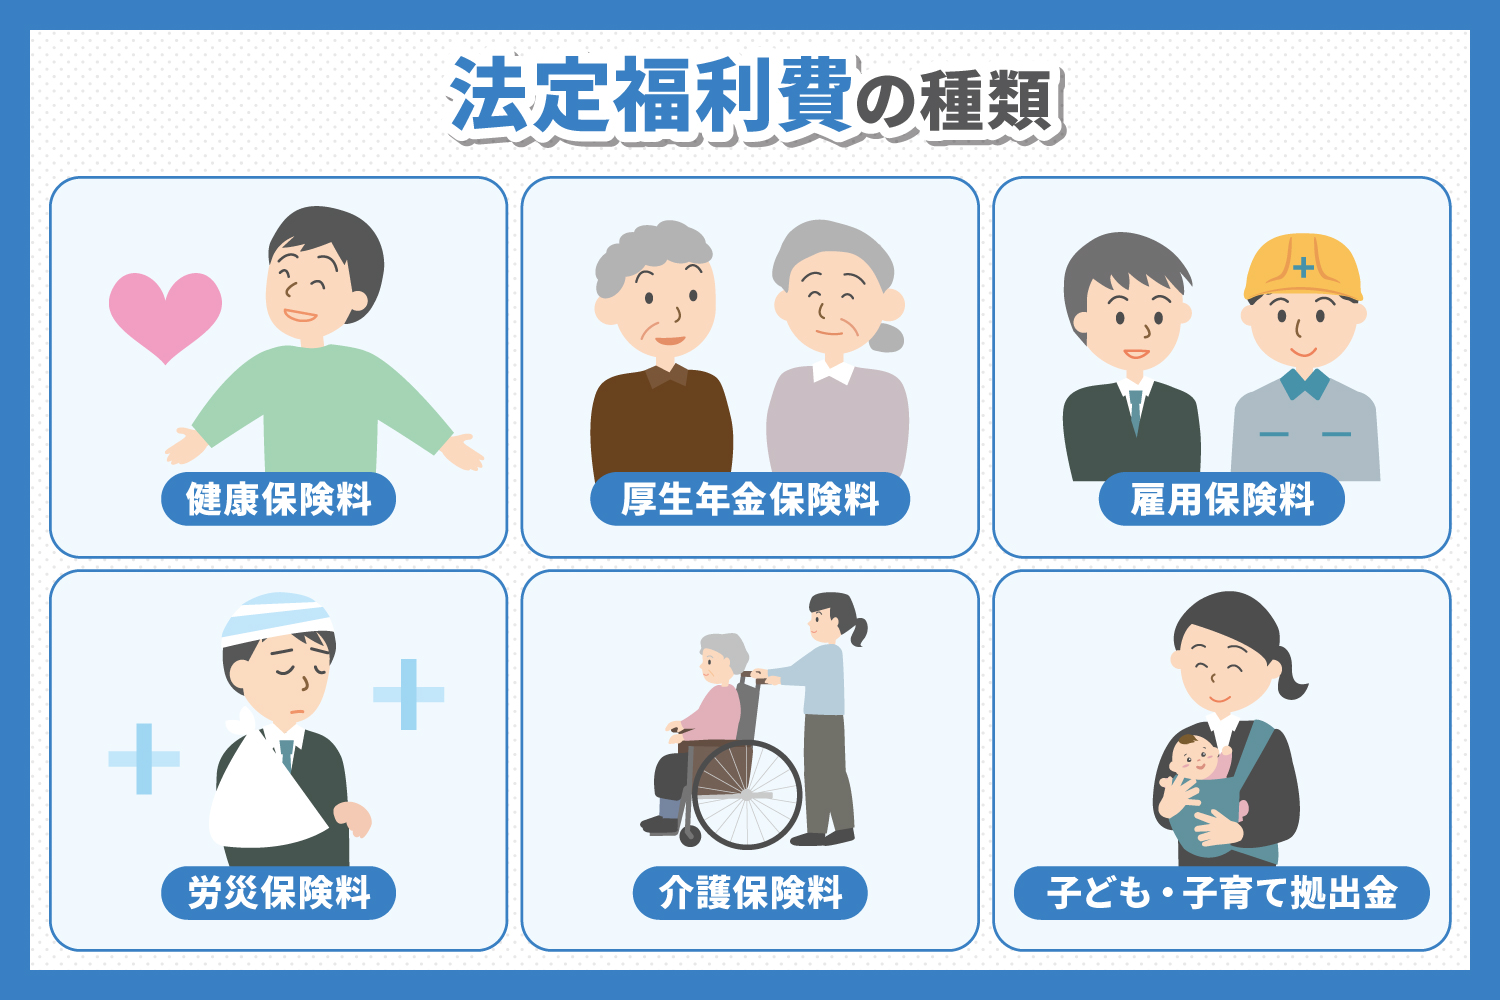
法定福利費は大きく「社会保険料」と「労働保険料」の2系統に分かれ、合計6つの項目で構成されています。それぞれの役割と負担ルールを分解すると、企業の隠れた支出構造が鮮明になります。
まず根幹をなすのが社会保険です。病気や怪我の医療費を保障する健康保険料、退職後の老齢給付などを担う厚生年金保険料、そして40歳以上の社員を対象とする介護保険料の3つは、基本的に社会保険料の労使折半が適用され、会社と従業員が50%ずつ負担します。しかし、見落とされがちなのが児童手当の財源などに充てられる子ども子育て拠出金です。これは社会保険料と一括徴収されるものの、全額が会社負担(折半なし)となっています。
次に、従業員の就労リスクに備える労働保険料と雇用保険の領域です。失業時の給付や育児休業給付を支える雇用保険料は労使双方で負担しますが、その負担比率は完全な半々ではなく、会社側の負担率がやや高めに設定されています。そして、業務中や通勤途中の事故を補償する労災保険(労働者災害補償保険)は、法律上100%会社が全額負担しなければなりません。
現場の財務コンサルタントは取材に対し、「折半という言葉の響きから『保険料の半分だけ払えばいい』と錯覚し、子ども・子育て拠出金や労災保険の全額負担分を計算から漏らして資金ショート寸前に陥るスタートアップが後を絶たない」と警鐘を鳴らします。会社が実質的に背負うコストは、想像以上に手厚く、そして重いのが現実です。
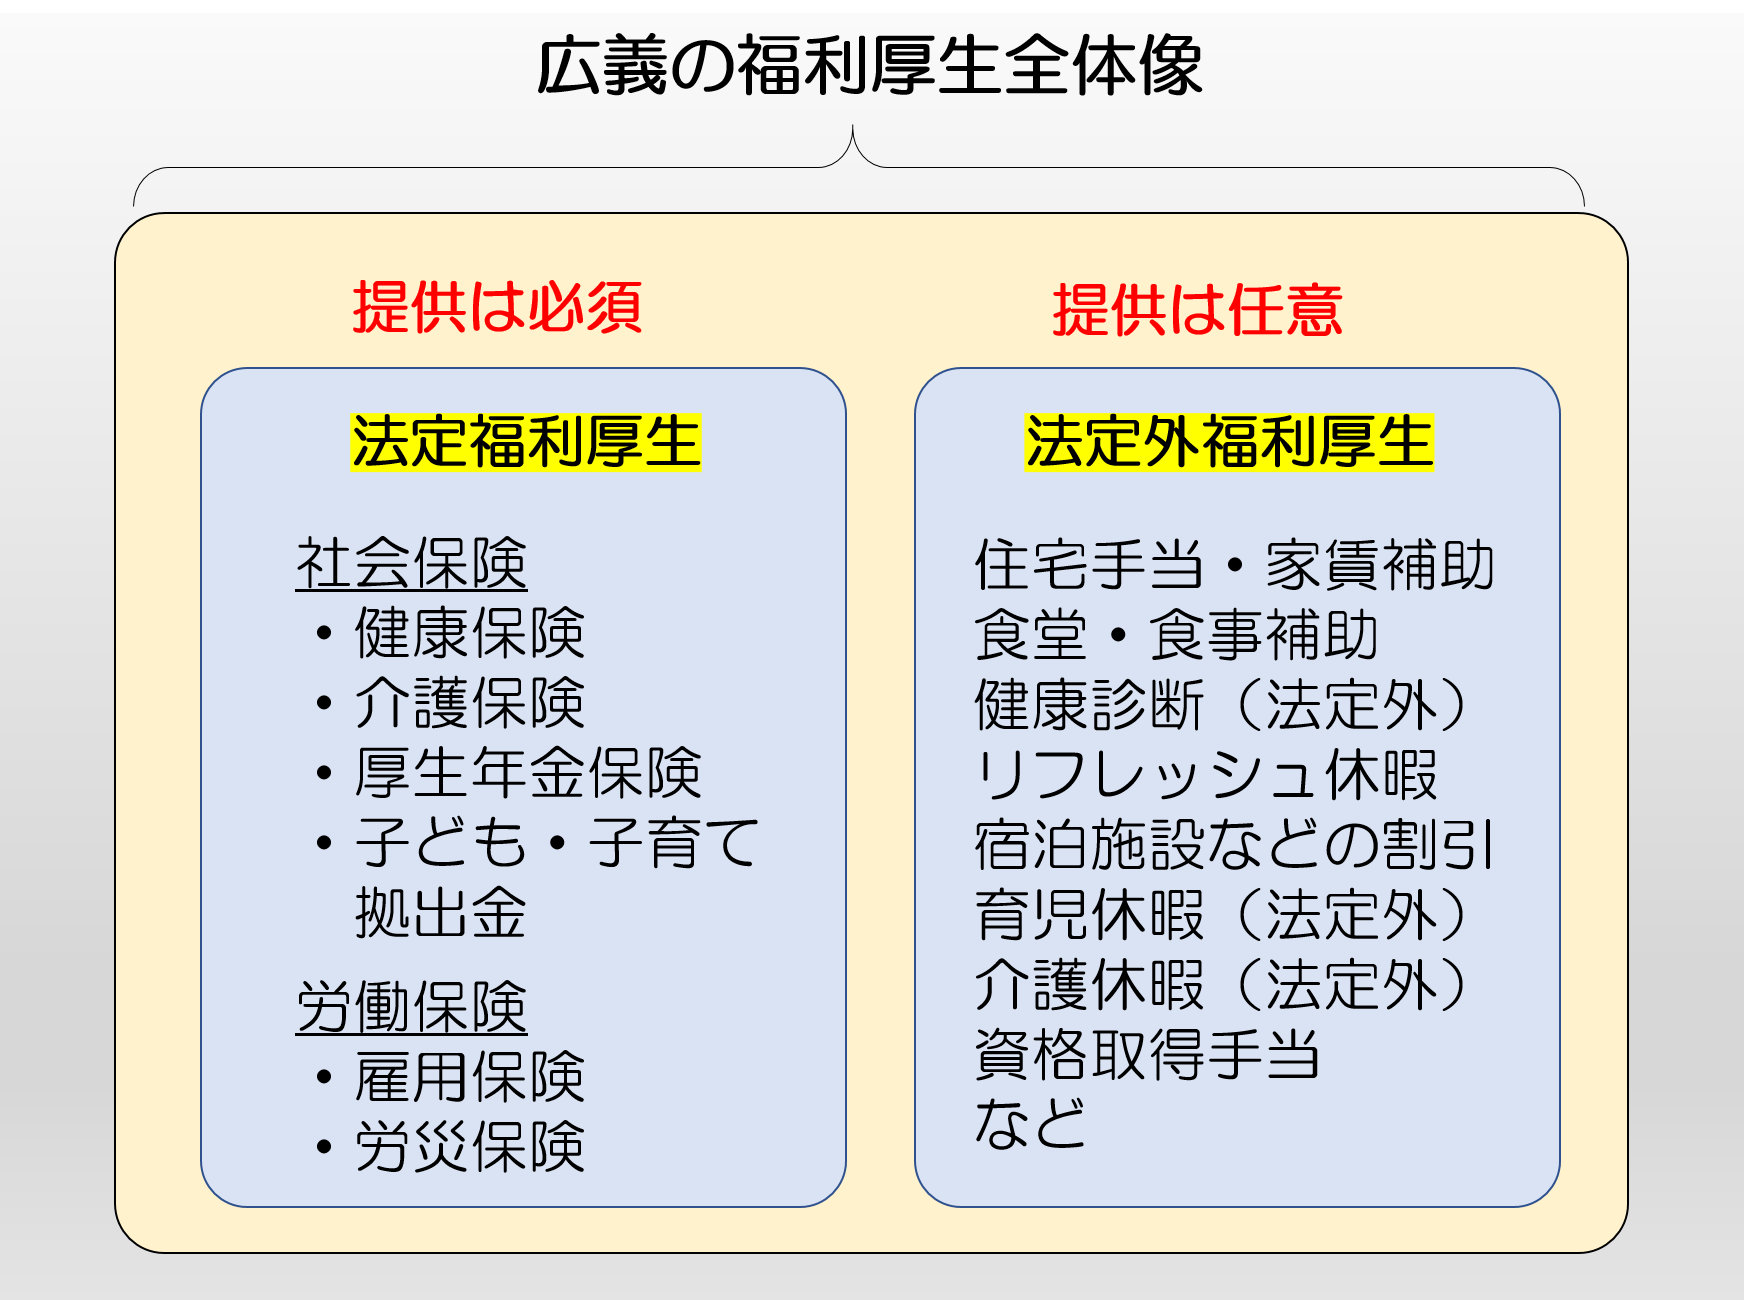
法定福利費と福利厚生費の違い|税務・仕訳で大怪我しないための基礎知識
決算書や日常の帳簿付けにおいて、実務担当者を悩ませるのが法定福利費と福利厚生費の違いです。名称が酷似しているため混同されがちですが、両者には「法的強制力」と「税務上の扱い」において越えられない一線が存在します。
法定福利費は、前述の通り健康保険法や労働者災害補償保険法などの法律によって事業主に支払いが義務付けられている費用です。条件を満たす労働者を雇用している以上、拠出を拒絶する自由はありません。そのため、税務上は原則として全額が無条件で損金(必要経費)に算入されます。
一方の「福利厚生費」(法定外福利費)は、企業が従業員の労働環境向上やモチベーション向上を目的に、任意で導入する施策にかかる費用です。具体例としては以下のようなものが挙げられます。
・忘年会や新年会、社員旅行の補助費用
・慶弔見舞金の支給
・オフィスに設置するカフェコーナーや飲料代の補助
・提携フィットネスクラブや保養所の利用割引
ここで極めて注意すべきは、福利厚生費の損金算入要件の厳格さです。税法上、福利厚生費として認められるためには「全従業員を対象としていること」「社会通念上、常識的な金額であること」の双方が満たされていなければなりません。役員や特定の幹部だけを対象にした飲食代や高額な手当を福利厚生費として処理した場合、税務調査で「給与」とみなされ、源泉所得税の追徴課税や不納付加算税が課される危険があります。
経理処理における勘定科目の仕訳においても、明確な区分管理が求められます。例えば、社会保険料を納付した際の一般的な仕訳手順は以下の通りです。
【例:社会保険料合計10万円(会社負担5万円、給与天引きの本人負担5万円)を預金から納付した場合】
(借方)法定福利費 50,000円 /(貸方)普通預金 100,000円
(借方)預り金 50,000円
従業員から天引きした分はあくまで「預り金」として一時的にプールし、会社が純粋に自社負担した分のみを「法定福利費」として計上します。この仕訳が杜撰だと、自社の正確な人件費比率をモニタリングできなくなります。
【データ徹底比較】2026年最新の保険料率一覧と法定福利費の概算比率
人件費の予算策定や見積もり作成にあたり、基準となる数値を頭に入れておくことは実務上不可欠です。2026年最新の保険料率を踏まえた、各制度の負担構造と法定福利費の概算比率を一覧表に整理しました。
| 項目 | 詳細・数値データ(負担率) | 会社負担割合 | 編集部の見解・実務上の注意点 |
|---|---|---|---|
| 健康保険料 | 全国平均 約10.0% (協会けんぽ都道府県毎に異なる) | 折半(会社負担:約5.0%) | 都道府県支部ごとに0.1%単位で差異あり。加入健保の数値を要確認。 |
| 厚生年金保険料 | 18.3%(一律固定) | 折半(会社負担:9.15%) | 単一項目として最大負担。標準報酬月額の上限(65万円)に留意。 |
| 介護保険料 | 約1.60%〜1.80%前後 (年度改定あり) | 折半(会社負担:約0.80%〜0.90%) | 40歳以上65歳未満の被保険者のみ対象。年齢到達時の切り替え漏れ多発。 |
| 子ども・子育て拠出金 | 0.36% | 全額会社負担(0.36%) | 従業員負担ゼロ。支援金制度の拡充動向により今後の動向を注視。 |
| 雇用保険料 | 一般事業:1.55% (農林水産・建設等は別枠) | 会社:0.95% 本人:0.60% | 折半ではない点に注意。事業主負担分には雇用安定事業等の0.35%が含まれる。 |
| 労災保険料 | 0.25%〜8.8% (業種ごとに細分化) | 全額会社負担(100%) | オフィスワーク主体の業種は低いが、林業・建設業・運送業などは高率。 |
| 【合計概算】会社負担 | 約30%〜32%(総保険料率) | 実質負担:約15.5%〜17.0% | 「給料の約1.16倍が会社の実質的な総支給コスト」と計算するのが鉄則。 |
上記データが示す通り、一般的な事業会社において、従業員の額面給料に対して約15〜16%の法定福利費が会社負担として上乗せされます。仮に全社で年間1億円の給料を支払っている場合、会社は別途1,500万〜1,600万円前後の現金負担を強いられる計算になります。この概算比率を経営計画に組み込んでいない企業は、売上が順調であっても営業利益を著しく圧迫されることになります。
法定福利費の計算方法と具体例|給与と賞与で異なる算出手順
実務でミスを起こさないためには、法定福利費の計算方法のロジックを把握しておく必要があります。社会保険料の計算において基本となるのは、実際の給与額面そのものではなく、日本年金機構や健康保険組合が定める「標準報酬月額」と「標準賞与額」です。
具体的なシミュレーションとして、東京都内のIT企業(協会けんぽ東京支部加入、介護保険該当の42歳社員、月額基本給・諸手当合計30万円、賞与50万円)を例にとり、会社負担分の算出手順を追ってみましょう。
【月給30万円に対する毎月の会社負担額シミュレーション】
・標準報酬月額:30万円(第22等級)
・健康保険料(東京都料率 約10.0%の半分):300,000円 × 5.0% = 15,000円
・介護保険料(約1.6%の半分):300,000円 × 0.8% = 2,400円
・厚生年金保険料(18.3%の半分):300,000円 × 9.15% = 27,450円
・子ども・子育て拠出金(0.36%全額負担):300,000円 × 0.36% = 1,080円
・雇用保険料(一般事業所 会社負担率0.95%):300,000円 × 0.95% = 2,850円
・労災保険料(IT・通信業 0.3%全額負担):300,000円 × 0.3% = 900円
⇒ 毎月の会社負担合計:49,680円(給与総額の約16.56%)
賞与に対する計算では、1,000円未満を切り捨てた「標準賞与額」に対して同じ料率を掛け合わせます(労災保険料および雇用保険料は毎月の賃金台帳集計ベースで年1回労働保険年度更新にて精算)。賞与50万円の場合、会社負担分だけで約8万円が別途吹き飛ぶ構造です。
端数処理に関する実務ルールも落とし穴の一つです。社会保険料の従業員負担分を給与から控除する際、50銭以下の端数は切り捨て、50銭1厘以上の端数は切り上げる「50銭ルール(通貨の単位及び貨幣の発行等に関する法律)」が存在します。労務管理ソフトに頼り切って手計算の検証を怠っていると、給料日直前の検算で十数円のズレに頭を抱える現場担当者が少なくありません。
【実態検証】建設業の見積書と法定福利費のリアル|現場の声と下請叩き防止のいま
法定福利費の議論が日本で最も激しく燃え盛っている現場が、建設業界です。かつて建設業界では、激しい価格競争の煽りを受け、下請企業が社会保険未加入のまま職人を働かせる事態が横行していました。その結果、若年層の離職や職人の高齢化、老後の困窮が社会問題化した経緯があります。
現在、国土交通省の主導により、建設業の見積書と法定福利費の扱いは劇的な変革を遂げています。一次下請・二次下請が元請企業に提出する見積書には、工事原価とは別に「法定福利費(事業主負担分)」を独立して明記する「法定福利費の内訳明示」が強く指導されています。
大手ゼネコンの現場監督経験を持つ積算担当者は、取材に次のように明かします。
「数年前までは『一式〇〇万円』というどんぶり勘定の見積もりで、法定福利費分を値引かせるのが常套手段でした。しかし現在では、法定福利費を値引いた発注を行うと建設業法第19条(不当に低い請負代金の禁止)の違反リスクに直結します。元請側も下請の法定福利費を削ることは社内コンプライアンス上、極めて厳しく処罰されるようになりました」
SNSや建設業従事者が集うコミュニティでも、「見積書に法定福利費を弾いて書かない親方は仕事が取れなくなってきた」「内訳明示を拒む元請は行政通報の対象になる」といった声が飛び交っています。法定福利費を適正に計上し、正当に請求することは、いまや下請叩きから自社の職人を守るための絶対的な防壁となっています。

一般に知られていない盲点とネットの誤解|「パート・アルバイトは関係ない」の嘘
ネット上の掲示板や知恵袋などで散見される最大の誤解が、「パートやアルバイト、非正規雇用には法定福利費はほとんど発生しない」という時代遅れの思い込みです。
社会保険の適用拡大は段階的に強化されており、週の所定労働時間が20時間以上、月額賃金が8.8万円以上、2ヶ月を超える雇用の見込みがあるといった要件を満たせば、短時間労働者であっても社会保険への加入が義務付けられています。「社会保険料を浮かせたいから扶養内だけで回す」という手法は、深刻な人手不足が常態化する現在、シフト崩壊を招く悪手となりつつあります。
また、労働保険に関しても、「週20時間以上・31日以上の雇用見込み」で雇用保険の加入対象となり、労災保険に至っては雇用形態や労働時間にかかわらず1日雇いのアルバイトであっても初日から100%加入・会社全額負担となります。「短期バイトだから労災は関係ない」などと放置し、業務中に負傷事故が発生した場合、会社には遡及保険料の徴収だけでなく、莫大な補償金請求や罰則が科されることになります。
【プロの結論】財務防衛と労使信頼を両立させる見直しチェックリスト
法定福利費は単なる「重税のような負担」ではありません。従業員が安心して働けるセーフティネットの費用を企業が肩代わりしているという、強固なエンゲージメントの土台です。組織崩壊や突発的なキャッシュ不足を回避するために、自社の状況を以下の視点で直ちに点検すべきです。
【法定福利費の管理体制:見直すべき企業の危険信号】
・人件費計画を立てる際、額面給与の約16%を足した「総人件費」で予算を組んでいない
・40歳に達した従業員の介護保険料徴収・納付が自動連携されず、漏れが生じている
・短時間労働者の労働時間増に伴う社会保険加入の要件判定を数ヶ月放置している
・取引先への見積書で法定福利費を内訳計上せず、自社の粗利を削って保険料を補填している
・子ども・子育て拠出金や労災保険料を「折半」と勘違いし、資金繰り計画を過少計算している
これらに1つでも心当たりがある事業者は、早急に顧問社労士や税理士と連携し、人件費シミュレーションを再構築することを強く推奨します。
【法定福利費】に関するよくある質問(FAQ)
Q1:法定福利費の会社負担分は、法人の決算書で全額損金(経費)にできますか?
A1:はい、全額損金算入(個人事業主の場合は必要経費)が可能です。法定福利費は法律で義務付けられた支出であるため、交際費のような損金算入限度額の制限を受けることもありません。ただし、従業員から給与天引きした本人負担分は「預り金」の清算であり、会社の経費にはならない点に注意してください。
Q2:社長1人だけの合同会社や株式会社でも、法定福利費を支払う義務はありますか?
A2:役員1名のみの法人であっても、役員報酬が支払われている場合は社会保険(健康保険・厚生年金)の強制適用事業所となります。そのため、役員報酬に応じた健康保険料・厚生年金保険料および子ども・子育て拠出金を会社負担分として納付する義務が生じます。なお、代表取締役は労働者ではないため、雇用保険や労災保険の対象には原則としてなりません。
Q3:給与から天引きした社会保険料と、会社負担分の納付期限はいつですか?
A3:社会保険料(健康保険・介護保険・厚生年金・子ども子育て拠出金)の納付期限は、「翌月末日」です。例えば4月分の保険料(5月支給の給料から控除することが一般的)は、5月31日までに年金事務所等へ納付します。一方、労働保険料(労災・雇用)は年に1回、原則として6月1日から7月10日までの間に「年度更新」を行い、概算保険料と確定保険料を申告・納付(分割納付も可)します。
Q4:建設業以外の一般企業でも、業務委託や外注先に見積書で法定福利費を請求されることはありますか?
A4:純粋な個人事業主(一人親方やフリーランス)への外注であれば、相手方は社会保険の適用対象外(国民健康保険・国民年金)であるため、原則として発注元に法定福利費を請求することはできません。ただし、外注先が法人で従業員を派遣・常駐させて作業を行う形態などの場合、外注費の積算根拠として人件費+法定福利費の内訳が提示されるケースは一般のIT・製造・警備業界などでも増えています。
まとめ:今後の動向と失敗しないための判断基準
人手不足が常態化する現代の事業運営において、法定福利費はもはや「単なるバックオフィスの計算業務」にとどまらず、企業の財務健全性と採用競争力を左右する中核指標です。社会保障制度の維持に向け、企業側へ求められる拠出のハードルは今後も緩和される見込みはありません。
自社の法定福利費を「給与+約15〜16%」の実質コストとして正しく把握し、値決めや売上目標、採用計画に正しく反映できている企業だけが、利益を削られることなく持続的な成長を維持できます。制度の仕組みと内訳の真相を徹底的に理解し、漏れのない健全な労務財務体制を築いてください。 (出典: 法定 福利 費(Yahoo!ニュース))

SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
