エポスカード支払い遅れで利用停止はいつ?信用情報と復活手順の全真相
レジ前やネット決済で突然エラーが表示され、冷や汗をかいた経験はないでしょうか。マルイでの優待やポイント還元率の高さから幅広い世代に支持されるエポスカードですが、支払日(毎月27日または4日)の口座残高不足によって引き落としができなかった場合、システムによる厳格な利用制限が即座に作動します。
キャッシュレス決済が日常生活のインフラとして完全に定着した2026年現在、クレジットカードの支払遅延は単にカードが使えなくなる不便さにとどまらず、個人の信用力そのものを大きく揺るがす深刻な火種となり得ます。「うっかり残高不足だった」「数日遅れても払えば問題ないだろう」という油断が、将来の住宅ローン審査やスマートフォンの分割購入にまで暗い影を落とすケースが後を絶ちません。本稿では、延滞発生時に裏側で動く金融システムの実情と、信用情報を守るための即時回復手順を余すところなく明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:支払い遅れが発生すると最短で引き落とし翌日からカードは利用停止となり、即座に年率14.6%(ショッピング)の遅延損害金が発生する。
- 要点2:口座振替の再引き落としに対応している銀行はごく一部に限られ、放置すると2〜3ヶ月で信用情報機関CICに「異動」としてブラック登録される。
- 要点3:利用停止を最速で復活させるには、エポスNetからのペイジー入金やバーチャル口座振込、エポスATMでの直接支払いが極めて有効である。
【2026年最新】エポスカード支払い遅れはいつ利用停止になる?翌日ストップの真相
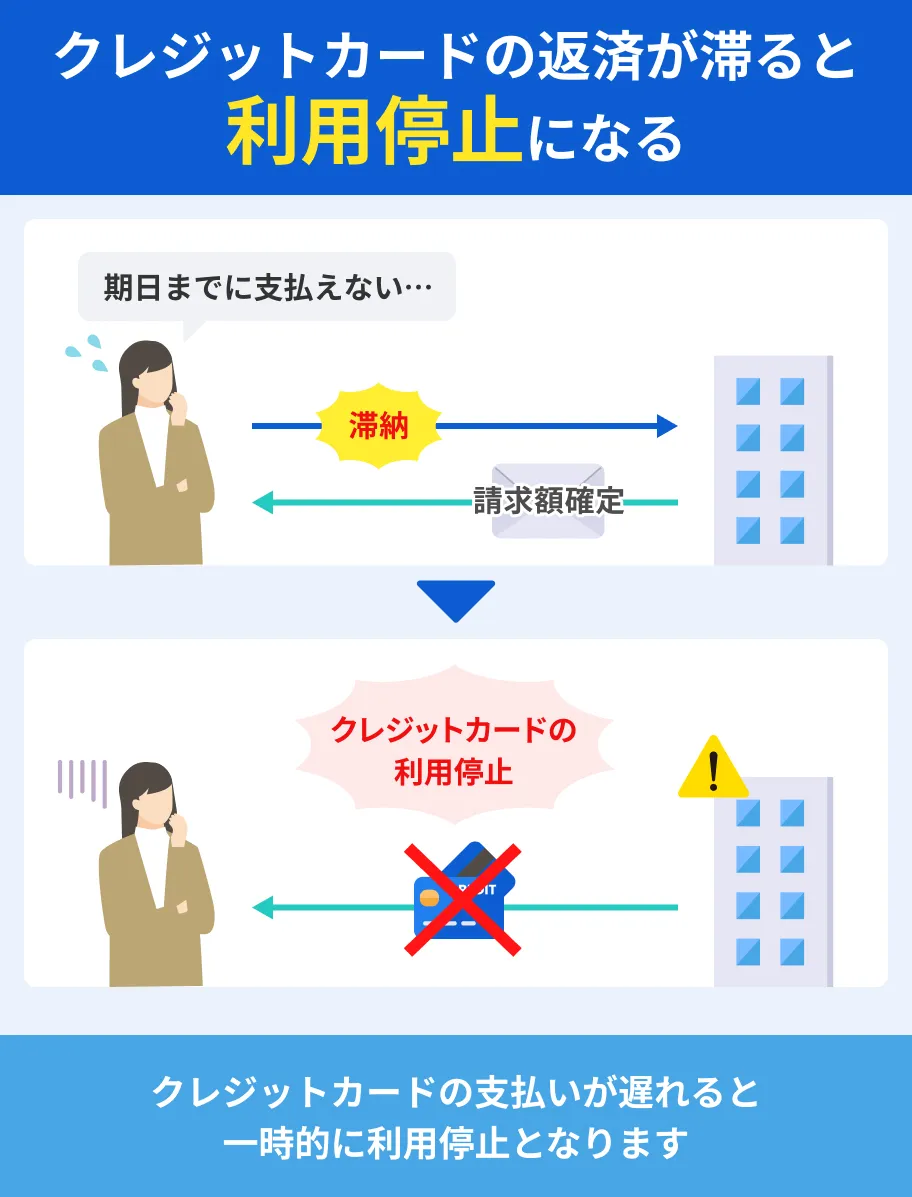
支払期日に口座からの引き落としが確認できなかった場合、エポスカード利用停止の措置は最短で支払期日の翌日、遅くとも2〜3営業日以内に執行されます。エポスカードの利用規約および基幹システムは、未入金検知と同時に与信枠を自動ロックするアルゴリズムを採用しており、担当者の裁量による猶予期間は一切存在しません。
ネット上では「数日間の猶予(グレーゾーン)がある」といった無責任な言説も見受けられますが、これは完全な誤認です。実際には、金融機関とカード会社の間で引き落とし結果のデータ(全銀フォーマット)が往復するタイムラグによって一時的に決済が通ってしまうケースがあるだけで、支払い遅れ1日の影響であっても内部ステータスは即座に「延滞・要確認」へと切り替わっています。
カードが一度利用停止になると、店舗でのカード決済やオンラインショッピングはもちろんのこと、公共料金、サブスクリプションサービス、スマートフォン料金などの自動引き落としも一斉にエラーとなります。日常生活のあらゆる決済基盤が連鎖的にストップするため、引き落とし不能に気づいた瞬間の初動対応が生死を分けると言っても過言ではありません。
滞納日数別のペナルティ一覧|遅延損害金年率から信用情報への影響まで
エポスカードの支払いを滞納した際、時間の経過とともに課されるペナルティは加速度的に重層化していきます。法的に定められた金利負担から個人の信用毀損に至るプロセスを正確に把握しておく必要があります。
| 経過日数 | 発生するペナルティと数値データ | 一般的な基準・法的根拠 | 編集部の見解・実務上のリスク |
|---|---|---|---|
| 1日〜数日 | ・カードの一時利用停止 ・遅延損害金年率14.6%(ショッピング)/ 20.0%(キャッシング)の発生 | 利息制限法および割賦販売法に基づく上限利率 | 日割り計算で損害金が加算。早期入金を行えば社外的な信用情報への致命傷は回避可能。 |
| 1週間〜2週間 | ・督促メールやSMSの発信 ・自宅宛てに払込用紙(督促状)の郵送発送 | 貸金業法第21条(取立て行為の規制)に準拠した通知 | 同居家族に延滞の事実が発覚する主因。書面発行費用が請求に加算されるケースも存在。 |
| 3週間〜1ヶ月 | ・限度額引き下げ理由となる途上与信の悪化 ・ゴールド・プラチナ会員の招待権利剥奪 | 社内クレジットスコアリングの自動下方修正 | たとえ完済しても利用枠が最低水準(10万円等)に激減し、優良顧客ステータスが失われる。 |
| 2ヶ月〜3ヶ月 (61日以上) | ・信用情報機関CICブラック登録(異動情報の記録) ・会員規約に基づく強制解約と残債の一括請求 | 信用情報機関(CIC・JICC)への延滞事実の法定報告義務 | いわゆる「金融ブラック」が確定。完済後も最長5年間は他社のカード発行や各種ローン審査が全滅する。 |
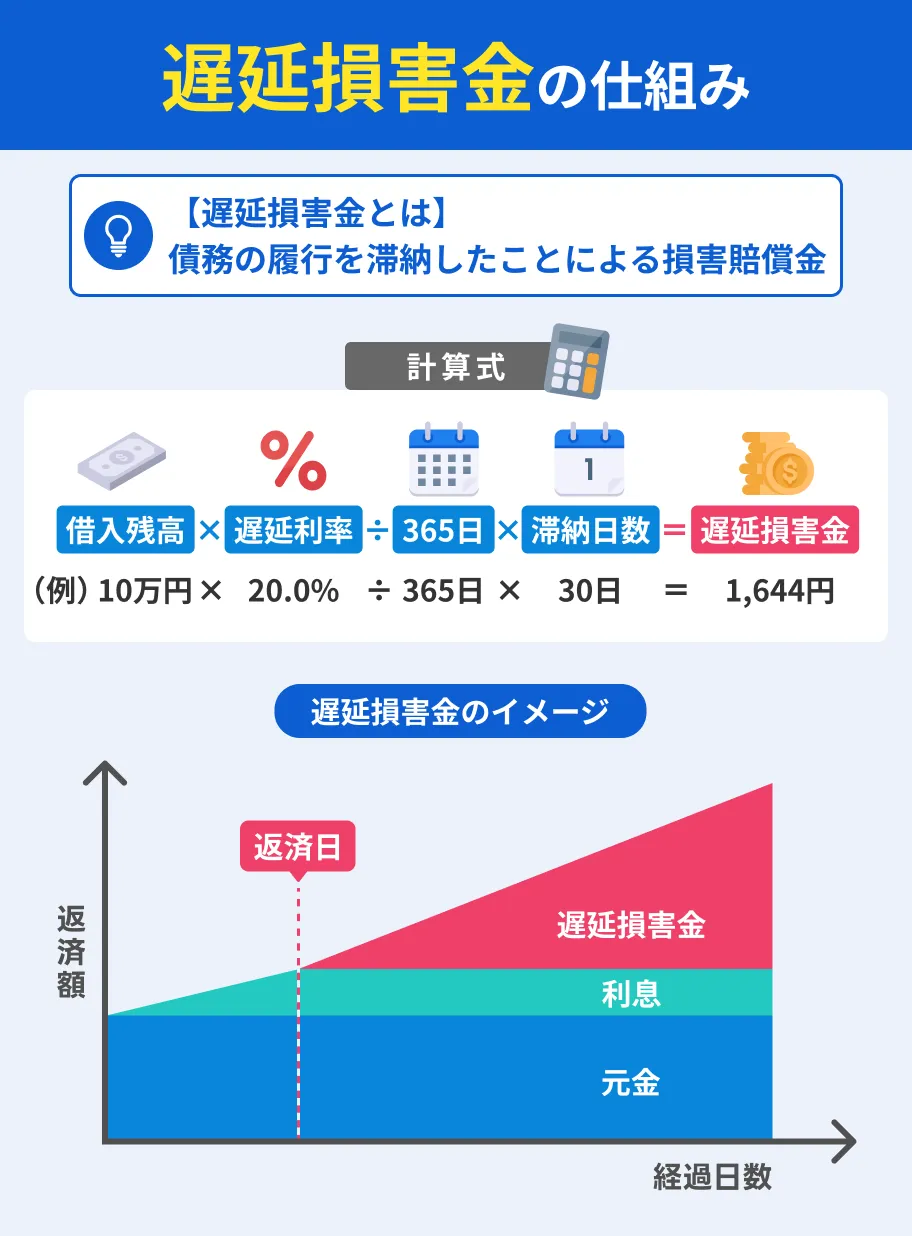
特に注視すべきは、支払期日の翌日から日割りで加算される遅延損害金です。計算式は「元金 × 遅延損害金年率 ÷ 365日 × 延滞日数」となっており、残債が高額であるほど無視できない負担となります。また、滞納が2ヶ月(約61日以上)を超えた段階で、個人信用情報機関(CIC)に「異動」という文字が刻まれ、金融機関の間で返済不能者としての情報が共有される運命を辿ります。
【実態検証】利用者の生の声と現場目線で見えた督促状・電話連絡のリアル
「支払いが遅れると、朝から晩まで職場や自宅に取り立ての電話が鳴り響くのではないか」という不安を抱く利用者は少なくありません。しかし、現場の債権回収実務と実際のユーザーの証言を突き合わせると、督促状電話連絡の真相は極めてシステマチックかつ法的に統制されています。
SNSや知恵袋、金融系掲示板に寄せられた実際の滞納経験者の手記や告白データを精査すると、初期段階(支払遅れ1日〜1週間程度)で届くのは、威圧的な督促ではなく「お引き落としの確認が取れておりません」という定型のSMSや自動音声案内です。貸金業法および金融庁のガイドラインにより、正当な理由なく勤務先に電話をかけることや、夜間・早朝の連絡は厳格に禁止されているためです。
しかし、自動通知を無視して連絡を断ち続けると事態は急変します。オペレーターからの直接架電へとフェーズが移行し、個人の携帯電話に出ない状況が続いた場合に限り、安否確認や連絡先の確認という名目で自宅固定電話や勤務先への連絡が行われます。電話口で「エポスカードの借金督促」と名乗られることはプライバシー保護の観点からありませんが、会社にカード会社から個人宛ての電話が入ること自体が、同僚に対する強い不信感や詮索の引き金となる現場のリアルが存在します。

一般に知られていない盲点とネットの誤解|再振替日と即時決済の罠
ネット上のQ&Aサイトなどで頻繁に散見される最大の誤解が、「銀行口座にお金を補充しておけば、数日後に勝手に再引き落としされる」という思い込みです。この認識のズレが、利用者を無自覚な長期滞納へと追い込む典型的な罠となっています。
実態として、エポスカード再振替日が設定されている金融機関は、三井住友銀行、三菱UFJ銀行、みずほ銀行、りそな銀行など一部の大手メガバンクに限られており、ゆうちょ銀行や地方銀行、多くのネット銀行(楽天銀行・PayPay銀行・住信SBIネット銀行など)では自動の再引き落としは一切行われません。再振替非対応の銀行口座を設定している場合、利用者が自発的に能動的な入金アクションを起こさない限り、滞納日数は刻一刻と積み上がっていきます。
さらに見落とされがちな盲点が、限度額引き下げ理由に直結する途上与信の仕組みです。「数日の遅れなら信用情報機関CICには載らないから無傷」と高を括る利用者がいますが、エポスカード社内の利用履歴(社内クレヒス)には「入金遅延」の事実が確実に記録されます。短期間の遅延であっても複数回繰り返されると、途上与信システムが「資金繰りに懸念あり」と判定し、ショッピング枠が数十万円から10万円程度まで一気に縮小されたり、ゴールドカード会員のダウングレードやインビテーションの凍結が容赦なく執行されるのが現実です。
今すぐカードを復活させる3つの解消ルート|エポスNet・ペイジー・ATM
支払いの遅れに気づいた際、「利用停止いつ復活するのか」という疑問に対する答えは、選択する入金ルートの即時性によって決定づけられます。最も迅速に利用枠を復旧させ、遅延損害金を最小限に抑えるための3つの公式入金手段を解説します。
即時反映と利便性の観点から推奨される具体的な復旧ルートは以下の通りです。
① ペイジー入金方法(最も推奨・24時間即時反映)
スマートフォンやPCから会員サイト「エポスNet」にログインし、「お支払いの照会・変更」メニューから「インターネットからのご入金(ペイジー)」を選択します。各金融機関のネットバンキング画面に遷移して決済を完了させるだけで、深夜や土日祝日を問わず数分〜数十分以内に支払いがシステムへ反映されます。利用枠の復活も最も早く、翌朝まで待たずに制限が解除されるケースが大多数です。
② エポスNet振込手続き(バーチャル口座への送金)
エポスNet上で自分専用の振込用口座(バーチャル口座)を発行し、手持ちの銀行口座から直接振り込む方法です。モアタイムシステム加盟銀行間であれば即時着金しますが、振込手数料が利用者負担となる点や、銀行側のメンテナンス時間帯には反映が翌営業日扱いとなる点に留意が必要です。
③ エポスATM支払い(直接の現金投入による即時決済)
全国のマルイ各店舗に設置されているエポスATM、または提携コンビニATM(セブン銀行ATM・ローソン銀行ATMなど)にカードを挿入して直接現金を入金します。特にマルイ店内のエポスATMであれば手数料無料で支払いが可能であり、入金完了と同時にシステム上の未払いが解消されます。
なお、「支払いがどうしても期日を過ぎる」「支払い金額の工面がつかない」といった事態に直面した場合は、放置することなく速やかにエポスカスタマーセンター電話(03-3383-0101 / 9:30〜18:00)窓口へ連絡を入れ、支払猶予や分割相談を申し出る姿勢が、信用を守る最低限の防壁となります。
【プロの結論】キャッシュレス依存の心理的罠と信用を守る境界線
行動経済学の観点から見ると、クレジットカード決済は現金の物理的な移動を伴わないため、人間の脳内で出費に対する心理的痛み(Pain of Paying)を麻痺させる特性を持っています。支払遅れを引き起こす深層心理には、単なる金欠だけでなく、「引き落とし日に対する認知の希薄化」や「支出のブラックボックス化」が潜んでいます。
個人の信用情報(クレジットヒストリー)は、現代社会における無形のパスポートです。一度傷がついた信用情報を回復するには、完済から丸5年という膨大な歳月を要します。カード会社から与えられた限度額を「自分の資産」と錯覚せず、厳密な境界線を引いて管理できるか否かが、健全な金融生活を維持するための分岐点となります。
【エポスカードの利用を継続すべき人と見直すべき人の判断基準】
▼継続して活用すべき人の条件:
・支払口座を給与受取口座と同一にまとめ、毎月の固定費や残高管理をアプリで週1回以上チェックできる人。
・マルイでの買い物や特定店舗での優待目的を明確に持ち、リボ払いやキャッシングに頼らず一括決済を原則とできる人。
▼カード利用を見直す・解約を検討すべき人の条件:
・残高不足による未払いを過去半年間に2回以上繰り返し発生させている人。
・引き落とし日直前に口座間でお金を移動させる「自転車操業」状態に陥っており、ペイジー入金やATM入金が常態化している人。
・このような兆候がある場合、一度クレジットカードの利用を停止し、即時口座から引き落とされるデビットカードやプリペイド型決済への完全移行を強く推奨します。
【エポス カード 支払い 遅れ】に関するよくある質問(FAQ)
Q1:エポスカードの引き落としが1日遅れただけでもブラックリストに載りますか?
A1:1日程度の遅延であれば、信用情報機関(CIC)にいわゆる「ブラックリスト」として異動情報が登録されることは基本的にありません。CICに事故情報として記録されるのは、原則として支払期日から61日以上または3ヶ月以上の長期延滞に達した場合です。ただし、エポスカード社内の利用実績には遅延が記録され、遅延損害金が発生するほか、今後の増枠審査やカード更新に悪影響を及ぼします。
Q2:支払いを完了させた後、利用停止はいつ復活しますか?
A2:入金方法によって復活のタイミングは異なります。エポスNetを通じた「ペイジー入金」や「エポスATM」で支払った場合、早ければ数分〜数十分、遅くとも翌日の午前中にはカードの利用制限が自動解除されます。一方、バーチャル口座への銀行振込を選んだ場合、銀行の営業時間やデータ処理の都合上、反映まで半日〜1営業日程度を要することがあります。
Q3:口座残高不足で引き落とされなかった場合、勝手に再引き落としされますか?
A3:引き落とし口座に指定している金融機関によって完全に分かれます。三菱UFJ銀行、三井住友銀行、みずほ銀行など一部の指定銀行のみ指定日(翌月初旬など)に再引き落としが実施されますが、ゆうちょ銀行、地方銀行、ネット銀行(楽天銀行等)の多くは再引き落としに対応していません。放置せず、エポスNetからペイジーや振込で即時入金を行うのが確実です。
Q4:エポスカスタマーセンターに電話がつながらない時はどうすれば良いですか?
A4:日中や連休明けのカスタマーセンターは回線が混み合う傾向があります。入金の手続きや金額の確認だけであれば電話を待つ必要はなく、24時間稼働しているWEB会員サービス「エポスNet」から遅延損害金を含めた確定支払額の確認、およびペイジーによる即時決済が可能です。支払い方法の猶予相談などオペレーター対応が必須な場合を除き、エポスNetの自己解決機能を活用してください。
まとめ:信用情報を守り健全なキャッシュレス生活を送るために
エポスカードの支払い遅れは、発生した瞬間から秒単位で遅延損害金が発生し、迅速な初動を怠れば生活の決済基盤が次々と停止していく極めてリスクの高い事態です。特に「自動で再引き落としされるだろう」という根拠のない思い込みは、社内与信の失墜やCICへのブラック登録へと直結する最大の要因となります。
万が一引き落とし不能に陥った際は、迷わずエポスNetにアクセスし、ペイジー入金やATM支払いを駆使して最短時間で清算を完了させることが鉄則です。便利なキャッシュレス社会だからこそ、決済の裏側に存在する厳格な信用システムを正しく理解し、自らの信用資産を主体的に防衛していく姿勢が求められます。 (出典: エポス カード 支払い 遅れ(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
