名寄帳とは?相続で知らないと大損する理由と役所取得法【2026最新】
親や親族が亡くなった際、自宅に届く「固定資産税の納税通知書」や「課税明細書」だけを手がかりに不動産の全容を把握した気になっていないでしょうか。2024年4月にスタートした相続登記の義務化から丸2年が経過した2026年現在、全国の法務局や司法書士の窓口では、登記漏れに起因する深刻なトラブル相談が相次いでいます。その引き金となっているのが、課税対象外の不動産を見落としてしまうという致命的なミスです。
同一の市区町村内に存在する所有不動産を課税・非課税の区別なく洗い出し、一覧形式で把握できる公的帳票が「名寄帳(なよせちょう)」です。これを取り寄せる手間を惜しんだばかりに、遺産分割協議のやり直しや親族間の激しい対立、さらには10万円以下の過料リスクに直面するケースが後を絶ちません。本稿では、不動産相続の現場実務に精通する専門家の証言をもとに、名寄帳の仕組みと確実な取得手順を網羅して解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:名寄帳は自治体内の全所有不動産を課税・非課税問わず網羅する最重要書類である
- 要点2:課税明細書では漏れる私道や山林の見落としが遺産分割のやり直しや過料を招く
- 要点3:2026年の相続登記義務化の本格運用に伴い役所での早期取得が不可欠となっている
【名寄帳とは】相続時に「知らないと大損する」決定的な理由と実務の罠
名寄帳とは、市区町村が管轄区域内に所在する土地や家屋について、所有者(納税義務者)ごとに所有物件をまとめて一覧表にした帳票です。地方税法上の正式名称は「固定資産課税台帳」の記載事項を名寄した書類にあたりますが、実務上は「名寄帳兼課税台帳」や「土地家屋名寄帳」と呼ばれています。
なぜ、相続時に名寄帳を取得しないと「大損する」と警鐘が鳴らされるのか。最大の原因は、毎年5月前後に届く固定資産税の課税明細書には載らない不動産が存在する点にあります。地方税法では、同一人が同一区内に所有する土地の課税標準額が30万円未満、家屋が20万円未満の場合、固定資産税は非課税(免税点未満)と定められています。一般的な自治体の課税明細書には、この免税点未満の物件や、公共の用に供されている私道負担部分などの非課税物件が記載されない設計になっているケースが目立ちます。
もし課税明細書だけを頼りに相続手続きと遺産分割を完了させてしまうと、後日になって「実は自宅前の私道持分が故人名義のまま残っていた」「先祖代々の飛び地山林が登記されていなかった」という事態が発覚します。遺産分割協議書は全財産の帰属を確定させる法的な合意文書であるため、漏れていた物件が1筆でもあると、すでに疎遠になったり関係が悪化したりした法定相続人全員から、再び印鑑証明書と実印を取り付け直さなければなりません。司法書士への再依頼費用や印鑑集めの心労など、金銭・精神の両面で甚大な損失を被る構図がここにあります。
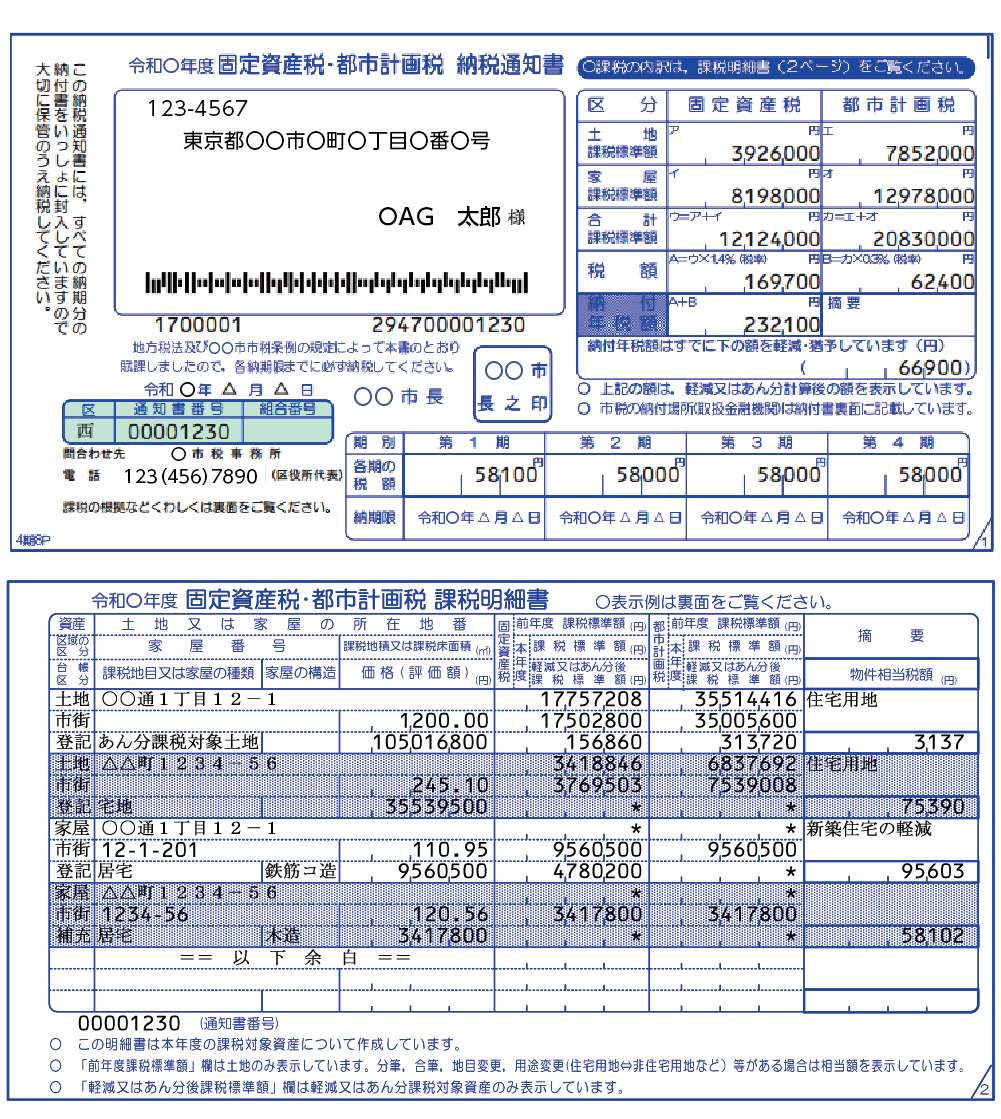
名寄帳と固定資産課税台帳・課税明細書の違いを徹底比較
不動産を特定する公的証明書には似通った名称が多く、混同を招きやすいのが実情です。それぞれの書類が持つ法的役割と記載範囲の違いを正確に把握しておく必要があります。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 名寄帳(名寄帳兼課税台帳) | 同一自治体内の単有・共有・非課税物件を含む全物件を網羅 | 手数料:1年度・1名義につき無料〜300円前後 | 遺産分割前の財産調査における必須の一次資料。漏れ防止の要 |
| 課税明細書 | 納税通知書に同封。課税対象となった不動産のみが列挙される | 送付時期:毎年4〜6月頃(発行手数料なし) | 課税明細書との違いは非課税枠の有無。これ単体での遺産確定は極めて危険 |
| 固定資産評価証明書 | 法務局への登記申請時に登録免許税算出の根拠として提出 | 手数料:1筆・1棟あたり200円〜400円程度 | 物件が特定された後に取得するもの。網羅的調査の目的には適さない |
| 固定資産課税台帳 | 地方税法に基づき役所が課税のために調製する元データそのもの | 縦覧期間中は関係者に限り無料閲覧が可能 | 固定資産課税台帳との違いとして、名寄帳はその写し・出力帳票に位置づけられる |
実務で手元に届く名寄帳の見方と記載項目を確認すると、所在地の地番・家屋番号をはじめ、現況地目、地積、現況床面積、固定資産税評価額、課税標準額などが詳細に記されています。特に着目すべきは「非課税」「公衆用道路」「用悪水路」といった摘要欄の記載です。評価額が「0円」と表示されている物件こそ、課税明細書からは排除されている隠れた遺産にほかなりません。
【実態検証】見落とし多発!非課税物件と私道の確認が招く現場トラブルの深層
法務局や市区町村の資産税窓口に寄せられる生の声を取材すると、最も頻繁に発生しているトラブルは「私道持分の放置」です。住宅街の分譲地を購入した親世代の不動産では、居宅の敷地とは別に、進入路である私道の一部を住民同士で共有持分(例えば10分の1など)として所有している形態が珍しくありません。
大手司法書士法人の担当者は、取材に対して次のように現場の過酷な現実を明かしています。
「親が亡くなり、実家の土地と建物だけを課税明細書から拾い出して子ども名義へ相続登記を済ませた後、売却の段階で『私道持分が故人名義のまま残っており、買主へ所有権移転できない』と判明するケースが非常に多い。数年が経って相続人の1人が認知症を発症していたり、海外移住や音信不通になっていたりすると、成年後見人の選任申立てなど数十万円の追加出費と半年以上の時間を浪費することになります」
さらに見逃せないのが、地方に点在する「二重課税されていない農地や山林」です。固定資産税がかからないほど資産価値が低い山林であっても、所有権は法的に厳格に管理されます。ネット上の掲示板やSNS上でも、「実家の名寄帳を念のために取ってみたら、聞いたこともない山奥の山林が3筆も出てきて血の気が引いた」「課税通知書しか見ていなかったせいで、遺産分割協議書の修正に親族全員のハンコをもらい直す羽目になり、絶縁寸前の口論になった」という後悔の告白が相次いでいます。非課税物件と私道の確認は、単なる事務手続きではなく、将来の親族関係を守る防波堤といえます。

役所窓口から郵送まで|名寄帳の取得方法と必要書類・発行手数料の手順
名寄帳を入手するには、不動産が所在する市区町村役場の資産税課(または税務課、固定資産税課、東京23区の場合は都税事務所)に対して開示請求を行います。
具体的な名寄帳の取得方法には、窓口への直接来庁と郵送請求の2つのルートがあります。いずれの場合も、故人の財産に関する高度な個人情報を取り扱うため、厳格な権利関係の証明が求められます。
窓口申請における必要書類と発行手数料
本人が窓口に赴く場合、以下の書類を準備します。
- 固定資産(名寄帳)交付・閲覧申請書:自治体の窓口または公式ウェブサイトからダウンロードして記入。
- 被相続人の死亡事実が確認できる書類:除籍謄本、改製原戸籍、住民票の除票、または法務局発行の「法定相続情報一覧図の写し」。
- 申請者が正当な相続人であることを証明する戸籍謄本:被相続人と申請者の血縁関係が連続して確認できるもの(法定相続情報一覧図があれば原則これ1枚で完結)。
- 来庁者の本人確認書類:マイナンバーカード、運転免許証、パスポートなどの顔写真付き身分証。
- 必要書類と発行手数料:自治体によって異なり、閲覧1回あたり200円〜300円、写しの交付1枚ごとに20円〜300円程度。名寄帳の閲覧・交付自体を無料としている自治体もあります。
遠隔地でも可能な郵送での請求手続き
実家が遠方にある場合や多忙で来庁できない場合は、郵送での請求手続きを活用します。同封する封筒には、記入済みの申請書、上記戸籍謄本類のコピー(自治体により原本還付対応あり)、本人確認書類のコピーに加え、以下の2点を同封します。
- 郵便定額小為替:手数料分の定額小為替を郵便局窓口で購入(無記名のまま同封)。
- 返信用封筒:申請者の現住所・氏名を記載し、所定の切手を貼付したもの。
代理人に依頼する場合の委任状と代理人申請
司法書士や税理士、あるいは親族の代表者が代理で取得する場合は、委任状と代理人申請の規定に従う必要があります。委任状には、委任者(相続人)本人の署名・押印、代理人の住所・氏名、「名寄帳の閲覧および写しの交付申請・受領に関する権限を委任する」旨の具体的な受任事項の明記が求められます。代理人自身の本人確認書類も必須です。
一般に知られていない盲点とネットの誤解|「名寄帳さえ取れば安心」ではない
名寄帳の重要性が広まる一方で、ネット上の言説には実務を誤認させる危険な盲点が存在します。「役所で名寄帳を1通取れば、故人の不動産はすべて判明する」という言説は、完全な誤解です。
盲点1:市区町村の管轄を超えた物件は一切把握できない
名寄帳は自治体(市区町村)単位で管理・調製される帳票です。例えば、実家が東京都世田谷区にあり、別荘が長野県軽井沢町にある場合、世田谷区役所(都税事務所)で名寄帳を取得しても軽井沢町の別荘は絶対に記載されません。故人が過去に居住していた地域や、リゾート会員権、投資用マンションなどを所有していた可能性がある場合は、それぞれの管轄自治体に対して個別に名寄帳を請求する必要があります。
盲点2:名義人の表記揺れや共有物件の登録漏れ
古い不動産では、故人の氏名漢字が旧字体で登録されていたり、引越し前の旧住所のまま課税台帳に記録されていたりすることがあります。この場合、現在の住民票上の情報だけで窓口検索をかけると、ヒットせずに「物件なし」として処理されてしまう危険があります。「〇〇町に住んでいた当時の住所」や旧漢字を伝えて名寄せを依頼する工夫が欠かせません。また、共有名義の物件については「〇〇外〇名」として代表者名義でのみ名寄せされ、共有者側の名寄帳に反映されないシステムを採用している自治体もあるため、窓口で「被相続人が共有者になっている物件もすべて出力してください」と明確に指定することが鉄則です。

【プロの結論】2026年最新の相続実務が教える「失敗しない人・後悔する人」の分岐点
家族社会学の視点から近年の相続トラブルを分析すると、核家族化の進行に伴い「親族間における心理的バウンダリー(境界線)」が希薄化し、感情的な対立が法的手続きを長期化させる構造が浮き彫りになっています。生前は良好に見えた兄弟関係であっても、遺産分割協議という利害関係の場に直面した瞬間、過去の不公平感や共依存的な甘えが一気に噴出します。
遺産分割協議が一度成立した後に「未登記の私道が見つかったから、もう一度実印を押してほしい」と持ちかける行為は、相手に「自分に隠れて別の財産を懐に入れたのではないか」という根拠のない猜疑心を植え付ける決定打になりかねません。2026年最新の相続実務においては、疑心暗鬼を生む隙を一切作らない「初動の徹底した情報開示」こそが、家族関係の破綻を防ぐ唯一の処方箋です。
【判断基準】自力で名寄帳を取得すべき人・専門家に即座に任せるべき人
▼ 自力で手続きを進めて問題ないケース:
- 故人の生涯の居住地が単一の自治体内に限られている
- 相続人が配偶者と実子1〜2名のみで、親族間の連絡が日常的に取れている
- 不動産が自宅の土地・建物のみで、私道負担や遠隔地の農地がないことが確実である
▼ 早期に司法書士等の専門家へ依頼すべき危険なケース:
- 故人が転勤や転居を繰り返し、複数の都道府県・市区町村に居住歴がある
- 住宅開発地や昔の分譲地で、私道持分やゴミ集積所の共有敷地が存在する可能性がある
- 相続人の中に疎遠な親族、認知症の疑いがある高齢者、行方不明者が含まれる
- 相続登記の義務化対応の期限(相続開始および所有権取得を知った日から3年以内)が迫っており、過料のペナルティを確実に回避したい
【名寄 帳 と は】に関するよくある質問(FAQ)
Q1:名寄帳はどこの窓口に行けば取得できますか?
A1:不動産が所在する市区町村役場の「資産税課」や「固定資産税課」(東京23区の場合は各区を所轄する都税事務所)の窓口で取得できます。故人の最後の住所地ではなく、不動産そのものが存在する自治体へ請求する必要がある点にご注意ください。
Q2:発行手数料はどのくらいかかりますか?
A2:自治体ごとに条例で定められており、閲覧のみで200円〜300円、証明書としての写し交付で1枚300円前後が標準的です。東京都23区など一部の自治体では、閲覧や写しの交付を無料としているところもあります。郵送請求の場合は、郵便局で手数料分の定額小為替を事前購入して同封します。
Q3:故人の名寄帳は、相続人であれば誰でも単独で請求できますか?
A3:請求できます。法定相続人であることが戸籍謄本等で確認できれば、他の相続人の同意や委任状がなくても単独で取得可能です。遺産分割協議に入る前の段階で、相続人の1人が事前調査として取り寄せるケースが一般的です。
Q4:毎年届く「固定資産税の課税明細書」を保管していれば、名寄帳を取らなくても大丈夫ですか?
A4:極めて危険です。課税明細書には、評価額が免税点(土地30万円・家屋20万円)に満たない不動産や、非課税扱いとなっている私道持分が記載されていないケースが多々あります。これらを見落としたまま登記手続きを終えると、将来の売却時や次世代の相続時に莫大な手間と費用を伴うトラブルに発展します。
まとめ:2026年の相続登記義務化時代を賢く乗り切るために
2024年4月にスタートした相続登記の義務化は、2026年を迎えて本格的な摘発・是正フェーズへと突入しています。正当な理由がないまま取得を知った日から3年以内に登記を怠った場合、10万円以下の過料に処されるリスクは法制上の脅威にとどまらず、現実の実務指導として身近に迫っています。
不動産の全貌を完全に把握する作業は、相続手続きの出発点であり、最大の難所です。「税金の通知が来ていないから財産はないはずだ」という思い込みを捨て、まずは不動産所在地の市区町村役場で名寄帳を取り寄せること。この初動の数千円と半日の手間を惜しまない姿勢こそが、大切な遺産と家族の絆を守るための確実な選択です。 (出典: 名寄 帳 と は(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
