特定口座とは?源泉徴収ありなしの選び方と税金の落とし穴をプロが解説
新NISAの普及によって日本国内の投資参加者が急増した現在、資産運用のステップアップに伴って多くの投資家が直面するのが「課税口座である特定口座の扱い」です。非課税枠である生涯投資枠1,800万円を使い切った層だけでなく、NISA対象外の金融商品を買い付ける投資家にとっても、特定口座の仕組みを正確に把握することは資産防衛の生命線といえます。
口座開設時に迫られる「源泉徴収あり」と「源泉徴収なし」の二者択一。この選択を適当に済ませてしまうと、思わぬ税務トラブルや世帯の手取り減少といった重大な不利益を被る事態になりかねません。確定申告の手間を最小限に抑えつつ、税金の落とし穴を回避するための確実な判断基準を、制度の仕組みとともに詳しく紐解いていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:特定口座は証券会社が年間の損益計算を代行する制度であり、迷った場合は原則として「源泉徴収あり」を選ぶのが最も安全。
- 要点2:不用意に「源泉徴収なし」を選んだり利益を確定申告したりすると、扶養控除の喪失や国民健康保険料の跳ね上がりに直結する。
- 要点3:新NISAとの併用戦略や損益通算・繰越控除のルールを押さえることで、2026年時点の税負担を最小限にコントロール可能。
【基礎知識】特定口座とは何か?一般口座との違いと確定申告が不要な理由
証券会社で取引を行うための口座は、税制上の分類として「特定口座」「一般口座」「NISA口座」の3種類に分かれています。その中核を担う特定口座とは、個人投資家の納税負担を軽減する目的で2003年に創設された制度です。
日本国内の税制において、株式や投資信託の売却益には株式投資の譲渡益税と配当所得として一律20.315%(所得税15%、復興特別所得税0.315%、住民税5%)が課税されます。本来であれば、投資家自身が日々の売買履歴を追跡し、取得費や手数料を差し引いて譲渡所得を算出し、管轄の税務署へ確定申告を行わなければなりません。
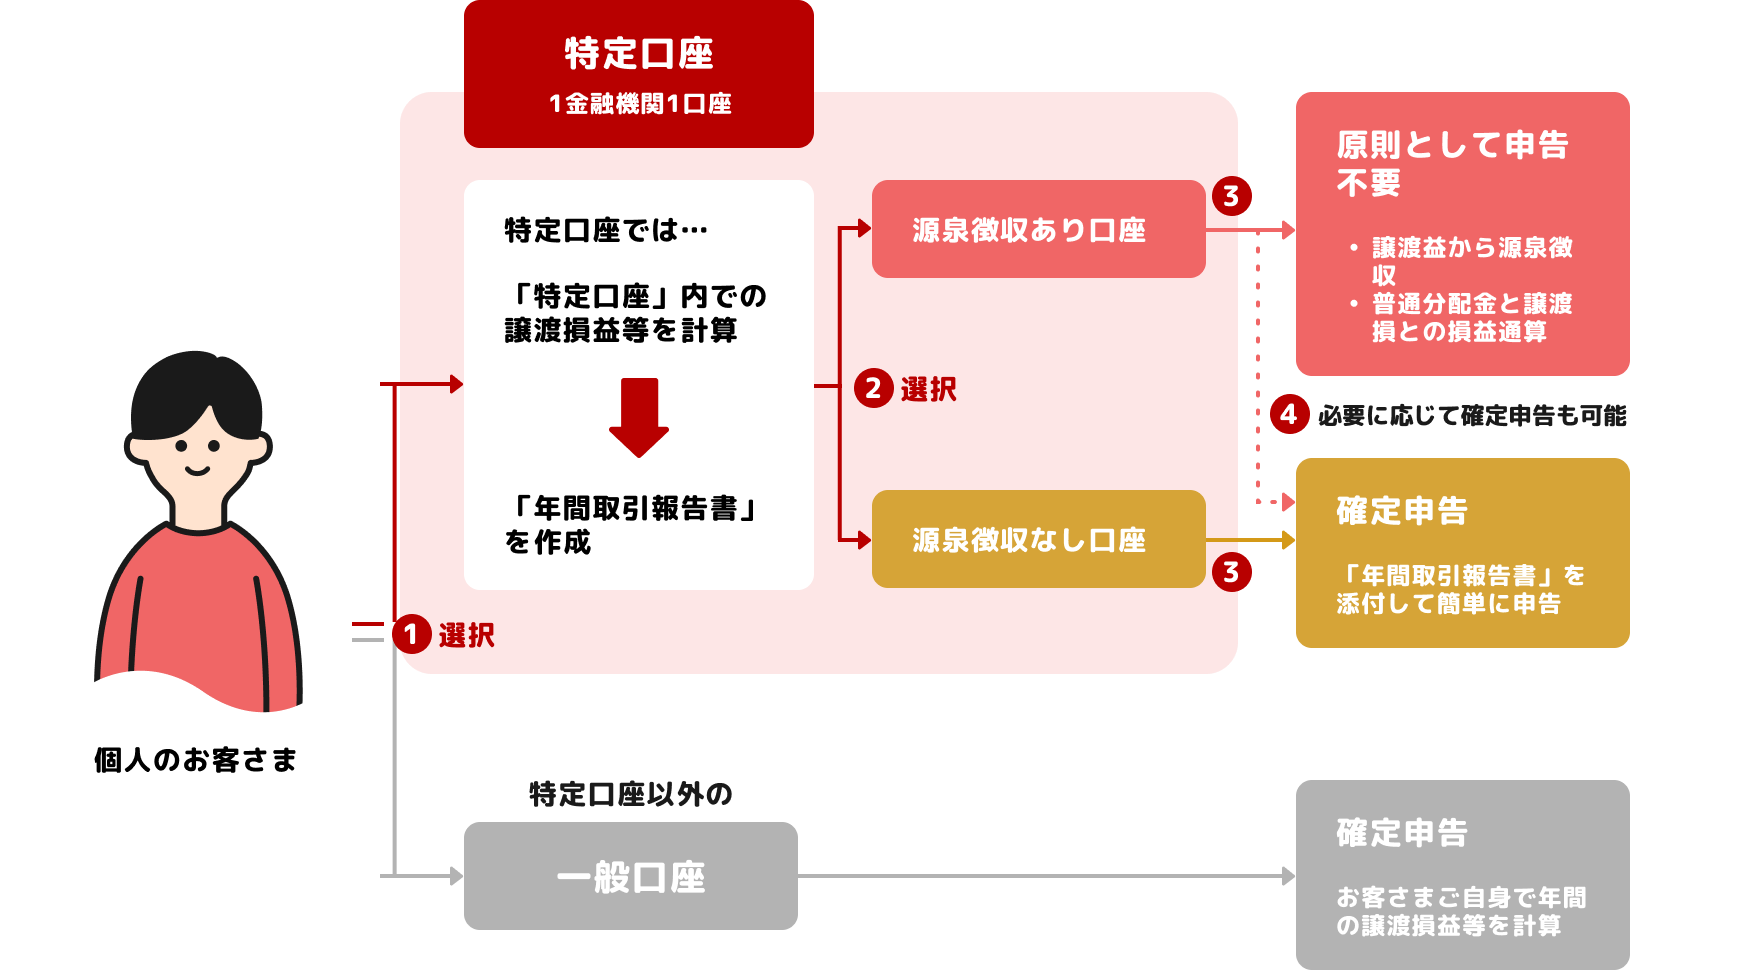
この煩雑な計算作業を投資家に代わって証券会社が担う仕組みが特定口座です。証券会社が1月1日から12月31日までの取引内容を自動で計算し、「年間取引報告書」を機械的に作成します。
ここで押さえておきたいのが、特定口座と一般口座の違いです。一般口座は、未公開株や海外証券会社からの移管株など、特定口座に対応していない特殊な金融商品を扱う場合を除き、計算から申告書の作成までをすべて自力で行う必要があります。取得単価の計算ミスが発生すれば追徴課税のリスクすら生じるため、日常的な取引において一般口座をあえて選ぶ合理性は皆無です。
特定口座の確定申告が不要な理由は、証券会社が「源泉徴収あり」を選択した口座の利益から自動的に税額を天引き(源泉徴収)し、国や自治体へ直接納付しているためです。これにより、個人投資家側での申告義務が法的に免除される設計となっています。
【徹底比較】「源泉徴収あり」vs「源泉徴収なし」の選び方と判断基準
特定口座を利用する際、最大の分岐点となるのが「源泉徴収あり」と「源泉徴収なし」の選択です。特定口座源泉徴収ありなしの選び方を誤ると、後々の家計管理に修復困難なダメージを及ぼします。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 特定口座(源泉徴収あり) | 税率20.315%を取引ごとに自動天引き。確定申告は完全任意。 | 個人投資家の約8割〜9割が選択。最も標準的な形式。 | 特別な理由がない限り全投資家へ推奨。扶養や社保のトラブルを遮断可能。 |
| 特定口座(源泉徴収なし) | 年間取引報告書は発行されるが、利益発生時は原則として確定申告が必須。 | 給与所得者で年間利益20万円以下の層、専業投資家の一部が利用。 | 手元資金を残して運用できる利点はあるが、住民税申告の手間や扶養リスク大。 |
| 一般口座 | 年間取引報告書すら発行されず、売買損益・取得原価を自力計算して申告。 | 非上場株式や持株会からの払出株など特殊な取引限定。 | 事務コストが極めて膨大。通常の上場株・投信取引では一切選ぶべきではない。 |
特定口座のメリットとデメリットを整理すると、以下の明確な構図が見えてきます。
「源泉徴収あり」の利点は、何よりも手間の完全排除とプライバシーの保護にあります。会社員であれば勤務先に副業投資の利益が知られるリスクを防ぎ、専業主婦(夫)や学生であれば後述する「扶養外れ」の罠を完全に回避可能です。売却の都度税金が引かれるため運用効率がわずかに落ちる点が唯一のデメリットといえますが、事務負担やリスク遮断の効果に比べれば無視できる範囲に留まります。
一方、「源泉徴収なし」のメリットは、売却益の全額が次の投資元本として即座に回せる資金効率の良さにあります。しかし、利益が出た際には確定申告を自ら行う義務が生じ、申告によって所得が公表値となるため、各種行政サービスの自己負担率に波及する重大なデメリットを内包しています。
【実態検証】利用者の生の声と現場目線で見えたリアル
ネット上のコミュニティや相談窓口には、特定口座の仕組みを誤解したことによる切実な相談が後を絶ちません。現場で頻出するトラブルの筆頭が、特定口座で扶養から外れるケースと真相です。
公の場や知恵袋等のコミュニティで散見されるのは、「『少しでも税金を安くできる』とSNSで聞き、特定口座の損失を申告したら、夫の税金上の配偶者控除から外れてしまった」「翌年の国民健康保険料が数十万円も跳ね上がって大赤字になった」という体験談です。
この悲劇が起きる背景には、日本の税制および社会保険制度における「合計所得金額」の算定ルールが存在します。「源泉徴収あり」の特定口座内で完結している限り、その売却益や配当所得は法律上、本人の合計所得金額に算入されません。つまり、年間の利益が100万円あろうと1,000万円あろうと、税制上の合計所得金額はゼロのまま維持され、扶養控除や配偶者特別控除の要件を脅かすことはありません。
ところが、損失の繰越控除や配当控除を受けようとして一度でも確定申告を行った瞬間、その所得は公の「合計所得金額」に跳ね上がります。その結果、合計所得金額48万円(給与収入換算で103万円など)の枠を超過し、配偶者控除が消滅したり、国民健康保険料や介護保険料の算定基準が引き上げられたりする事態を招くわけです。
また、年間取引報告書の見方と提出不要の条件を巡る混乱も現場では目立ちます。毎年1月中旬から下旬にかけて証券会社から電子交付または郵送される「特定口座年間取引報告書」は、「源泉徴収あり」を選択していれば税務署へ提出する必要は一切ありません。これはあくまで投資家本人が年間の損益を確認するための記録書類です。申告の義務がないにもかかわらず、「書類が届いたから申告しなければならない」と勘違いして税務署へ持ち込み、不要な税務リスクを招いてしまう初心者が毎年後を絶ちません。

一般に知られていない盲点とネットの誤解
投資初心者の間でまことしやかに語られる言説の中に、「給与所得者なら年間20万円以下の利益は申告不要だから、特定口座(源泉徴収なし)を選んだ方が税金分丸々お得になる」というものがあります。これは明確な落とし穴です。
所得税法上、年末調整を受ける給与所得者が給与以外の所得を年間20万円以下に抑えた場合、所得税の確定申告は免除されます。しかし、これはあくまで国の所得税に限った例外規定に過ぎません。地方税法上、市区町村に対する住民税(一律5%)の申告義務は免除されないのです。
「源泉徴収なし」口座で15万円の利益が出た場合、所得税の申告は不要であっても、役所の税務窓口へ足を運んで住民税の申告書を提出しなければ脱税となってしまいます。わずか数千円の税負担を先送りするために役所へ出向いて手続きを行う時間的コストを考えれば、初めから「源泉徴収あり」を選んで20.315%を自動納付しておく方が、トータルの合理性は圧倒的に高くなります。
【資産防衛の戦略】新NISAと特定口座の併用方法と損益通算・繰越控除の活用術
新NISA(つみたて投資枠・成長投資枠)の年間360万円、生涯1,800万円の非課税投資枠を最大限活用しつつ、余剰資金を運用するフェーズにおいて、新NISAと特定口座の併用方法は避けて通れないテーマです。
大前提として、新NISA口座と特定口座の間では税制上の垣根が完全に分断されています。最大の違いは「損益通算」の可否です。NISA口座内で発生した損失は税務上「ないもの」として扱われるため、特定口座で出た利益と相殺することは一切できません。新NISA口座で暴落による損失が出ても、税務上の救済措置は存在しないのです。
一方で、特定口座の強みを発揮できるのが特定口座の損益通算と繰越控除の仕組みです。
同一の証券会社内の「源泉徴収あり」特定口座であれば、株式Aで生じた50万円の売却損と、株式Bで得た50万円の売却益、さらには投資信託から受け取った配当金が年末に自動で相殺(損益通算)され、徴収されすぎていた税金が口座内へ自動で還付されます。
また、年間の通算結果がマイナス(純損失)となった場合、確定申告を行うことで翌年以降3年間にわたって損失を繰り越す「繰越控除」が適用可能です。翌年以降に特定口座で得た利益から前年の損失分を控除し、将来の税負担を大幅に軽減できます。自身の就労状況や扶養環境に影響がない会社員単身世帯などであれば、この繰越控除を戦略的に活用することが資産形成のスピードを加速させる有効な手立てとなります。
【2026年最新動向】金融所得課税を巡る税制改正の議論と特定口座への影響
現在、政策論壇において断続的に議論されているのが、2026年最新の税制改正と特定口座の影響に関する動向です。政府や財務省が注視しているのが「1億円の壁」に象徴される金融所得課税の見直し論議や、マイナンバー利活用による社会保険料算定の精緻化です。
近年進展しているのは、公的医療保険制度における公平性の確保を目的とした、金融所得と保険料算定の連動性強化に関する検討です。現行法規務では「源泉徴収あり」で申告不要を選択すれば国民健康保険料等の算定所得から除外されますが、マイナンバーと証券口座の紐付けが進んだことで、将来的には「確定申告の有無にかかわらず、特定口座内の金融所得も保険料算定に反映させるべきではないか」という議論が社会保障審議会などで俎上に載っています。
税制改正の大綱や関連法規の審議過程において、個人の金融所得に対する把握精度は年々高まっており、投資家は「目先の申告テクニック」だけに頼るのではなく、制度の基本枠組みと最新の法改正情報を常に点検しておく姿勢が求められます。
【実践ガイド】SBI証券・楽天証券での開設手順と変更手続きの注意点
ネット証券の二大巨頭であるSBI証券および楽天証券における、特定口座の具体的な実務ポイントを解説します。
SBI証券の特定口座開設手順
SBI証券の特定口座開設手順は、オンライン完結型の本人確認(eKYC)を利用することで最短翌営業日に完了します。口座開設フォーム内の「口座種別の選択」において、以下の3つの選択肢が提示されます。
- 「特定口座を開設する(源泉徴収あり・原則確定申告不要)」←強く推奨
- 「特定口座を開設する(源泉徴収なし・確定申告が必要)」
- 「一般口座を開設する」
スマートフォンでマイナンバーカードと顔写真を撮影してアップロードし、初期設定を済ませるだけで取引準備が整います。後から変更することも可能ですが、後述の通り年内の取引実績に縛られるため、最初の申し込み時点で確実に「源泉徴収あり」を選択しておくことが肝要です。
楽天証券の特定口座変更手続きと切り替え期限
すでに楽天証券を開設済みで、「源泉徴収なし」から「あり」へ、あるいはその逆へ変更したい場合、楽天証券の特定口座変更手続きはウェブサイト上の「マイメニュー」>「お客様情報の設定・変更」>「申込・届出書類」からオンラインで申請できます。
ただし、ここで最も注意すべきなのが「年内の最初の受渡日」という鉄則です。その年に一度でも特定口座内で株式や投資信託の売却(損益の確定)を行ったり、配当金・分配金の受け入れが発生したりした場合、その年の12月末まで口座区分の変更は一切不可能になります。変更が適用されるのは翌年1月1日以降の取引からとなるため、区分変更を希望する際は、年初の取引開始前、もしくは年内の全取引が完了した年末のタイミングで迅速に申請手続きを済ませる必要があります。
【プロの結論】特定口座で後悔しないためのタイプ別判断基準
ここまで検証してきた客観的事実に基づき、投資家がとるべき最終的な判断基準を明確に提示します。
「特定口座(源泉徴収あり)」を選ぶべき人
- 会社員・公務員:勤務先の年末調整で納税関係を完結させ、副業や投資の利益による社内手続きの煩雑化を防ぎたい人。
- 専業主婦(夫)・被扶養者・学生:配偶者控除や扶養控除の枠から外れるリスク、親甲乙の健康保険扶養から脱落するリスクを完全にゼロにしたい人。
- 確定申告の手間を避けたい全投資家:書類作成や税務署とのやり取りに可処分時間を奪われたくない合理主義者。
「特定口座(源泉徴収なし)」を検討できる極めて限定的な人
- 自営業・フリーランスで毎年必ず確定申告を行っている人:年間の売買益をあらかじめ予測・管理でき、納期限まで手元に運用資金をプールしておきたい明確な目的がある専業層。
- 他の事業所得で多額の赤字を抱えている人:事業所得の損失等と通算する意図が明確であり、税理士等の専門家が介在しているケース。
「少しでも税金を後払いにしたい」という目先の資金欲から安易に「源泉徴収なし」を選ぶのは、税制上の境界線(バウンダリー)を自ら踏み外す行為に等しいといえます。個人の資産運用において最も大切なのは、税務上のエラーを起こさず、複利運用のサイクルに意識を集中させ続ける環境を整備することです。
【特定口座とは】に関するよくある質問(FAQ)
Q1:特定口座は途中で「源泉徴収あり」から「なし」へ変更できますか?
A1:変更可能です。ただし、その年に一度でも売却(株式・投資信託)や配当金の受入が発生している場合、年内の変更は一切受け付けられません。変更手続きは翌年からの適用となるため、年初の取引前か年末に手続きを行う必要があります。
Q2:複数証券会社で特定口座を持っている場合、確定申告は必要ですか?
A2:すべて「源泉徴収あり」を選択していれば、確定申告を行う必要は原則ありません。ただし、「A証券で50万円の利益、B証券で30万円の損失」のように証券会社をまたいで損益を相殺したい場合は、確定申告を行うことで税金の還付を受けることが可能です。その際は扶養や社会保険料への影響を事前に確認してください。
Q3:新NISA枠が空いている場合でも特定口座を使う場面はありますか?
A3:NISA対象外の金融商品(レバレッジ型ETFや特定の個別銘柄・債券など)へ投資する場合や、NISAの年間投資枠(つみたて120万円/成長240万円、合計360万円)を超えて資金を投じたい場合に特定口座を併用します。
Q4:確定申告不要なのに「年間取引報告書」が送られてくるのはなぜですか?
A4:投資家自身が年間トータルの損益結果を把握するため、また他社口座との損益通算や繰越控除を行う際に利用できるよう、証券会社に対して発行が法的に義務付けられているためです。「源泉徴収あり」で他口座との合算を行わない場合は、確定申告に使う必要はなく、手元での保管のみで問題ありません。
まとめ:制度の本質を見極めて最適な投資環境を整える
特定口座は、日本の複雑な金融所得課税から投資家を煩雑な事務作業から解放するために構築された極めて合理的なセーフティネットです。「源泉徴収あり」を選択することは、確定申告の手間を省くだけでなく、扶養控除の喪失や社会保険料の上昇といった不可逆の税務トラップから家計を強固に防衛する盾となります。
新NISAという巨大な非課税制度と特定口座の自動損益通算機能を正しく組み合わせ、自身の可処分時間を一切損なわない資産形成環境を整えていくことが、長期的な資産保全における最も確実な最適解です。 (出典: 特定 口座 と は(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
