株の特定口座は源泉徴収あり一択?扶養外れと税金の罠を徹底解説
株式投資を始める際、証券口座の開設画面で誰もが一度は立ち止まるのが「特定口座」の区分選択です。特に「源泉徴収あり」と「源泉徴収なし」のどちらを選ぶべきかという問いは、投資初心者はもちろん、新NISAの生涯投資枠を埋め終えて課税口座の活用へとステップアップした中上級者の間でも、今なお議論が絶えません。
安易に「税金を後で払ったほうが手元資金を残せる」「利益が20万円以下なら確定申告不要だから源泉徴収なしがお得」といったネット上の断片的な情報を鵜呑みにすると、思わぬ落とし穴に直面します。配偶者控除から外れて世帯の手取りが大幅に減ったり、翌年の国民健康保険料が数十万円単位で跳ね上がったりする実例が後を絶ちません。制度の構造を解き明かし、2026年最新の税制動向に即した最適な口座選択の基準を詳解します。
📌 【この記事の重要ポイントまとめ】
- 要点1:迷った場合は原則として「特定口座(源泉徴収あり)」を選ぶのが鉄則であり、会社員・専業主婦・学生を問わず確定申告の手間と扶養外れリスクを完全に遮断できる。
- 要点2:不用意に確定申告を行うと「合計所得金額」に投資利益が加算され、税法上の扶養から外れるだけでなく国民健康保険料や介護保険料の増額を招く構造的罠が存在する。
- 要点3:新NISAと特定口座の併用時、特定口座内の損失は損益通算や3年間の繰越控除が利用可能だが、所得反映による副次的コストとの天秤を見極める判断が欠かせない。
【2026年最新】特定口座と一般口座の違い詳細まとめ|知っておくべき口座区分の基本
株式投資で利用する口座には、大きく分けて「特定口座」「一般口座」「NISA口座」の3種類が存在します。国税庁の「金融商品取引に係る課税関係資料」および各主要証券の規約に基づき整理すると、その最大の違いは年間の譲渡損益の計算と納税手続きを誰が行うかという点に集約されます。
特定口座と一般口座の違い詳細まとめにおいて、一般口座は投資家自身がすべての取引履歴から取得コストや損益を手作業で計算し、確定申告書を作成しなければなりません。未公開株の取引や海外証券会社からの株式移管など特殊な事情がない限り、上場株式の現物・信用取引で一般口座を選択する合理的なメリットは皆無です。
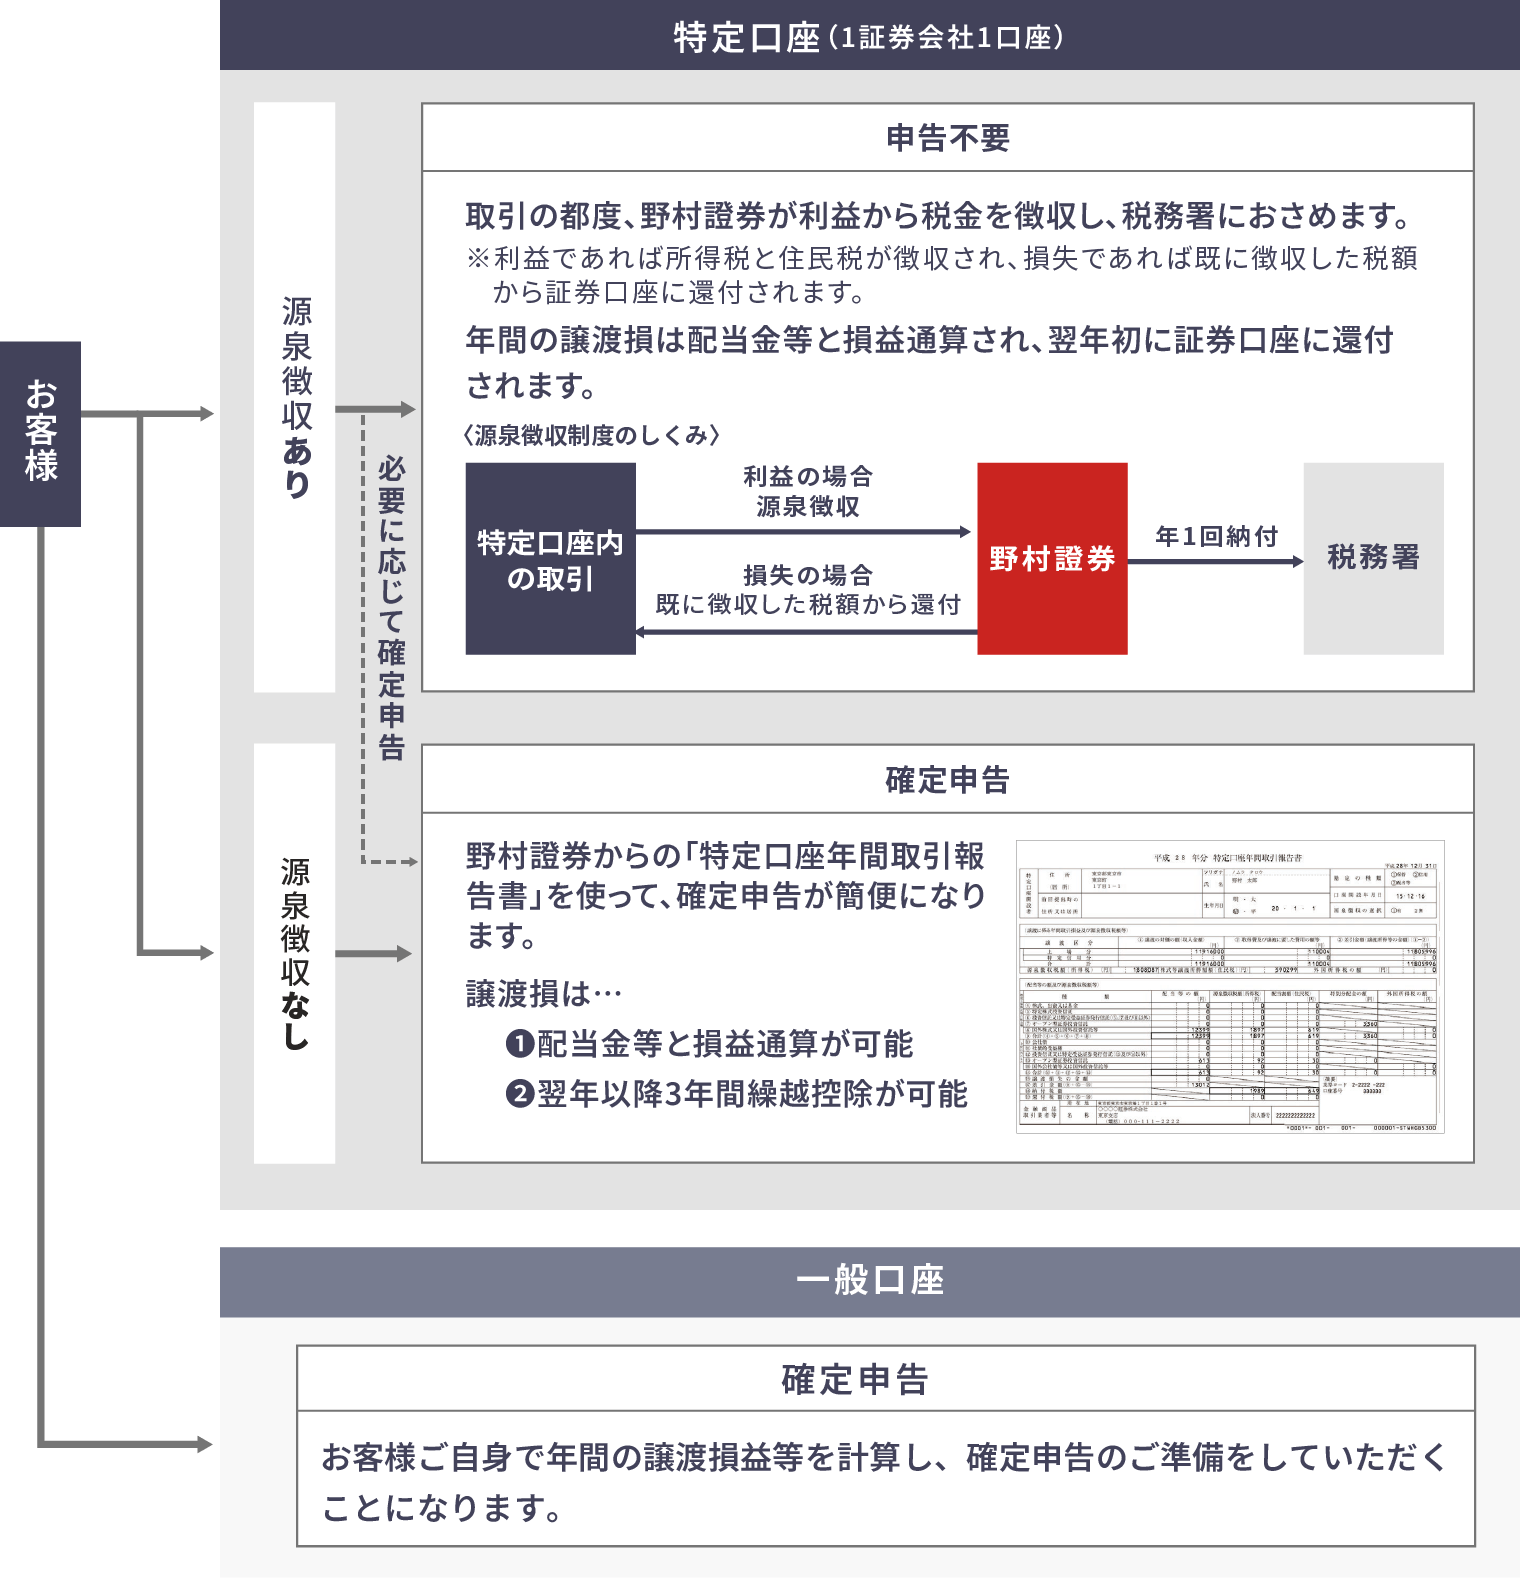
一方で特定口座は、証券会社が投資家に代わって年間の売買損益や配当金を正確に計算し、翌年1月頃に「年間取引報告書」を自動作成します。税制上の複雑な計算作業から解放されるため、現代の個人投資家にとって特定口座の開設は標準装備となっています。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 口座区分の基本目的 | 証券会社による年間取引報告書の作成と損益管理の代行 | 全個人投資家の95%以上が特定口座を選択 | 一般口座を選ぶ積極的理由は原則なし |
| 源泉徴収税率(所得税・住民税) | 合計20.315%(所得税15%+復興特別所得税0.315%+住民税5%) | 申告分離課税の一律レート | 利益発生の都度、自動天引きで完結 |
| 確定申告の義務(利益発生時) | 源泉徴収あり:原則不要 源泉徴収なし:利益20万円超等で要申告 | 給与所得者の20万円特別控除枠 | 住民税の申告義務が残る点に要注意 |
| 扶養・社会保険料への影響 | 源泉徴収あり(申告不要時):影響ゼロ 確定申告実施時:合計所得金額に算入 | 扶養枠:48万円基準(給与換算103万円) | 申告によって控除喪失や保険料増額の危険大 |
【真相解明】特定口座源泉徴収ありなしの違いと「あり」を選ぶべき決定的な理由
特定口座を開設する際、最大の分岐点となるのが「源泉徴収あり」と「源泉徴収なし」のどちらを選ぶべきかという問題です。特定口座源泉徴収ありなしの違いを端的に言えば、利益が出た瞬間に証券会社が税金を天引きして納税を代行してくれるか、年末に投資家自身が確定申告を行って一括納付するかという違いにあります。
特定口座源泉徴収ありを選ぶべき決定的な理由は、税金の自動天引きという利便性以上に、「確定申告不要制度」を合法的に活用できる点にあります。源泉徴収ありを選択していれば、株の売買益や配当金を受け取った時点で20.315%の税金が徴収され、税務上の手続きが完全に完結します。確定申告をする・しないを投資家自身が取引年ごとに自由に選択できる特権が与えられているのです。
これに対し「源泉徴収なし」を選んだ場合、年間トータルで利益が出れば、原則として確定申告の義務が発生します。「納税の時期を遅らせて運用に回せる」「年間利益が20万円以下なら無税になる」といった触れ込みで源泉徴収なしを推奨する言説も見受けられますが、これは極めて危険な誤認を含んでいます。国税である所得税において20万円以下の申告不要特例が適用されたとしても、地方税である住民税にはこの特例が存在せず、別途市区町村役場へ住民税申告を行わなければ脱税状態に陥るためです。
特定口座のメリットとデメリットを天秤にかけた場合、源泉徴収なしを選ぶメリットはごく限られた専業トレーダーの資金繰り調整程度にとどまり、大半の個人投資家にとっては申告漏れのリスクや事務コストばかりが増大します。したがって、実務上は「源泉徴収あり」を選択することが最も堅実かつ安全なアプローチとなります。
【実態検証】知らずに選ぶと大損?特定口座で扶養を外れる真相と国民健康保険料の罠
「特定口座の利益で夫の扶養から外れてしまった」「確定申告をしたら国民健康保険料が倍近くに跳ね上がった」という相談は、確定申告シーズンを迎えるたびにSNSや大手知恵袋などのコミュニティで数多く寄せられています。この悲劇が起きる背景には、税法上の所得区分と社会保険料の算定基準が複雑に絡み合う構造的なトラップが存在します。
特定口座で扶養を外れる真相と理由の核心は、株式譲渡益や配当所得が行政上の「合計所得金額」にカウントされてしまうかどうかにあります。「源泉徴収あり」を選択し、確定申告を行わなければ、株式の利益は最初から世帯の合計所得金額に含まれません。そのため、年間100万円、200万円といった多額の売買益を得たとしても、税法上の扶養(配偶者控除・配偶者特別控除や扶養控除)から除外される心配は一切ありません。
しかし、取引の損失を穴埋めしようとしたり、配当控除を受けようとしたりして株の特定口座確定申告が必要なケースに該当すると考え、不用意に確定申告書を提出してしまうと事態は一変します。一度申告を行うと、その利益は合計所得金額に合算されます。配偶者控除の所得基準(合計所得金額48万円以下、給与換算103万円以下)を即座に突破してしまい、配偶者の所得税・住民税が跳ね上がる結果を招くのです。
さらに深刻な打撃を与えるのが、特定口座の国民健康保険料への影響です。自営業者、フリーランス、退職後のシニア層などが加入する国民健康保険料や後期高齢者医療制度の保険料は、前年の合計所得金額(総所得金額等)をベースに算定されます。所得税の還付金数万円を得るために安易に確定申告をした結果、翌年度の国民健康保険料や介護保険料が10万〜20万円単位で増額され、手元に残る現金が大幅なマイナスに転じるケースが多発しています。
現場の取材において、ある都内在住の個人投資家(40代・自営業)は次のように手記を寄せています。「複数の証券口座で生じた損失を通算して数万円を取り戻そうと確定申告を提出したところ、翌年6月に届いた国民健康保険料の通知書を見て血の気が引きました。保険料の上限近くまで引き上げられ、還付された額を遥かに上回る追加負担が生じていたのです」。制度の連動性を理解しないまま確定申告を行うリスクの大きさを物語る象徴的な事例と言えます。
【徹底比較】SBI証券と楽天証券の特定口座比較|機能と年間取引報告書の見方・手続き手順
国内ネット証券の2大巨頭であるSBI証券と楽天証券において、特定口座の管理画面や利便性にはどのような差異があるのでしょうか。実際のシステム仕様とユーザーインターフェースを徹底検証しました。
SBI証券と楽天証券の特定口座比較を実施すると、両社ともに「特定口座(源泉徴収あり)」の自動損益通算機能、配当金の自動受入・源泉徴収機能は極めて高水準で整備されています。株式の売買によって利益が出た後に別の銘柄で損失が確定した場合、両証券ともに即座に口座内で損益通算が実行され、払い過ぎた税金は翌営業日に口座残高へ自動還付されます。
| 比較項目 | SBI証券の仕様・特徴 | 楽天証券の仕様・特徴 | 編集部の評価と使い勝手 |
|---|---|---|---|
| 特定口座の基本手数料 | 無料(ゼロ革命により国内株式売買手数料0円) | 無料(ゼロコース適用で国内株式売買手数料0円) | 両社ともに売買コスト面では完全互角 |
| 年間取引報告書の交付時期 | 毎年1月中旬〜下旬(電子交付・XML対応) | 毎年1月第2週頃(電子交付・XML対応) | 楽天証券が閲覧開始の初速でややリード |
| 画面の見やすさとUI設計 | 情報量が多く玄人向け、口座管理画面で詳細表示 | 直感的で視覚的なグラフィック表示が充実 | 初心者には楽天、複数口座連携にはSBIに利点 |
| e-Tax連携機能 | マイナポータル連携による自動入力に完全対応 | マイナポータル連携による自動入力に完全対応 | 確定申告時のデータ吸い上げは両社とも極めて円滑 |
実務で必須となる年間取引報告書の見方と手続き手順も把握しておく必要があります。毎年1月に交付される特定口座年間取引報告書には、「譲渡の対価の額(売却総額)」「取得費及び譲渡費用等の額(買付総額と経費)」「差引金額(年間の純損益)」が明記されています。「源泉徴収税額(所得税・住民税)」の欄に数値が記載されていれば、すでに納税は完了している証明となります。確定申告を行う場合は、マイナポータル連携を利用してXMLデータを国税庁の確定申告書作成コーナーに直接読み込ませるだけで、手入力することなく数分で申告書の作成が完了します。
【新NISAとの併用戦略】新NISAと特定口座の使い分けと評判|損益通算と繰越控除の活用術
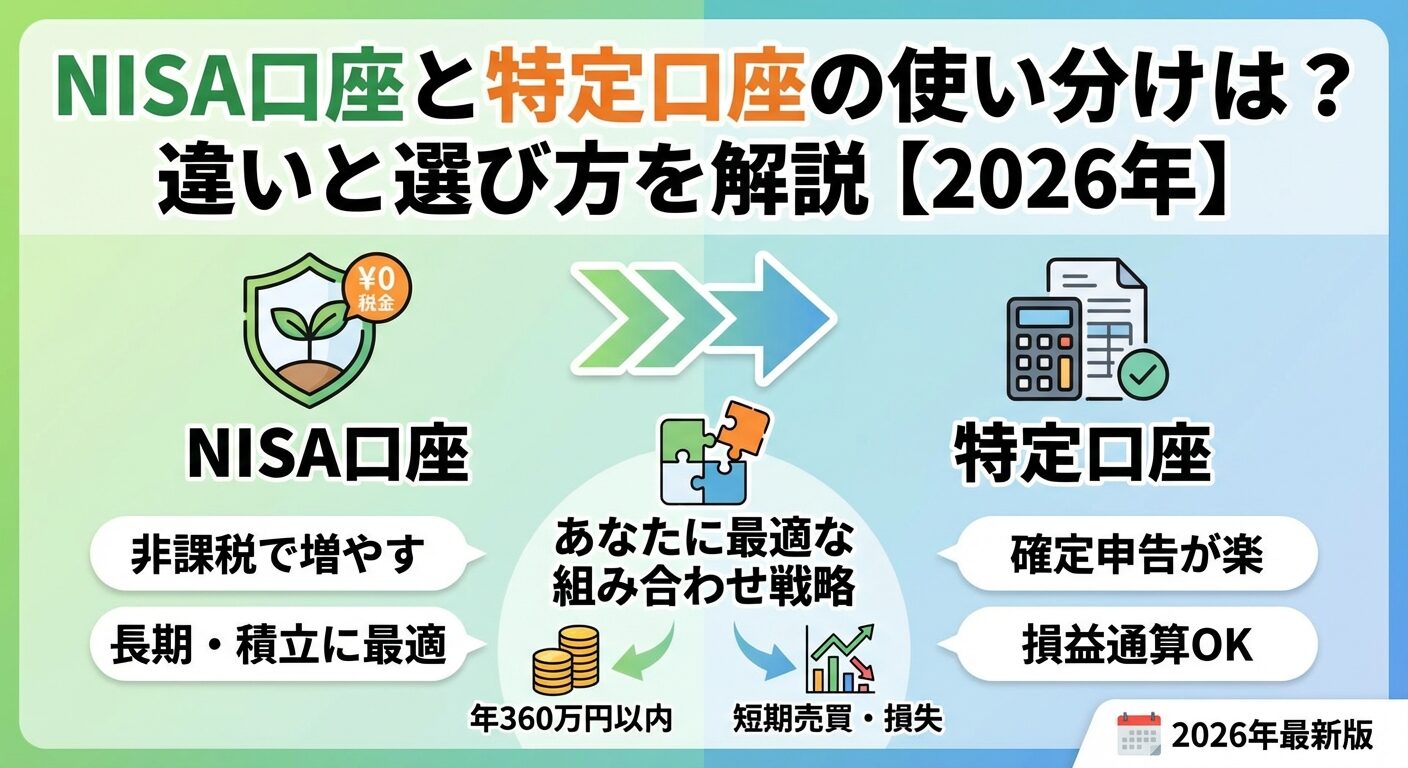
新NISA(少額投資非課税制度)が完全に定着した現在、個人投資家の資産運用は「新NISA枠をどう使い切り、そのあふれた資金をいかに特定口座で運用するか」というフェーズに移行しています。新NISAと特定口座の使い分けと評判をリサーチすると、多くの成功投資家はインデックス投信や長期保有のコア資産をNISA口座の生涯投資枠(1,800万円)で運用し、サテライトとしての個別株投資やスイングトレード、高配当株投資を特定口座で展開しています。
ここで極めて重要なのが、両口座の間における税制ルールの決定的な違いです。新NISA口座は利益が非課税となる反面、損失が出た場合でも税務上「損失がなかったもの」として扱われます。つまり、NISA口座で生じたマイナスを特定口座の利益と相殺することは一切できません。
対照的に、特定口座では株式投資の損益通算と繰越控除という強力な税制優遇が認められています。複数の証券会社(例えばSBI証券と楽天証券)の特定口座で取引している場合、A証券で100万円の利益、B証券で60万円の損失が出ていれば、確定申告を行うことで両者を合算し、純利益40万円に対する課税へと圧縮して払い過ぎた税金の還付を受けられます。
また、年間トータルでマイナスとなった場合でも、確定申告を行うことでその損失を翌年以降3年間にわたって繰り越すことが可能です(繰越控除)。将来得られる売買益や配当金から過去の赤字分を差し引いて節税できる仕組みですが、前述のとおり会社員以外(主婦・自営業・高齢者等)は合計所得金額への影響を慎重にシミュレーションした上で申告の要否を判断する必要があります。
さらに株の特定口座税制2026年最新情報として注視すべきは、税制改正に伴う「所得税と住民税の課税方式の一致」です。かつて認められていた「所得税は確定申告して損益通算・配当控除を使い、住民税は申告不要を選んで国民健康保険料の跳ね上がりを防ぐ」という裏技的スキームは法改正によって完全に封鎖されています。所得税で申告した内容はそのまま住民税にも連動するため、課税方式の選択にはこれまで以上の自己責任と緻密な計算が求められます。

一般に知られていない盲点とネットの誤解
投資コミュニティやウェブ検索上でまことしやかに語られている言説の中には、重大な誤解を招く情報が放置されているケースが目立ちます。特に警戒すべき2大誤解を正しく是正しておきましょう。
第1の誤解は、「会社員なら特定口座(源泉徴収なし)で20万円以下の利益に抑えれば、完全に無税でお得」という言説です。所得税法第121条において、給与所得者で給与以外の所得が20万円以下であれば所得税の確定申告が免除される規定は確かに存在します。しかし、これは国税である所得税に限った免除規定に過ぎません。地方税法には20万円の免除枠が存在しないため、住民税の申告を行わなければ申告漏れ・脱税行為とみなされます。申告の手間とリスクを勘案すれば、源泉徴収ありで自動納税を済ませておく方が圧倒的に合理的です。
第2の誤解は、「配当金生活に入れば、確定申告をして配当控除を受けたほうが必ず得をする」という思い込みです。配当所得を総合課税で申告すると、所得税・住民税合わせて一定割合の税額控除(配当控除)が受けられます。課税総所得金額が低い層にとっては一見有利に見えますが、所得が増加することによって後期高齢者医療制度の窓口負担割合が1割から2割・3割へと引き上げられたり、介護保険料の段階区分が上がったりする二次被害が発生します。目先の数万円の税金還付に目を奪われ、社会保障制度全体で数十万円の損失を被る本末転倒な事例が後を絶ちません。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
行動経済学や家計経済学の知見に照らすと、人間は「将来得られるかもしれない数千円の節税効果」を過大評価し、「手続きの手間や制度の落とし穴によって失う実質的な損失」を過小評価する心理的バイアス(プロスペクト理論および現状維持バイアス)を抱えています。無用なトラブルを防ぎ、健全な資産形成を継続するための最終判断基準を以下に提示します。
【特定口座(源泉徴収あり)を強く推奨する人】
- すべての会社員・公務員:確定申告の手間を完全に省き、副業規定や勤務先への報告リスクをゼロに抑えたい層。
- 扶養に入っている配偶者・学生:どれだけ利益が出ても世帯の扶養控除から外れることなく、非課税枠を守りたい層。
- 自営業・フリーランス・年金受給者:国民健康保険料や後期高齢者医療費の窓口負担額を前年の所得増で跳ね上げたくない層。
- 投資の手続きをシンプルに保ちたい人:確定申告の煩雑な事務作業に時間を奪われず、本業や資産形成に集中したい層。
【特定口座での確定申告を検討してもよい人(慎重な判断が必要な人)】
- 複数の特定口座間で巨額の利益と損失が生じている会社員:社会保険料が社会保険(健康保険組合・協会けんぽ)で天引きされており、所得増が健康保険料に跳ね返らない給与所得者。
- 過去3年間に大幅な売買損失を抱えており、繰越控除を適用したい会社員:ただし扶養や住民税非課税世帯の判定基準と無関係であることを確認できるケースに限る。
【株 特定 口座】に関するよくある質問(FAQ)
Q1:専業主婦(主夫)ですが、特定口座はどちらを選ぶべきですか?
A1:迷わず「特定口座(源泉徴収あり)」を選択してください。源泉徴収ありを選んで確定申告を行わなければ、株式投資で年間数百万円の利益が出たとしても配偶者控除や配偶者特別控除の基準となる「合計所得金額」に一切反映されません。夫の扶養から外れることなく、安全に資産運用を継続できます。
Q2:途中で「源泉徴収あり」から「源泉徴収なし」に変更することは可能ですか?
A2:変更は可能ですが、時期に厳しい制限があります。その年の最初の取引(売却や配当金の受取)が成立した時点で、その年の口座区分は固定されます。変更を行いたい場合は、年内に一度も取引がない状態で行うか、翌年の最初の取引が始まる前(通常は前年の12月中旬〜年末頃)に証券会社の管理画面から区分変更の手続きを完了させる必要があります。
Q3:特定口座(源泉徴収あり)で損失が出た場合、何もしないと損になりますか?
A3:同一の特定口座内であれば、取引ごとの利益と損失、配当金は証券会社が自動で損益通算し、払い過ぎた税金も自動で還付されます。ただし、他の証券会社の特定口座と損益を合算したい場合や、当年中に相殺しきれなかった赤字を翌年以降3年間にわたって繰り越したい(繰越控除)場合には、確定申告が必要となります。
Q4:新NISA口座を持っている場合でも、特定口座を開設しておくべきですか?
A4:開設しておくことを強くおすすめします。特定口座の開設や維持に費用は一切かかりません。新NISAの年間投資枠(成長投資枠240万円/つみたて投資枠120万円)を超えて投資を行いたい場合や、NISA対象外の銘柄を取引する際、特定口座がないと自動的に確定申告が極めて面倒な「一般口座」での買付になってしまうためです。
まとめ:今後の動向と失敗しないための判断基準
株式投資における特定口座の設計思想は、個人投資家から確定申告の煩雑な事務負担を取り除き、納税の適正化と利便性を両立させることにあります。その根幹を成す「源泉徴収あり」は、単なる納税の自動化ツールにとどまらず、複雑怪奇な社会保険制度や扶養制度の罠から資産と生活を防衛するための強力なシールドとして機能しています。
2026年以降の資産運用環境においては、新NISAを軸とした非課税枠の最大活用を最優先としつつ、枠外の運用は「特定口座(源泉徴収あり)」で完結させるスタイルが最も合理的かつ盤石なスタンダードです。断片的な節税テクニックに惑わされることなく、制度の全体構造を俯瞰した口座管理を徹底することが、長期的な資産形成の成否を分ける決定打となります。 (出典: 株 特定 口座(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
