住民税決定通知書で手取り激減?高すぎる理由と控除の確認法
毎年5月から6月にかけて、勤務先の給与担当者から手渡しされたり社内ポータルで電子配信されたりする細長い圧着ハガキやPDFシート。それが「住民税決定通知書」です。何気なく開き、前年よりも明らかに増額された税額を見て「今月からの手取りが減りすぎている」「住民税が高すぎるのはなぜなのか」と冷や汗を流した経験を持つビジネスパーソンは少なくありません。
住民税は、前年の所得に対して後から課税される「前年所得課税」という強力なタイムラグ構造を持っています。さらに、手続きをしたはずのふるさと納税や住宅ローン控除が自治体側の処理漏れや自身の申告ミスで正しく反映されていないケースも水面下で発生しています。手取り防衛の第一歩として、通知書に潜む数字の意味と、万が一の紛失や再発行まで見据えた必須チェックポイントを解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:住民税は「前年1月〜12月の所得」を基準に計算されるため、昇給・残業増や前年の副業、一時金の翌年は「手取りの大幅減」として直撃する。
- 要点2:ふるさと納税や住宅ローン控除の恩恵を受けるには、「寄附金税額控除」や「税額控除額」の欄が満額反映されているかのセルフ照合が不可欠。
- 要点3:住民税決定通知書は原則「再発行不可」の自治体が多く、住宅ローン審査や転職手続きで紛失に気づいた場合は「課税証明書」の取得が現実解となる。
【2026年最新】住民税決定通知書はいつ届く?「税金が高すぎる」と感じる構造的カラクリ
会社員の場合、毎年5月中旬から6月上旬にかけて自治体から勤務先へ「特別徴収税額決定通知書」が一括送付され、給与明細とともに手元へ配られます。一方で個人事業主やフリーランスには、6月上旬から中旬にかけて各自治体から「個人事業主の住民税納付書(普通徴収)」が自宅ポストに直接届きます。この通知書が届いた瞬間、SNSや知恵袋などで毎年決まって「住民税が高すぎる」「前年と比べて跳ね上がった」という悲鳴が急増します。
手取りが激減して税金が高すぎると感じる最大の原因は、住民税特有の「1年遅れの徴収システム」にあります。毎月の給与から天引きされる所得税が「その年の所得」に対する見込み計算であるのに対し、住民税は「前年1月1日から12月31日までの確定所得」をベースに翌年6月から翌々年5月までの12分割で徴収されます。
この時間差が、会社員に深刻な体感のズレをもたらします。とりわけ打撃が大きいのは以下の3つのパターンです。
- 社会人2年目の激変:新卒1年目は前年の課税対象所得がゼロ(または学生時代のアルバイト程度)のため住民税がほぼ非課税ですが、2年目の6月給与から満額天引きが始まります。初任給からの昇給分が住民税で相殺され、手取りが1年目より減る逆転現象が起きます。
- 前年のボーナス増や残業ラッシュ:前年に大きな成果を上げて臨時ボーナスを得たり、繁忙期で残業代が跳ね上がったりした場合、その課税負担は翌年6月に一気に回ってきます。当年の業績が低迷して残業が減っている場合、給与総額が落ちているにもかかわらず高い住民税が引かれ、生活費を圧迫します。
- 扶養控除や配偶者控除の適用外れ:配偶者のパート収入が基準を超えたり、扶養していた子どもが就職・独立して控除対象から外れたりした場合、控除枠が消失して課税標準額が膨らみ、住民税額が数万円単位で跳ね上がります。

住民税決定通知書の見方を徹底図解|ふるさと納税控除と住宅ローン控除の確認手順
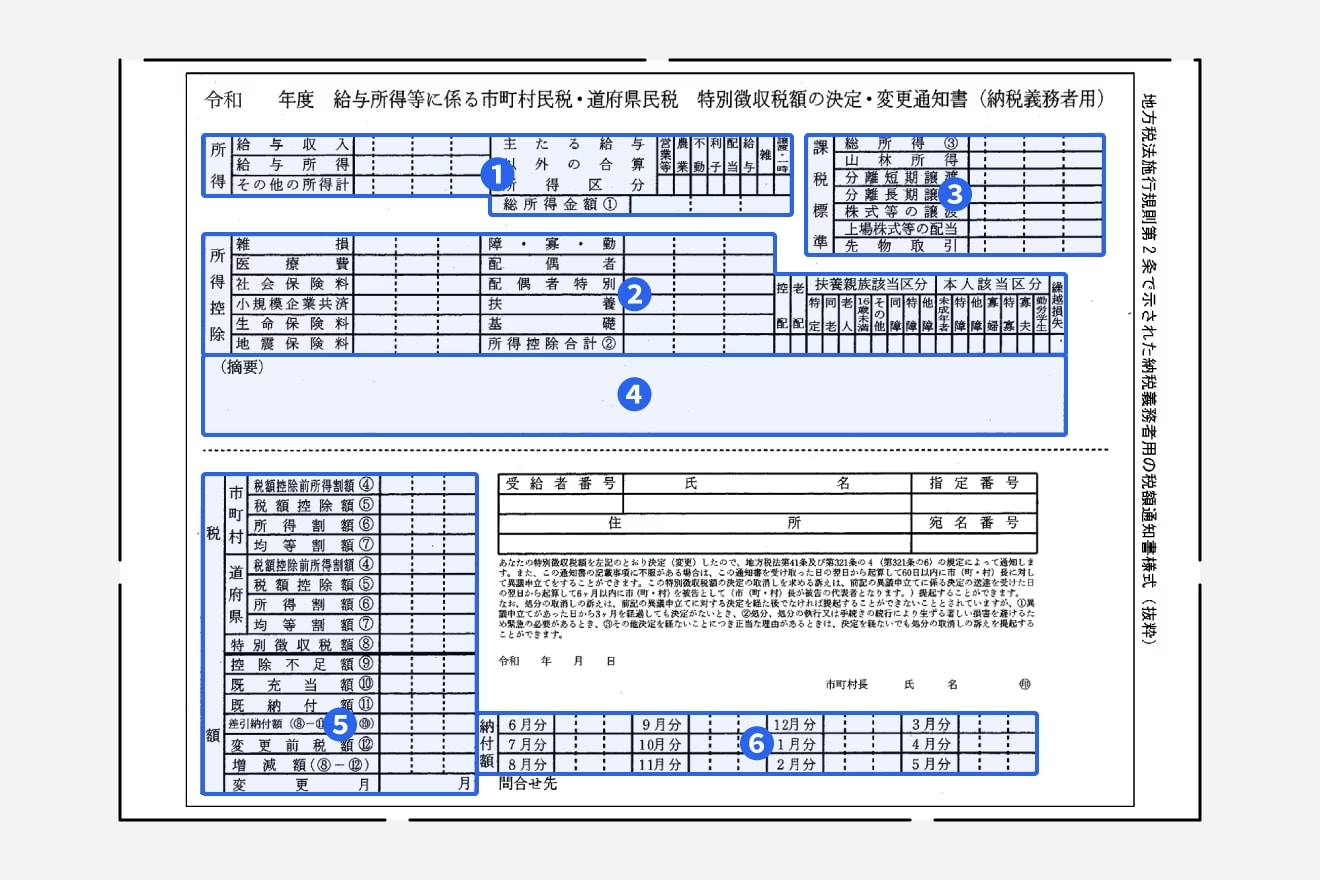
住民税決定通知書を手元に用意したら、ただ「支払う税額」だけを見て引き出しにしまってはいけません。自治体側の入力ミスや、確定申告時の控除申請漏れがないかを自分の目で照合する必要があります。チェックすべき中核は「所得」「所得控除」「税額控除」の3大エリアです。
まずは住民税決定通知書の見方の基本構造を把握しましょう。用紙の左側または上段には給与収入や経費・給与所得控除を差し引いた「所得金額」、中央には配偶者控除や社会保険料控除などの「所得控除」、そして右側または下段に実際の税額と「税額控除」が並んでいます。
ふるさと納税控除の確認方法(ワンストップ特例と確定申告の違い)
前年にふるさと納税を行った人は、「税額控除額」または「寄附金税額控除」の欄を必ず確認してください。自治体によって用紙レイアウトが異なりますが、「摘要」欄に内訳が印字されているケースと、市民税・県民税それぞれの税額控除額に合算されているケースがあります。
計算の検証ステップは明快です。前年に寄附した総額から自己負担金2,000円を差し引いた金額が、しっかりと控除されているかを確かめます。
- ワンストップ特例を利用した場合:所得税からの還付はなく、寄附金控除の全額が住民税から控除されます。「寄附金税額控除(市民税分+県民税分)」の合計が「寄附総額 − 2,000円」とほぼ一致していれば正常です。
- 確定申告を行った場合:控除額が所得税還付と住民税控除に分割されます。住民税決定通知書の控除額だけを見ると「数千円から数万円足りない」と焦りがちですが、確定申告書の控えにある「還付される税金(所得税分)」と通知書の「寄附金税額控除」を足し合わせ、自己負担2,000円を除いた金額に達しているか照合してください。
もし数万円単位でズレている場合、ワンストップ特例申請書を出した後に医療費控除などの確定申告を行い、ワンストップが無効化されたまま確定申告書側で寄附金受領証明書を計上し忘れた可能性があります。
住宅ローン控除の反映チェック
住宅借入金等特別控除(住宅ローン控除)を利用している場合、原則としてまず「所得税」から控除されます。しかし、所得が低かったり控除限度額が大きかったりして所得税から引ききれなかった場合、残額が住民税から控除される仕組みになっています。
通知書の「税額控除額」欄、または「摘要」欄に「住宅借入金等特別税額控除」という文言と金額が記載されているかを確認してください。前年の所得税の源泉徴収票に記載された「住宅借入金等特別控除可能額」と「実際に所得税から引かれた控除額」の差額が、通知書の住民税控除限度額(前年課税所得の5%・最高97,500円など適用年度に応じた法定上限)の範囲内で反映されているか確かめることが重要です。
【実態比較】住民税決定通知書と課税証明書の違い|徴収方式ごとの特徴
住民税に関する書類には、毎年発行される通知書のほかに役所の窓口で発行を受ける「課税証明書」や「非課税証明書」が存在します。住宅ローンの本審査や保育園の入園申請、賃貸契約などで「前年の所得を証明する書類」の提出を求められた際、どちらを用意すべきか迷う人が後を絶ちません。
両者の法的な位置づけや記載内容、入手ルートの違いを整理したのが下表です。
| 項目 | 特別徴収税額決定通知書(会社員) | 普通徴収納付書(自営業・退職者) | 住民税課税証明書(公的証明) |
|---|---|---|---|
| 発行元・入手経路 | 自治体経由で勤務先から交付 | 自治体から自宅住所へ直接郵送 | 市区町村窓口・コンビニ交付(要手数料) |
| 納付方法 | 毎月の給与から天引き(年12回) | 納付書・口座振替(年4回払い) | 納付用書類ではなく証明書単体 |
| 再発行の可否 | 原則不可(自治体・会社とも再発行義務なし) | 納付書のみ再発行可能(通知控は不可) | 何度でも再取得可能(1通約300円) |
| 対外的な証明力 | 金融機関・審査機関により受付可否が分かれる | 領収証書が揃っていれば納税証明の一部になる | 公印付きの公的証明書として完全通用 |
| 編集部の実務見解 | 控除漏れチェック用。紛失しても慌てず保管のみ意識 | 一括または期日ごとの資金確保が最優先課題 | 公的申請で決定通知書を紛失した際の最強の代替札 |
普通徴収と特別徴収の切り替えに関しては、会社員が副業を始めた場合や、転職期間中に一時的に自営業形態を取った場合に手続きが交錯します。入社時に普通徴収の納付書を未納のまま会社へ持ち込めば「特別徴収への切り替え申請」を会社経由で自治体に提出してもらい、給与天引きへ統合できます。
副業が会社にバレる経緯と対策|「普通徴収」を選択しても安心できない落とし穴
ネット上の副業コミュニティやSNSで最も頻繁に議論されるのが、「住民税決定通知書から副業が会社にバレた」というトラブルです。副業収入がある会社員が確定申告を行う際、住民税の納付方法として「給与から差引き(特別徴収)」ではなく「自分で納付(普通徴収)」にチェックを入れれば防げるというノウハウが広く知られています。しかし、この対策だけでは防ぎきれないケースが相次いでいます。
会社に副業が発覚する構造的トリガーは以下の2点です。
1. 決定通知書に記載される「所得区分」と「税額の歪み」
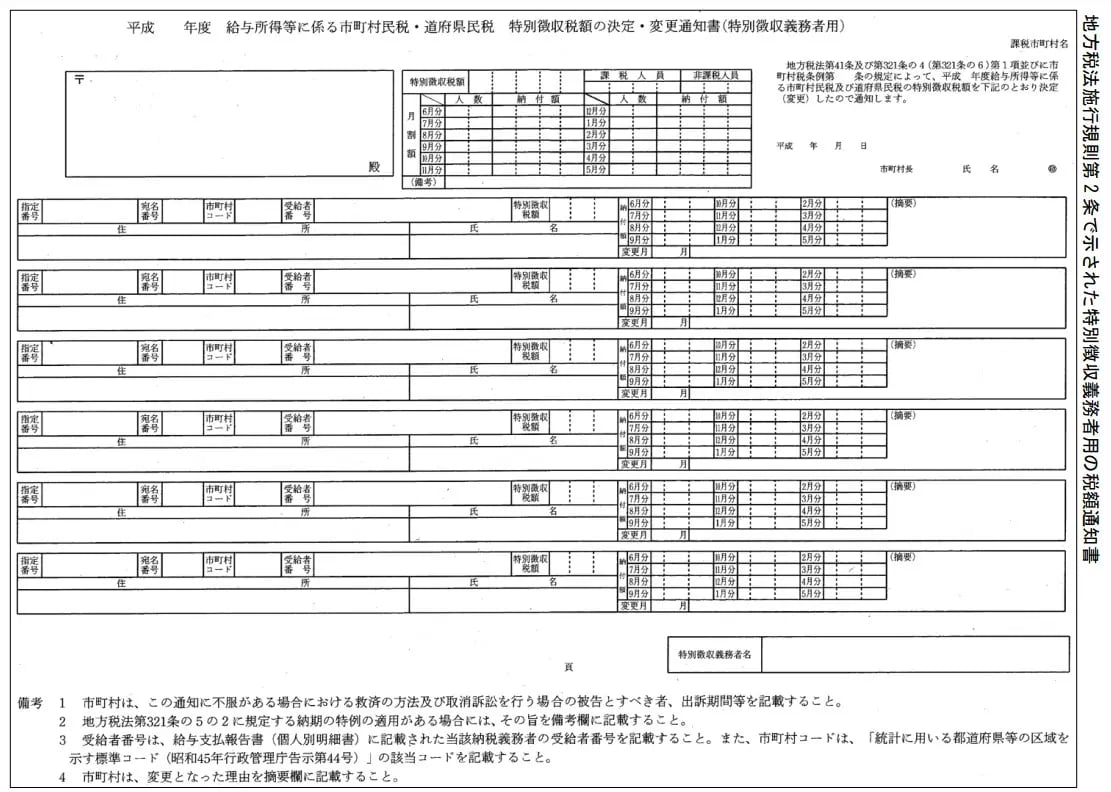
会社に送られてくる特別徴収税額決定通知書(会社用・特別徴収義務者用)には、各従業員の「前年中の給与収入」だけでなく、「その他の所得(主たる給与以外の所得)」の有無や合計所得金額が一覧で記載される仕様になっている自治体があります。会社の経理担当者が給与台帳と突き合わせた際、「給与支払額は同列の他社員と同じなのに、なぜかこの人だけ住民税額が月1万円以上高い」と不審に思い、副業が露見します。
2. 自治体による「普通徴収の強制切り替え」と自治体差
確定申告書で「自分で納付(普通徴収)」を選択したにもかかわらず、自治体の税務課が「給与所得者であるため地方税法第321条の3の原則に基づき、すべての合算所得を給与特別徴収にまとめる」という運用を機械的に適用する自治体が存在します。特に副業が「アルバイト・パート」などの給与所得である場合、法律上は合算して本業の給与から引く特別徴収が原則となるため、普通徴収への分離がほぼ通りません。
副業リスクを最小化するための実務的防衛策は以下の通りです。
- 副業の所得区分を事業所得または雑所得にする:給与所得(アルバイトなど)での副業を避け、業務委託契約による事業所得や雑所得として確定申告を行うことで、普通徴収の希望が通りやすくなります。
- 確定申告後に自治体の住民税課へ直接電話確認を行う:確定申告書を提出した直後の3月下旬から4月中旬に、管轄の区市町村役場税務課へ連絡を入れ、「確定申告書で普通徴収を選択したが、本業の給与天引きと混ざらず自宅へ納付書が届く設定になっているか」を電話で直接確認・念押しします。現場担当者の手入力によって分離処理を確実に履行させることが最も有効な対抗策です。
退職後の住民税通知書と個人事業主の請求ショック|無職・転職直後の資金ショート危機
会社を退職した直後のタイミングも、住民税のトラブルが最も頻発する危険地帯です。特別徴収で毎月少しずつ引かれていた会社員が退職すると、残りの住民税の支払い方法が一変します。
退職月によって異なる徴収ルール
退職時期によって、残りの住民税がどのように請求されるかが法律で厳密に定められています。
- 1月1日から5月31日に退職した場合:5月分までの残りの住民税が、退職月の給与または退職金から原則として一括天引きされます。たとえば3月末に退職した場合、4月分と5月分の住民税が3月給与からまとめて引かれるため、最後の手取りが極端に少なくなる、あるいはマイナスになって追加支払いを求められる事態が起きます。
- 6月1日から12月31日に退職した場合:退職月の住民税のみ給与から引かれ、残りの月数は「普通徴収(自分で納付)」に切り替わります。退職後しばらくして、自宅に数万〜十数万円単位の「退職後の住民税通知書」が届きます。退職して無給状態のタイミングにまとまった支払いが重なるため、家計への精神的・経済的打撃が極めて深刻化します。
個人事業主の住民税納付書がもたらすキャッシュフローの罠
独立・開業した個人事業主を苦しめるのが、6月に届く「個人事業主の住民税納付書」です。会社員のように毎月平準化された12回払いではなく、「6月・8月・10月・翌年1月」の年4回払い(クオーター払い)が基本となります。1回あたりの納付額が数万〜几十万円に膨れ上がるため、手元の資金計画を誤ると税金を滞納するリスクに直結します。納税資金専用口座をあらかじめ分け、毎月の売上から計画的に住民税原資をプールしておく徹底した資金防衛が求められます。
紛失時の対処法詳細まとめ|住民税決定通知書の再発行手順と代替手段のリアル
住宅ローンの審査、賃貸物件の入居審査、子どもの奨学金申請や保育園の入所手続きなど、住民税決定通知書の提出を求められる場面は多岐にわたります。しかし、手元を探しても見当たらず「捨ててしまったかもしれない」「どこに保管したか分からない」と青ざめる人は少なくありません。
知っておくべき残酷な現実は、「住民税決定通知書は、原則として再発行されない」という点です。
なぜ通知書は再発行できないのか?
地方税法の規定上、住民税決定通知書は「課税処分を行った事実を納税義務者に通知する文書」であり、処分の通知という行為そのものは1回限りで完了しているためです。自治体の税務課に「紛失したので再発行してほしい」と問い合わせても、大半の自治体で「決定通知書自体の再発行は制度上行っていません」と断られます。
ただし、焦る必要はありません。公的機関や金融機関が住民税決定通知書を求める本質的な目的は、「前年の正確な所得額」と「課税額・控除の内訳」を確認することにあります。そのため、以下の住民税決定通知書の再発行手順と代替アプローチを順に踏むことで、ほぼ100%の手続きをクリアできます。
- 勤務先の総務・経理部門に相談(会社員の場合):会社によっては、自治体から送られてきた特別徴収税額決定通知書の電子データ(マイナンバー対応の暗号化PDF等)や紙の控えを保管している場合があります。再発行はできなくても「保管データのコピー」を出力してもらえるケースがあります。
- 自治体の窓口・コンビニで「住民税課税証明書(所得証明書)」を取得する:決定通知書の完全な法的第一代替書類が「住民税課税証明書(所得・課税証明書)」です。前年の総所得、所得控除の内訳、市民税・県民税の税額がすべて公印付きで網羅されています。マイナンバーカードがあれば全国のコンビニエンスストアで早朝から深夜まで即時発行(1通200円〜300円程度)が可能です。
- 提出先に「課税証明書で代替可能か」を事前確認する:銀行や不動産会社、自治体の福祉課などに「住民税決定通知書を紛失したため、同一内容が公証されている最新年度の課税証明書を提出したい」と伝えれば、拒否されることはまずありません。むしろ公印がある分、書類としての信頼性は決定通知書よりも高く評価されます。
【プロの結論】税務リテラシーの格差が招く損失|今すぐ確認すべき人の判断基準
行動経済学には、直接財布から現金を支払うときは痛みを強く感じる一方、給料から自動的に天引きされる痛みには鈍感になる「痛みの非対称性」という概念があります。住民税の特別徴収は、まさにこの心理を突いた仕組みです。多くの会社員が「引かれるのは仕方がない」と受け身になり、通知書を一度も精査せずに放置しています。
しかし、自治体の入力ミスによる控除漏れや、確定申告時の連動エラーは現場レベルで現実に起きています。税務署や役所は「申告された税金を安くする誤り」には積極的に動いてくれません。自分の資産と手取りは、自分自身の知識で能動的に守り抜く必要があります。
以下のチェックリストに基づき、自分が「今すぐ通知書を開いて精査すべき人」に当てはまるか判断してください。
絶対に住民税決定通知書を精査すべき人の条件
- 前年にふるさと納税を行った人:「寄附金額 − 2,000円」が控除額と合致しているか即座に確認してください。特にワンストップと確定申告を混同した人は致命的な反映漏れが起きている可能性があります。
- 住宅ローン控除の1年目、または所得税で控除枠を使い切れていない人:住宅ローン控除が所得税で引ききれず、住民税側の限度枠へ正しくスライド適用されているか確かめる必要があります。
- 会社に内緒で副業を営んでいる人:主たる給与以外の所得が合算されて特別徴収税額が異常値になっていないか、普通徴収への切り替えが通っているかを確認しなければ、会社への露見は時間の問題です。
- 前年中に転職・休職・退職をした人:前職の給与データが正しく通算されているか、過大課税になっていないかの照合が必須です。
通知書の見直しを急ぐ必要がない人の条件
- ふるさと納税や住宅ローン控除を一切利用しておらず、医療費控除などの確定申告も行っていない、収入源が1社の給与のみの人。
- 前年から昇給や家族構成の変化がなく、月々の控除項目が前年と完全に同額で推移している人。
【住民税決定通知書】に関するよくある質問(FAQ)
Q1:会社から住民税決定通知書が紙ではなく電子(PDF)で配られましたが、住宅ローン審査などで有効ですか?
A1:近年推進されている住民税決定通知書の電子化に伴い、勤務先の社内ポータルからダウンロードした暗号化PDFや印刷物は、提出先によって対応が分かれます。住宅ローン審査を行う金融機関の多くは電子発行された通知書の提出を受け付けていますが、改ざん防止の観点から「公印付きの紙の課税証明書」を別途要求されるケースも依然としてあります。事前に借入先金融機関の提出書類要件を確認することをおすすめします。
Q2:ふるさと納税の控除額が通知書に全く反映されていませんでした。もう手遅れですか?
A2:諦める必要はありません。控除漏れが発覚した場合、過去5年間に遡って「更正の請求(確定申告のやり直し)」を行うことが可能です。寄附金受領証明書を添付して所轄の税務署へ更正の請求書を提出すれば、税務署から自治体へデータが再送され、払いすぎた住民税が後日指定口座へ還付されます。
Q3:引っ越しをして住所が変わった場合、住民税決定通知書は前の住所と今の住所のどちらの自治体から届きますか?
A3:住民税は「その年の1月1日時点で住民票があった自治体」から課税されます。たとえば3月にA市からB市へ引っ越した場合でも、当年6月に届く住民税決定通知書は1月1日時点に居住していたA市が発行し、税金もA市に納付します。通知書自体は現在の勤務先、または新住所へ問題なく送達されます。
Q4:マイナンバーカードを持っていれば、住民税決定通知書そのものを再発行できますか?
A4:決定通知書そのものはマイナポータルやコンビニ交付機でも再発行できません。ただし、マイナポータルにログインして「税情報」を閲覧・PDF保存することや、コンビニ交付で「住民税課税証明書」を即日取得することは可能です。対外的な手続きには課税証明書を用いれば完全に代用できます。
まとめ:手取り防衛は「6月の小さな紙」を疑うことから始まる
毎年6月に給料袋に紛れ込む住民税決定通知書は、単なる「支払いの督促状」ではありません。前年の自分の経済活動に対する公的な総決算書であり、自治体との間で交わされる一種の請求明細書です。
「会社と役所が計算した数字だから絶対に正しい」という思い込みを捨て、ふるさと納税や住宅ローン控除が1円の漏れもなく反映されているかを自分自身で精査してください。手取りが減った理由を正しく突き止め、万が一の紛失や制度の落とし穴にも冷静に対処すること。その小さな確認作業の積み重ねこそが、不透明な時代において自分と家族の生活防衛に直結する真の金融リテラシーです。 (出典: 住民 税 決定 通知 書(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
