大学生の扶養控除は103万円超でどうなる?親の税金急増と最新の壁
アルバイトに励む現役大学生とその保護者の間で、毎年秋から冬にかけて切実な衝突を生み出すのが「扶養控除のボーダーライン」をめぐる問題です。シフトを少し増やして旅行代や学費の足しにしようと汗を流した結果、ある日突然、実家の親から「あなたのせいで会社の年末調整で追徴課税された」「世帯全体の手取りが激減した」と激怒されるケースが後を絶ちません。
とりわけ19歳以上23歳未満の大学生世代は、税制上「特定扶養親族」という手厚い控除枠に守られているからこそ、その境界線をわずか数千円でも踏み越えた際のリスクが極めて大きくなります。国会やメディアで連日議論が交わされる「年収の壁」をめぐる見直しの行方を踏まえつつ、知らずに稼ぎすぎた家庭に何が起きるのか、その冷酷なカラクリと実務上の防衛策を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:年収103万円を1円でも超えると親の「特定扶養控除(63万円)」が全額消失し、世帯の手取りが約8万〜17万円吹き飛ぶ逆転現象が発生する。
- 要点2:バイト代の掛け持ちや手渡し支給でも自治体の「給与支払報告書」により合算され、初夏の住民税決定通知書などを通じて親の勤務先に確実に露見する。
- 要点3:「勤労学生控除」は本人の所得税を非課税にするだけで親の扶養抜けは防げないため、世帯全体の収支を見極めた計画的なシフト管理が不可欠である。
【真相解明】103万円を超えると親の税金が跳ね上がる決定的なカラクリ
ネット上の相談掲示板やSNSでは毎年のように、「バイト代が105万円になっただけで、父親から十数万円弁償しろと怒鳴られた」という大学生の悲痛な叫びが投稿されます。この騒動の根底にあるのが、特定扶養控除 63万円という税制上の特例枠です。
税制において、扶養親族のなかでも19歳以上23歳未満の子どもは、学費や一人暮らしの生活費など養育費の負担が跳ね上がる時期であることを考慮し、通常の一般扶養控除(38万円)よりも25万円も手厚い63万円の控除が親の所得から差し引かれます。これが特定扶養親族 要件 年齢の根幹です。
ところが、子どもの年間給与収入が103万円を超えると、親はこの特定扶養控除の権利を「1円単位の猶予もなく完全に喪失」します。配偶者控除のように段階的に控除額が減る「配偶者特別控除」のようなクッション制度は、子どもの扶養控除には存在しません。
親の年収が約600万円(所得税率10%・住民税率10%)の家庭をモデルに試算すると、控除が消えることで生じる税負担の増加は明白です。所得税で6万3,000円(63万円×10%)、さらに地方税である住民税でも4万5,000円(特定扶養の住民税控除限度額45万円×10%)の負担増が生じ、合計で年間10万8,000円もの税金が親の給与から余分に天引きされます。もし親の年収が900万円前後(所得税率20%)であれば、増税額は年間17万円を超えてきます。
「子どもが頑張って2万円余分に稼いだ結果、親の税金が10万円以上跳ね上がる」という世帯手取りの逆転現象こそが、大学生 扶養外れる 親の税金の激変の正体なのです。
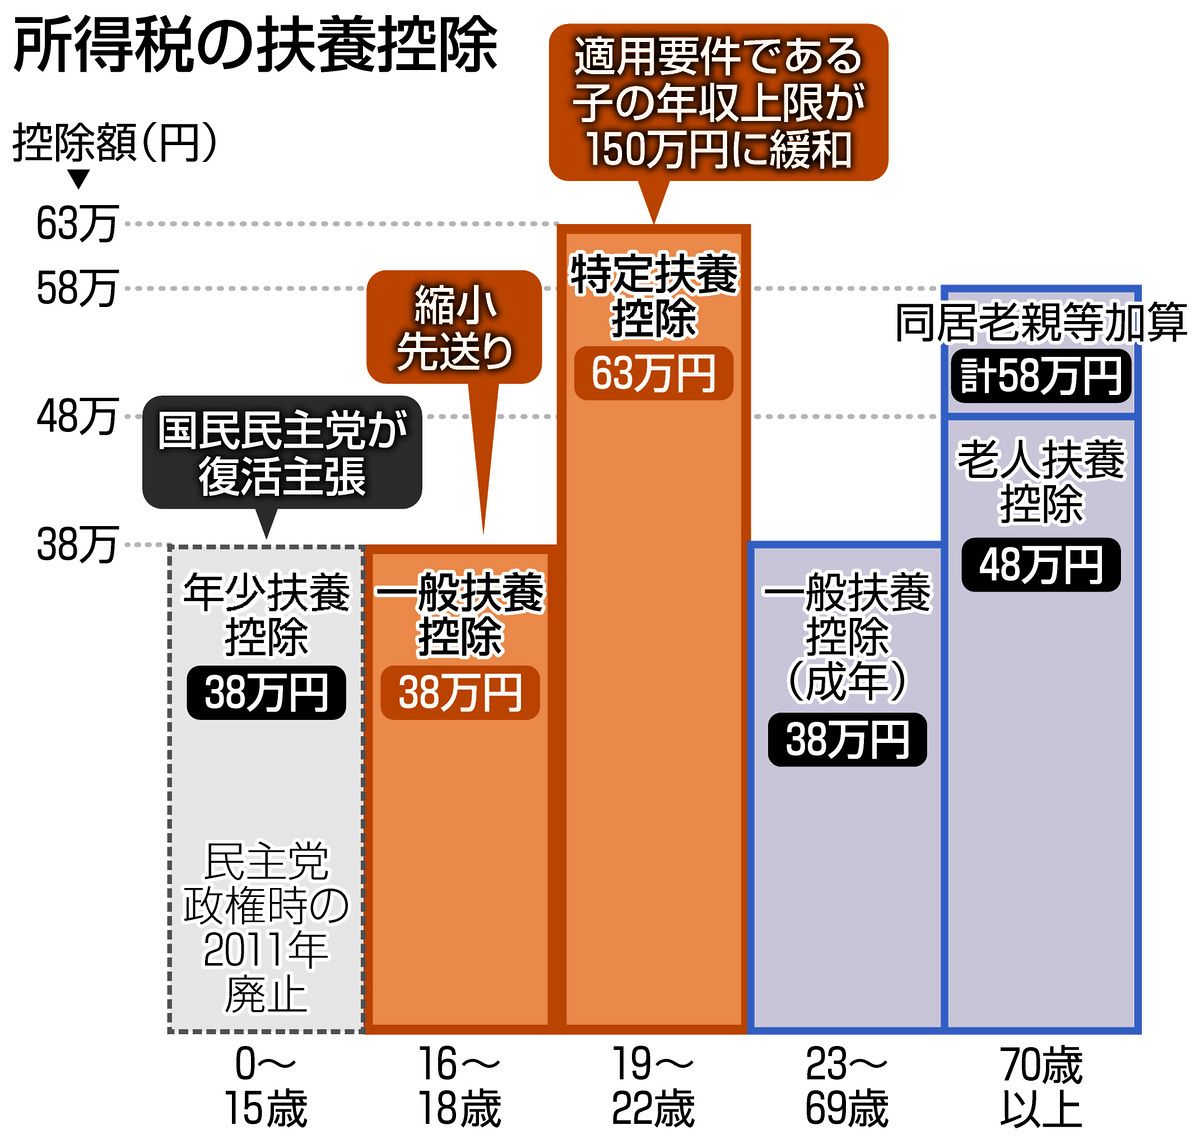
【データ比較】大学生が直面する「年収の壁」一覧と世帯影響シミュレーション
大学生が直面する収入のハードルは、103万円だけではありません。自治体ごとに定められる住民税の基準、社会保険の加入要件など、幾重もの「壁」が複雑に入り組んでいます。現行制度下における各ボーダーラインの具体的な影響を整理した比較データが以下になります。
| 年収ライン(壁) | 本人への課税・保険影響 | 保護者(親)側の税・社会保険 | 編集部の見解・リスク評価 |
|---|---|---|---|
| 100万円の壁 (住民税の基準) | 自治体により数千円程度の住民税(均等割・所得割)が本人に発生 | 親の特定扶養控除は維持される(影響なし) | 本人の微小な納税で済むため、実質的なダメージは最小限 |
| 103万円の壁 (所得税の基準) | 超過分に対して本人の所得税(5%〜)が課税開始 | 特定扶養控除(63万円)が全額消失。親の税金が年約8万〜17万円増 | 【最危険ゾーン】1円超過で世帯収支が赤字化する致命的境界 |
| 106万円の壁 (社保の短時間要件) | 昼間学生(通学制の正規学生)は法律上、適用除外 | 健康保険の被扶養者資格は維持(130万円未満まで) | 通信制や夜間等を除き、大半の一般学部生には無関係 |
| 130万円の壁 (社会保険の基準) | 親の健康保険から除外。国民健康保険・国民年金へ自己加入 | 親の健康保険の「被扶養者」から完全に外れる | 学生本人の社保負担が年間約20万〜25万円発生する第2の断崖 |
地域によって住民税 非課税限度額 大学生の基準は前橋市や東京23区などの級地区分で若干異なりますが、概ね年収97万〜100万円を超えると本人に均等割(約5,000円)が課税されます。しかし、真に警戒すべきはやはり103万円と、親の健康保険から完全に脱落する130万円の壁 社会保険 扶養の二大断崖です。
【実態検証】「バイト先を掛け持ちすればバレない」は嘘|親に露見する決定的ルート
現場取材を進めると、多くの大学生が危険な都市伝説を信じ込んでいる実態が浮かび上がります。「A店で80万円、B店で40万円稼げば、それぞれの給与明細は103万円以下だから税務署にはバレない」「現金手渡しのまかない付き飲食店なら記録が残らない」という噂です。知恵袋やコミュニティでも定期的に見かけるこうした抜け道論は、行政のデジタル照合作業の前に100%打ち砕かれます。
バイト代が公的機関と親に筒抜けになるプロセスには、明確な法定ルートが存在します。
日本国内の事業主は、従業員に対して支払った給与額を「給与支払報告書」として、翌年1月31日までに従業員の住民票がある各市区町村役場へ提出することが地方税法第317条の6で義務付けられています。アルバイトであれ短期派遣であれ、マイナンバーや氏名・生年月日で名寄せが行われ、自治体の税務課コンピューター上ですべての給料が自動合算されます。
合算された総所得をもとに翌年度の住民税額が確定すると、自治体から親の勤務先へ「給与所得等に係る市民税・県民税 特別徴収税額の決定・変更通知書」が送付されます。この通知書には「控除対象扶養親族の人数」が記載されており、大学生の子どもの所得が限度を超えていれば、特定扶養親族の欄が「1」から「0」へと書き換えられているのです。
会社の経理担当者はこれを見逃しません。「〇〇さんのご子息、昨年の給与が扶養限度額を超えているため控除から外れています」と社内通達が出され、親は職場で前年分の所得税の追徴課税手続きと年収103万超えたら 会社 申告の修正を迫られます。職場で赤恥をかかされた親が激昂して帰宅し、家庭崩壊寸前の修羅場を迎える――これが、大学生 バイト代 親にバレる 理由の身も蓋もない現実です。

一般に知られていない盲点|「勤労学生控除」の罠と確定申告のメリット・デメリット
「103万円を超えても勤労学生控除を使えば130万円まで無税になると先輩から聞いた」と胸を張る学生が少なくありません。これこそが、税制の仕組みを都合よく断片化した最たる誤解です。
勤労学生控除 メリット デメリットを正確に読み解く必要があります。勤労学生控除とは、学校教育法に規定された大学や専門学校に通う学生本人の所得から27万円を控除する制度です。通常の基礎控除(48万円)と給与所得控除(55万円)の合算103万円に27万円が上乗せされるため、学生本人の給与年収が130万円までは本人の所得税が非課税になるのは事実です。
しかし、この制度が救済するのはあくまで「学生自身の納税」に限られます。親の特定扶養親族の基準(合計所得金額48万円以下=給与年収103万円以下)は1ミリも緩和されません。
つまり、勤労学生控除を申請して本人が浮かせられる所得税はせいぜい数千円から1万数千円程度に過ぎないのに対し、親の特定扶養控除(63万円枠)は容赦なく吹っ飛びます。世帯全体で見れば「数千円の税金を免除してもらうために、親に10万円以上の増税を背負わせる」という、最悪のマイナス取引となってしまうのです。
一方で、年収103万円以内で複数のアルバイトを掛け持ちしている学生にとって、税務署への確定申告は強力な武器になります。毎月の給与から源泉徴収(仮の天引き)をされていた場合、大学生 確定申告 やり方 詳細まとめに沿ってマイナンバーカードとスマートフォン(e-Tax)から源泉徴収票を入力すれば、払いすぎていた所得税が数千円から数万円単位で指定口座に還付されます。年間収入を103万円以下にきっちり抑えている優良な学生ほど、春休みの確定申告によって手取りを最大化できるという事実はもっと知られるべきでしょう。
【2026年最新動向】扶養控除見直しの経緯とアルバイト市場の地殻変動
近年、メディアや政治の場で激しい論戦が繰り広げられてきたのが、いわゆるアルバイト 年収の壁 2026年最新を取り巻く大激動です。背景には、バブル崩壊期の1995年に103万円の枠が設定されて以降、長らく基礎控除等の見直しが放置されてきたという扶養控除 見直し 経緯があります。
全国の最低賃金は急激なインフレと政府方針を背景に引き上げが続き、都市部では時給1,200円〜1,300円超が日常の光景となりました。その結果、週にわずか15時間程度シフトに入るだけで、年間103万円の天井に軽々と到達してしまう構造的ひずみが生じています。
人手不足にあえぐ飲食店や小売業の現場では、11月や12月になると大学生スタッフが一斉に「103万円を超えそうなのでシフトを削ってください」と退職同然の調整に入り、店舗運営が麻痺する事態が常態化しました。与野党間で議論された非課税枠の拡大や特定扶養控除の取り扱い見直しなど、制度改正のうねりは学生アルバイト市場に直接波及しています。
しかし、法制度の正式な施行や各企業の社内規定への反映にはタイムラグがつきまといます。「ニュースで壁が引き上げられると聞いたから」と早合点して自己判断でシフトを激増させると、現行ルールに抵触して前述の税務トラブルへ直撃します。改正内容が自身の該当年度にどう適用されるのか、税務署や大学の学生支援窓口の公式発表を注視するリテラシーが求められます。

【プロの結論】家族社会学・自立の視点から見出すべき教訓
税務やマネーの損得勘定を超えて、この「大学生の扶養問題」は日本特有の家族関係や精神的自立における構造的リスクを浮き彫りにしています。
家族社会学の視点:親子間の「心理的バウンダリー」と経済的契約
大学生の子どもは法的には立派な成人ですが、学費や生活費の多くを保護者に依存している場合、経済的な主権は家庭全体の中に溶け込んでいます。多くのトラブルは、学生側が「自分で働いて稼いだ自分のお金だから自由にしていい」と考え、親側が「養ってやっているのだから世帯の損得に従うのが当然」と無言の圧力をかける、いわば心理的バウンダリー(境界線)の曖昧さとコミュニケーション不全から発生します。
年間103万円という数字は、単なる税制の境界ではなく「世帯経済の一員としての責任を負うか、完全な経済的自立へ踏み出すか」の試金石です。隠れて稼いで事後報告で親に損失を押し付ける態度は、精神的自立とは呼べません。年間計画の段階で「いくらまで稼いでよいか」「超過した分の税金はどう分担するか」を親子で対等に合意形成することが、不健全な共依存関係を断ち切る唯一の道です。
【おすすめできる人・慎重になるべき人の判断基準】
大学生が扶養の壁を越えて働くべきかどうかの明確な判断基準は、以下の通りです。
▼年収103万円以下に厳格に抑えるべき人
- 親の年収が中高所得(600万円以上)で、特定扶養控除消失による増税ダメージが著しく大きい家庭の学生
- 親の勤務先から手厚い「家族手当・扶養手当」(月1万〜2万円程度)が支給されており、扶養を外れると手当自体がストップする環境の学生
- 学業やサークル、就職活動に多くの時間を割く必要があり、年間150万円以上ガッツリ稼ぐ余力がない学生
▼103万円の壁を気にせず突き抜けて稼ぐべき人
- 学費や生活費をすべて自活しており、年収160万〜200万円以上稼いで親の税負担増や本人の社会保険料(国民健康保険・年金)を補って余りある手取りを確保できる学生
- ひとり親家庭などで親の所得税率が極めて低いか非課税であり、扶養控除消失による実質的ダメージが少ない世帯の学生
- 在学中から起業や個人事業主としての受託案件を本格化させ、事業所得者としての独立を目指している学生
【大学生 扶養 控除】に関するよくある質問(FAQ)
Q1:103万円の壁を超えそうになったら、12月の給料の受取日を1月にずらせば回避できますか?
A1:回避できません。所得税や住民税における年収は「実際に支給(振込)された日」で判定されます。12月中に支払われる給与を学生個人の都合で意図的に遅らせることは企業の労務管理上認められず、仮に「12月働いた分が翌年1月支給」という給与体系のバイト先であれば、それはもともと翌年分の収入にカウントされます。毎月の明細の「支給年月日」が2026年1月1日〜12月31日の間に入っている合計額で計算してください。
Q2:Uber Eatsや業務委託、フリマアプリの売上も「103万円の壁」に含まれますか?
A2:給与とは別のルールが適用されます。アルバイトの給料は「給与所得」ですが、フードデリバリー配達員やWEBライターなどの報酬は「雑所得」や「事業所得」になります。給与所得控除(55万円)は使えず、売上から経費を引いた所得金額が48万円(基礎控除額)を超えると親の特定扶養控除から外れます。バイト給与と副業所得が両方ある場合は計算が極めて複雑になるため注意が必要です。
Q3:うっかり105万円稼いでしまいました。親に怒られる前に今からできる対策はありますか?
A3:年内に確定した給与の支払日を変更することは法的に不可能です。最も誠実かつ被害を最小限に抑える対策は、12月の最終給与明細が出た段階で直ちに親に正直に打ち明けることです。親が職場の年末調整で「控除対象扶養親族」からあなたを外す申告書を正しく提出すれば、職場の経理から怪しまれたり後から追徴ペナルティ(延滞税等)を食らったりする最悪の事態は防げます。親に増えてしまう税金分の概算(約8万〜12万円程度)を、自身のバイト代から親に返済する誠意を見せることが関係修復への近道です。
まとめ:今後の動向と失敗しないための判断基準
大学生のアルバイト収入が103万円を超える事態は、単に本人の所得税が数百円発生するだけの問題ではありません。背後にある特定扶養控除(63万円)の一括消失、そして世帯全体で10万円単位のキャッシュが消失するという冷厳な税制のトラップが待ち構えています。
制度改定の議論が進む過渡期だからこそ、ネット上の無責任な「掛け持ちならバレない」「勤労学生控除を使えば平気」といった風説に惑わされてはなりません。給与明細の総支給額を毎月スプレッドシートや家計簿アプリに記録し、10月を過ぎた段階で年間の着地見込みを冷徹に試算すること。そして何よりも、扶養してくれる保護者と率直にマネープランを共有することこそが、無用な家庭内トラブルを防ぎ、充実したキャンパスライフを守り抜く最良の防衛策です。 (出典: 大学生 扶養 控除(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
