収入印紙とは?貼らない過怠税と5万円基準・電子契約の真相【2026】
領収書の受け渡しや不動産売買、業務委託などの契約書を取り交わす現場において、日常的に目にする「収入印紙」。切手のような小さな紙片を貼り付けて印鑑を押す作業に対し、実務の現場では「なぜ紙の書類だけに税金がかかるのか」「貼り忘れると具体的にどうなるのか」という疑問や戸惑いの声が今なお絶えません。
取引のデジタル化や電子契約が定着した2026年現在においても、紙の契約書や手書きの領収書を交わす場面は依然として存在します。制度の背景にある法的な根拠や金額ごとの判定基準を正しく把握しておかないと、予期せぬ過怠税の追徴や取引先とのトラブルに直面しかねません。本稿では、国税庁の通達や税務現場の実態、最新の税制議論を踏まえ、収入印紙の本質と実務上の必須知識を客観的なデータとともに詳解します。
📌 【この記事の重要ポイントまとめ】
- 要点1:収入印紙は「印紙税」を国に納付するための法的証票であり、貼り忘れが発覚した場合は本来の税額の3倍に達する「過怠税」が課される。
- 要点2:領収書は消費税抜きの本体価格が「5万円以上」から課税対象となり、クレジットカード決済の明記や電子化された取引であれば全額非課税として扱われる。
- 要点3:郵便局では全31券種の購入や1枚5円での交換に対応している一方、コンビニでは原則200円券のみの取り扱いとなり、電子契約への移行が進むなかで紙文書の税制自体にも見直しの議論が起きている。
【そもそも論】収入印紙とは一体なぜ必要?知らずに貼らないと過怠税のペナルティも!
収入印紙とは、国が定める「印紙税」という税金を納めるために発行されている証票です。印紙税法に基づき、特定の契約書や領収書などの「課税文書」を作成した際に、規定の金額の印紙を貼って消印(けしいん)を行うことで、納税義務を果たしたとみなされます。
多くのビジネスパーソンが抱く「なぜ書類を作っただけで税金を払わなければならないのか」という根本的な疑問に対し、税法上の根拠となっているのが「軽微な負担を求める担税力(たんぜいりょく)理論」です。商取引によって契約を結んだり金銭を受け取ったりする行為は、背後に経済的な利益や信用関係が存在することを示しています。国家が法的枠組みを整備して取引の安全を保護している以上、その経済的利益の発生に対して薄く広く課税するというのが、明治時代(1899年)から続く印紙税の制度設計です。
現場で最も警戒すべきリスクが、収入印紙を貼らないとどうなるかという過怠税の真相です。契約書や領収書に印紙を貼り忘れた場合、税務調査などで不備を指摘されると、印紙税法第20条に基づき、本来納付すべき印紙税額の3倍に相当する過怠税が課されます(本来の税額+その2倍の過怠税)。
ただし、税務調査の事前通知を受ける前に「貼り忘れていました」と自主的に税務署長へ申し出た場合には、過怠税の額は本来の印紙税額の1.1倍(10%加算)に軽減される救済規定が設けられています。さらに重大な注意点として、過怠税は法人税法上「損金不算入」と定められており、経費として処理できません。企業の利益から直接差し引かれる実質的な罰金となるため、管理部門におけるチェック体制の不備は経営上のダイレクトな損失へ直結します。
なお、実務現場で頻繁に誤解されていますが、「印紙を貼り忘れた契約書は法的に無効になるのか」といえば、契約自体の効力は完全に有効です。印紙の有無はあくまで租税公課の手続き上の問題であり、民法上の契約成立要件とは切り離されているという点は、正しく認識しておく必要があります。

金額と取引の境界線|5万円以上の基準とクレジットカード決済の扱い
日常の経理業務で最も頻出する疑問が、領収書(第17号文書)における「5万円以上の金額基準」と、キャッシュレス決済時における課税・非課税の判定基準です。
現行の印紙税法において、売上代金に係る金銭又は有価証券の受取書(領収書)は、受取金額が「5万円未満」であれば非課税と定められています。かつては3万円未満が非課税ラインでしたが、平成26年(2014年)4月1日以降の税制改正により、現在の5万円未満基準へと引き上げられました。
ここで実務担当者が絶対に押さえるべき判定ポイントは、「消費税額が区分記載されているか、あるいは税込価格と税抜価格が明記されているか」という点です。国税庁の通達により、消費税等の額が客観的に確認できる場合は、消費税抜きの本体価格で課税判定を行ってよいと定められています。
例えば、受取金額の総額が「54,780円(税込)」と記載された領収書であっても、内訳として「うち消費税額等4,980円(税抜価格49,800円)」と明記されていれば、本体価格が5万円未満であるため印紙税は非課税(貼付不要)となります。逆に、内訳の記載がなく「54,780円」と総額のみが書かれている場合は、記載金額そのものが5万円以上とみなされ、200円の収入印紙を貼らなければ脱税状態に陥るリスクが生じます。
一方、近年利用頻度が激増している領収書におけるクレジットカード決済の扱いには、独自の法解釈が存在します。国税庁の基本通達(別紙1「消費税法等の施行に伴う印紙税の取扱いについて」)において、クレジットカードによる購買取引は「信用取引」であり、受領書の発行時点では店舗側に金銭や有価証券の現実の受領事実が発生していないと定義されています。
したがって、取引額が100万円や1,000万円といった高額であっても、領収書上に「クレジットカード決済」「クレジット利用」と明確に記載されている限り、収入印紙を貼る必要は一切ありません。ただし、文面にクレジット決済である旨の記載が漏れていた場合、外見上は現金を受け取った領収書と区別がつかないため、税務調査で課税文書と認定されて追徴課税を受ける事態が報告されています。キャッシュレス時代の現場において、但し書きの記載ルール徹底は極めて重要な内部統制事項です。
【比較データで検証】購入場所・手数料・地方自治体「収入証紙」との違い
収入印紙の購入場所や手数料体系、さらによく混同される地方自治体の「収入証紙」との違いについて、主要な実務データを整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 郵便局での購入 | 全31種類の券種(1円〜最高額10万円) | 平日9:00〜17:00(窓口営業時間に準拠) | 高額契約書用の印紙(2,000円〜数万円)を確実に調達できる唯一の公的窓口。 |
| コンビニでの購入 | 主に「200円印紙」のみ常備(現金決済のみ) | 24時間365日対応(一部店舗で品切れ有) | 急な領収書作成には便利だが、4,000円などの高額券種は置かれておらず代替性が低い。 |
| 印紙の交換手数料 | 1枚につき一律5円の手数料(郵便局窓口) | 未使用または書き損じ書類の印紙が対象 | 汚損が激しいものは交換不可。現金での「払い戻し(換金)」は郵便局では不可。 |
| 過誤納の還付金 | 税務署へ申請後、約1か月〜2か月で口座振込 | 時効は文書作成日から5年以内 | 郵便局で現金化できないため、誤って高額印紙を貼った場合は税務署への申請が必須。 |
| 自治体の「収入証紙」 | 地方自治体の手数料納付手段(国税とは無関係) | 都道府県ごとに順次廃止・キャッシュレス化 | パスポートや運転免許更新用。印紙と証紙の買い間違いトラブルが多発している。 |
実務で頻発するトラブルの一つが、収入印紙と地方自治体の「収入証紙」の混同です。収入印紙が「国の租税・国への手数料」であるのに対し、収入証紙は「各都道府県などの自治体へ納める申請手数料(警察署での運転免許証更新や県立高校の検定料など)」に使われます。国税庁管轄の契約書に収入証紙を貼っても印紙税を納めたことにはならず、過怠税の対象となります。なお、東京都が2010年に証紙を廃止して以降、全国の自治体で証紙廃止とキャッシュレス納付への切り替えが進んでいますが、一部地域では未だ存続しているため細心の注意が求められます。
また、買い間違えた印紙や貼り損じた書類の処理方法についても明確なルールが存在します。郵便局に持ち込むと1枚あたり5円の手数料で別の券種の印紙や普通切手、郵便書簡に交換してもらえます。しかし、郵便局の窓口で現金による払い戻し(換金)を受けることは法律上一切できません。額面を大幅に間違えて貼り付けてしまった契約書などから現金還付を受けるには、納税地の所轄税務署に対して「印紙税過誤納確認申請書」を現物文書とともに提出し、国税還付の手続きを踏む必要があります。
【現場の実務】消印と割り印の正しい押し方と契約書の負担比率ルール
収入印紙を貼り付けた際に欠かせない「消印」の作業ですが、現場では「割印」との混同や、間違った押し方による無効リスクが散見されます。
消印の正しい方法と「割り印」との法的な差異
法律(印紙税法施行令第5条)で義務付けられているのは「消印(けしいん)」です。消印の目的は、一度使用した印紙を剥がして別の書類に再利用することを防止することにあります。
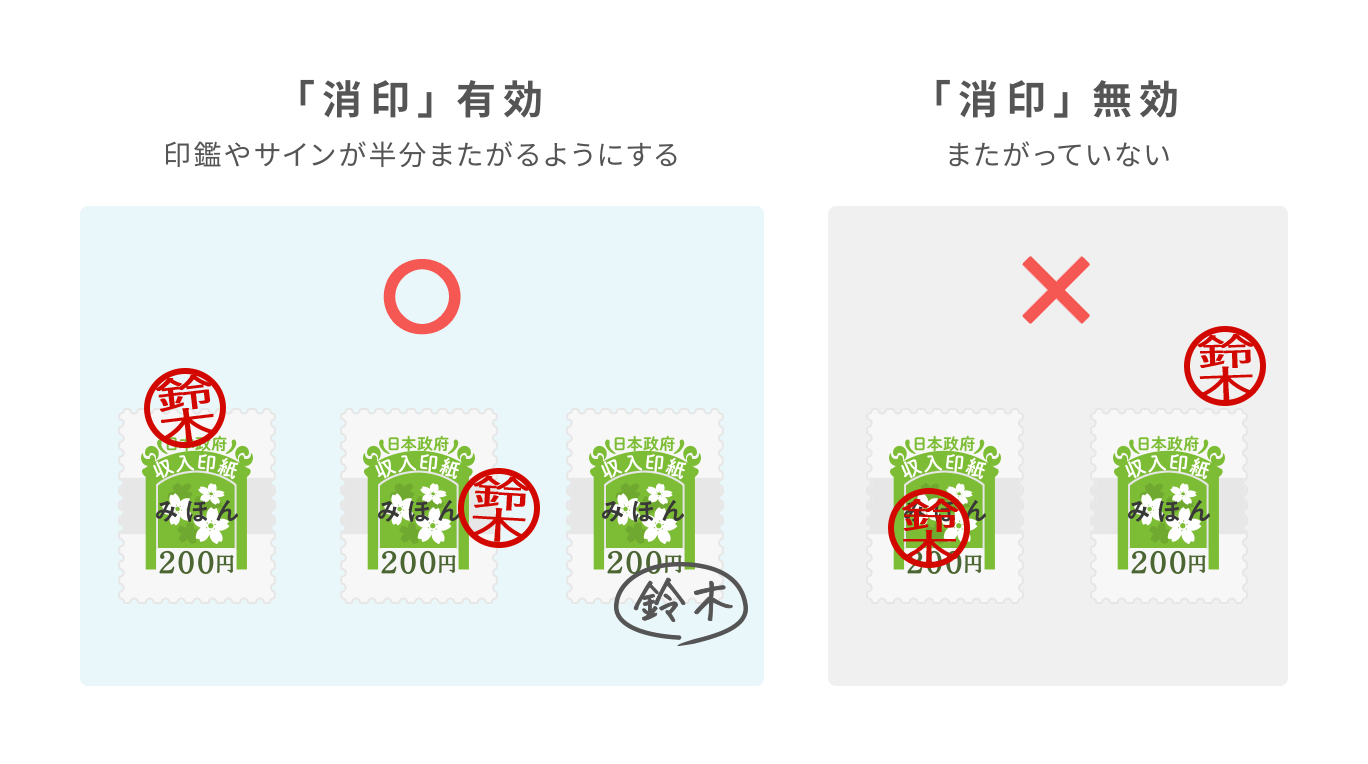
正しい押し方は、「貼り付けた印紙の彩紋(模様部分)と、台紙となる文書の紙面の両方にまたがるように押印する」ことです。使用する印章は、契約書に押した実印や代表者印である必要はなく、担当者の認印や角印、さらにはシャチハタ等の浸透印でも法的に有効と認められています。また、印鑑を持ち合わせていない場合であっても、ボールペンなどの消せない筆記具を用いて、印紙と台紙にかけて自己の氏名や会社名を自筆署名(サイン)すれば正式な消印として成立します。
やってはいけない致命的なミスは、以下の通りです。
- 鉛筆やフリクションペンなど、後から消去できる筆記具で署名すること
- 印紙の枠内だけに印鑑を押し、台紙の紙面に印影がかかっていない状態にすること
- 単なる斜線や「×印」を手書きすること(誰が消印したか特定できないため税法上無効)
印紙を貼っていても適切な消印を行っていなかった場合、印紙税法第20条第3項に基づき、印紙の額面金額と同額の過怠税が課されるペナルティが存在します。なお、「割印(わりいん)」は2通作成した契約書同士の同一性を証明するために書類の境界にまたがって押す印鑑を指す用語であり、印紙の再利用防止を目的とする「消印」とは法的な性質が全く異なります。
契約書作成時の印紙代はどちらが負担すべきか?
業務委託契約書や売買契約書を作成する際、「印紙代の数千円〜数万円を甲と乙のどちらが負担するのか」という議論がしばしば持ち上がります。
印紙税法第3条では、「課税文書の作成者は、その課税文書に係る印紙税を納める義務がある」と規定されており、2人以上の者が共同して作成した文書については「連帯して納入する義務がある」と明記されています。すなわち、税法上は契約当事者の双方が全額に対して連帯責任を負っています。
商慣習上の実務としては、以下の2通りの解決策が一般的です。
- 原本を2通作成する場合:甲・乙双方が自ら保管する原本1通分にかかる印紙税を各自で負担し、自社の保管分に印紙を貼る形式。
- 原本1通・写し1通とする場合:印紙代を折半(半額ずつ負担)するか、発注側あるいは受注側のいずれか一方が合意の上で全額負担し、原本保管者を決定する形式。
過去の下請け取引においては、力関係の強い元請け企業が下請け企業に対して一方的に印紙代全額の負担を押し付けるケースが問題視されてきました。契約締結時の力関係を背景とした不当な負担転嫁は、取引の公正性を損なう要因となります。契約書の作成通数や費用負担の割合については、契約条項内の「費用負担条項」に明確に合意事項を記載しておくことが、現場の摩擦を未然に防ぐ鉄則です。
電子契約ならなぜ印紙が不要?非課税の法的根拠と2026年最新の税制動向
近年、多くの企業や個人事業主がクラウドサインなどの電子契約サービスへ移行した最大の動機は、業務スピードの向上だけでなく「印紙税の全額削減」にあります。数千万円規模の工事請負契約や不動産取引では、紙の契約書1通ごとに数万〜十数万円の印紙税が発生するため、年間で数百万〜数千万円のコスト削減を実現した企業も少なくありません。
電磁的記録が非課税となる法的な真相
なぜ電子契約には収入印紙を貼る必要がないのでしょうか。その法的な真相は、現行の印紙税法が「紙の文書」の作成のみを課税対象として想定している点に帰結します。
印紙税法第2条において、課税対象は「別表第一の課税物件表に掲げる文書(課税文書)」と定義されています。さらに国税庁の基本通達や国会答弁(平成17年参議院議員答弁書第38号など)において、税法上の「作成」とは「目的物の交付(紙の用紙等への記載および相手方への物理的交付)」を指すと明確に解釈されています。
電子契約や電子メール、PDFファイルの送受によって成立する合意は、サーバー上に記録される「電磁的記録」に過ぎず、物理的な用紙への記載を伴いません。国税庁自身も公式見解として「電磁的記録として作成・送信されたデータは、課税文書に該当しない」と一貫して判断しています。脱法的な裏技ではなく、昭和から平成にかけて確立された厳格な法解釈に基づき、合法的に印紙税が非課税となっているのです。
【2026年最新】印紙税法改正議論の動向とニュース
しかし、2026年現在の税制調査会や関係省庁の周辺では、この「紙と電子の課税格差」を巡る議論が新たな局面を迎えています。
電子帳簿保存法やインボイス制度が完全に社会インフラとして定着し、民間企業の電子契約化率が飛躍的に上昇した結果、国の印紙税収は顕著な減少傾向をたどっています。財務省関係者の試算や税制調査会の答申資料においても、「同じ法的効力を持つ経済的取引であるにもかかわらず、紙で合意した企業だけが重い税を課され、電子契約を導入できる大企業・IT先進企業が無税になるのは、租税公平主義の観点から問題があるのではないか」という指摘が強まりつつあります。
現在取り沙汰されている政策論点には、以下の2つのベクトルが存在します。
- 抜本的廃止・縮小論:諸外国(欧米諸国では印紙税を全廃または大幅限定している国が多い)に倣い、デジタル社会の取引を阻害する古い印紙税そのものを段階的に廃止・統合する方向性。
- 電子取引への課税拡大論:電子契約に対しても微小な手数料的課税を導入するか、他の法人関連税制へ組み替える方向性。
2026年時点においては電子契約に対する新たな課税は導入されておらず、非課税メリットは依然として維持されています。しかし、税制抜本改革の議論は着実に進展しており、中長期的な法改正のニュースには常にアンテナを張っておく必要があります。
【実態検証】利用者の生の声と現場目線で見えたリアル
制度や法律の文面だけでは見えてこないのが、実際のビジネス現場で起きている混乱とヒューマンエラーです。SNS(Xや知恵袋、専門コミュニティ)や経理実務の現場から寄せられる生の声を集約すると、制度の構造的な不条理に対するフラストレーションが浮き彫りになります。
「夜遅くに契約書を締結しようとしたら高額印紙が必要なことに気づき、コンビニを3軒ハシゴしたが200円券しか置いていなくて詰んだ」「税務調査で5年前の手書き領収書を一枚ずつめくられ、クレジットカード利用の但し書きが抜けていた数百枚にまとめて過怠税を課された」といった告白は、決して珍しい話ではありません。
特に中小零細企業や個人事業主の現場では、「領収書を2枚に分割して切れば5万円未満になって印紙代が浮くのではないか」という相談が後を絶ちません。例えば、8万円の売上に対して4万円の領収書を2枚発行するようなケースです。
これに対し、国税局出身の税理士らは強い警鐘を鳴らしています。外見上は別個の文書に見えても、実態として1つの取引を一括で清算していることが明らかな場合、税務調査では「経済的合理性のない租税回避行為(仮装・隠蔽)」と認定され、過怠税に加えて重加算税の対象となるリスクがあります。数百円の印紙税を浮かすために税務上の信用を失う代償はあまりにも大きく、現場の安易な自己判断は禁物です。
【プロの結論】電子契約へ移行すべき企業・紙を残すべき現場の判断基準
印紙税のコスト負担と過怠税リスクを回避するために、すべての取引を今すぐ電子化すべきなのでしょうか。現場の業務特性に応じた、導入の可否に関する明確な判断基準を提示します。
電子契約への移行を即刻進めるべきケース
- 継続的な業務委託契約や秘密保持契約(NDA)の締結件数が多い企業:月間数十件以上の契約を交わす組織では、印紙代(200円〜数千円/通)の削減額だけで電子契約ツールの月額利用料を容易に回収できます。
- 不動産売買や建設工事など、請負金額が億単位に達する取引主体:請負契約(第2号文書)の印紙税は契約金額に応じて数十万円に達するため、電子化によるコスト削減効果が極めて絶大です。
- リモートワークを主体とし、郵送・押印の事務負担を排除したい組織:製本、押印、消印、郵送の手間をゼロ化し、貼り忘れによる過怠税リスクを構造的に根絶できます。
慎重に紙の運用(収入印紙)を維持すべきケース
- 高齢層の顧客や、IT環境の整っていない取引先が主体の現場:相手方に電子署名の操作を強制することで取引関係が悪化するリスクがある場合、無理な電子化は営業上の損失を生みます。
- 公正証書の作成が必要な契約や、法律上書面交付が義務付けられている特殊な分野:法令で電磁的記録の利用が制限されている一部の手続きにおいては、依然として紙の文書と収入印紙の貼付が不可欠です。
- 年間の課税文書発行数が数件程度に留まる事業者:電子契約ツールの初期導入費用や月額固定費が、削減できる年間印紙代(数百円〜数千円)を上回る場合は、紙とコンビニの200円印紙による運用の方がコストパフォーマンスに優れています。
【収入印紙とは】に関するよくある質問(FAQ)
Q1:領収書に印紙を貼った後、金額を間違えて破棄したい場合はどうすればよいですか?
A1:破棄(シュレッダーなど)してはいけません。書き損じた領収書に印紙を貼ったままの状態で保管し、所轄の税務署へ持参して「印紙税過誤納確認申請書」を提出してください。税務署による確認審査を経て、指定口座へ印紙代が還付されます。なお、郵便局窓口では台紙から剥がしていない書き損じ書類の交換には応じてもらえません。
Q2:契約書をカラーコピーして保管する場合、コピー側にも印紙は必要ですか?
A2:原則として単なるコピー(複写物)には印紙税はかかりません。ただし、コピーした書類上に当事者双方が改めて生で署名・押印した場合や、「原本と相違ないことを証明する」といった契約成立の効力を持たせる追記を行った場合は、コピーであっても独立した課税文書とみなされ、原本と同額の印紙貼付が必要になります。
Q3:印紙税の勘定科目は何になりますか?仕訳のルールを教えてください。
A3:収入印紙を購入した際は、一般的に「租税公課」の勘定科目で処理します。ただし、期末時点で未使用の印紙が手元に残っている場合は、決算時に資産科目である「貯蔵品」へ振り替える必要があります。また、郵便局や法務局で購入した印紙は「非課税仕入」となりますが、金券ショップで購入した場合は「課税仕入」となる税務上の仕訳ルールの違いにも留意してください。
まとめ:今後の動向と失敗しないための判断基準
収入印紙は、明治期からの歴史を持つ印紙税法に基づき、商取引の信用と法的安定性に薄く広く課税する仕組みとして機能してきました。しかし、5万円の非課税基準の判定、消印の厳格な義務、そして貼り忘れた際に課される3倍の過怠税ペナルティなど、その実務運用には依然として細心の注意力が必要です。 (出典: 収入 印紙 と は(Yahoo!ニュース))
紙の文書を扱う限り、印紙税のコンプライアンス管理から逃れることはできません。一方で、電子契約や適正なキャッシュレス決済の導入により、適法に印紙税負担を削減できる選択肢は広く確立されています。自社の取引規模と相手方の環境を客観的に見極め、紙の正確な印紙運用を徹底するか、あるいは電子化によるリスクの根本的排除を図るか、明確な基準を持って実務を進めていくことが賢明な判断です。
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
