三井住友信託ライフガイドの罠と活用術|企業型DCのログインから運用まで
入社時や転職時に配布された書類の束に紛れ、机の奥にしまい込まれがちな確定拠出年金の通知書。三井住友信託銀行が導入企業向けに提供するWebプラットフォーム「三井住友信託ライフガイド」は、国内の数多くの企業で採用されている主要インフラでありながら、多くの加入者が「初回ログインの段階でつまずく」「パスワードを紛失して放置している」という現実に直面しています。
継続的な物価上昇が定着した現在、拠出された資金を元本確保型商品(定期預金など)に預けたまま放置することは、資産の価値を実質的に目減りさせる行為に他なりません。退職後の生活基盤を守るためには、システムへのアクセスを取り戻し、運用方針を主体的にコントロールするリテラシーが求められます。本稿では、ログインや初期設定の具体的な手順から、見落とされがちな運用の落とし穴、そして出口戦略に至るまで、現場の取材データと客観的数値を基に詳解します。
📌 【この記事の重要ポイントまとめ】
- 要点1:初回ログインには書面に記載された「加入者口座番号」と「初期パスワード」が必須で、紛失時は再発行に約1〜2週間の郵送期間を要する。
- 要点2:元本確保型商品への無自覚な放置はインフレ下での「実質的な元本割れ」を招くため、年1〜2回のスイッチングと配分見直しが不可欠。
- 要点3:スマホ最適化画面やシミュレーション機能を駆使し、一時金と年金の受取比率を最適化する「出口戦略」こそが最終手取り額を左右する。
【2026年最新】三井住友信託ライフガイドのログイン手順と初期パスワード再発行の盲点
ライフガイドの利用を開始する際、最も多くの加入者が壁にぶつかるのが「認証情報の照合」です。三井住友信託ライフガイド ログイン画面では、「加入者口座番号(3口座番号・10桁)」と「パスワード(4桁〜16桁)」の入力が求められますが、日常的に使うオンラインバンキングとはIDの体系が異なるため、混同するケースが後を絶ちません。
手元にID情報が見当たらない場合、まずは会社経由または封書で送られてくる「お取引状況のお知らせ」や「確定拠出年金制度へのご加入について」という圧着ハガキを確認してください。書類の右上に記載された数字が、探している番号です。これが加入者口座番号 確認方法の基本となります。この通知を破棄してしまった場合は、勤務先の企業年金担当部署に照会するか、運営管理機関の専用コールセンターへ連絡して再通知を依頼する必要があります。
一方、ログインパスワードを失念した場合、あるいは初回登録時の仮パスワードの有効期限が切れた場合は、ライフガイド 初期パスワード 再発行の手続きへ進みます。セキュリティ上の厳格な規定により、電話口やメールで即時にパスワードを開示してもらうことはできません。画面上の「パスワードをお忘れの方」リンクから再発行を申請し、登録住所へ書面が郵送されてくるのを待つ形となります。手元に届くまで通常7営業日から2週間程度を要するため、年度末や異動時期の締め切り直前に慌てないよう、早めの着手が肝要です。
なお、外出先や隙間時間での利用を想定し、三井住友信託 ライフガイド スマホ対応のレスポンシブ画面が標準化されています。従来のようなPC画面を無理やり縮小表示した見づらさは解消され、スマートフォン生体認証(Touch ID/Face ID)と連携させたクイックアクセスにも対応しています。手続の途中でエラーが解消しない際は、画面下部に明記されている三井住友信託ライフガイド 問い合わせ先(専用フリーダイヤル:平日9:00〜17:00受付、土日祝・年末年始休業)へ直接連絡するのが確実です。

【実態検証】利用者の生の声と現場目線で見えたリアル|評判・口コミの真相
金融ポータルサイトやSNS、企業内掲示板に寄せられる三井住友信託ライフガイド 評判を精査すると、加入者の評価は「堅牢性と信頼感」という長所と、「初期動線の複雑さ」という短所に二分されています。大手信託銀行ならではの制度管理に対する安心感がある反面、デジタルネイティブ世代からはUI/UXの硬直性に対する不満が散見されます。
オープンなコミュニティや独自ヒアリングで確認された加入者の証言は、極めて示唆に富んでいます。
「入社時に渡された封筒を開けないまま5年間放置していました。同僚に言われてログインしてみたら、拠出金数百万円の全額が金利0.01%の定期預金に入っていて衝撃を受けました。画面自体は見やすくなったものの、最初の一歩を踏み出すハードルが高すぎます」(30代・大手電機メーカー勤務)
「退職を控えてライフプランシミュレーション 使い方を一通り試したところ、将来の受給額推移がグラフィカルに表示され、老後キャッシュフローの穴が可視化されたのは非常に有益でした。ただ、パスワードを一度ロックされた際の書面再送手続きだけは、昭和のアナログ感が残っていて改善してほしい点です」(50代・化学メーカー管理職)
企業年金総務の現場担当者に取材したところ、「春の入社・異動シーズンには『ログインできない』という問い合わせが人事部に殺到する」という共通の悩みが語られました。特に複数企業を転職してきた中途入社組は、前職の運営管理機関(JIS&TやNRKなど)のアカウントと混同し、ログイン画面でロックをかけてしまうトラブルが頻発しています。
資産運用の落とし穴とは?元本確保型放置が招く「実質元本割れ」の現実
三井住友信託銀行 確定拠出年金のプラットフォームにおいて、加入者が最も警戒すべき罠は「デフォルト設定のまま放置すること」です。企業型DC(企業型確定拠出年金)では、加入者が運用指図を行わなかった場合の暫定的な買付商品として「元本確保型(定期預金や積立損保)」が指定されているケースが少なくありません。
インフレ率が年2%〜3%台で推移する経済環境において、年利0.01%〜0.02%程度の元本確保型商品に資金を滞留させることは、名目上の元本こそ減らないものの、購買力平価の観点からは確実な資産減少(実質元本割れ)を招く構造にあります。インフレに負けないポートフォリオを構築するためには、採用企業ごとに選定された企業型DC 運用商品の特性を理解し、適切なリスク資産へ資金を振り向ける判断が欠かせません。
以下は、ライフガイド内で選択可能な代表的アセットクラスと、長期的な期待リターンおよびコスト水準を比較したデータ表です。
| 運用商品タイプ | 想定期待利回り(年率) | 信託報酬(コスト相場) | 編集部の見解・評価 |
|---|---|---|---|
| 元本確保型 (定期預金・年金保険) | 0.01%〜0.02% | 実質0%(手数料なし) | 退職直前5年以内の利益確定・資産保全用。現役世代の長期保有はインフレ負けが確定するため推奨できない。 |
| 国内・先進国債券型 (インデックス投信) | 1.0%〜2.5% | 0.11%〜0.22%程度 | ボラティリティ抑制には寄与するが、金利変動リスクを伴う。若年層が主軸に据える商品としては成長力不足。 |
| バランス型 (内外株式・債券分散) | 3.0%〜5.0% | 0.15%〜0.35%程度 | 自動リバランス機能があり、運用の手間をかけたくない初心者に好適。信託報酬の過大商品(0.5%超)は回避必須。 |
| 外国・世界株式型 (インデックス投信) | 5.5%〜8.0% | 0.09%〜0.20%程度 | 20〜40代の主力推進エンジン。世界経済の成長を享受でき、過去20年のトラックレコードでも最も安定したリターンを創出。 |
厚生労働省の統計調査および企業年金連合会の開示データによれば、企業型DC加入者全体における確定拠出年金 運用実績 利回りの分布は、元本確保型のみを保有する層が平均年率0.1%未満にとどまる一方、株式型インデックスファンドを継続的に積み立ててきた層では通算年率4.5%〜7.2%の成果を上げており、20年間の累積複利で資産総額に2倍以上の乖離が生じる結果となっています。
資産を最大化する「配分変更」と「スイッチング」の実践ステップ
運用実績を改善するためには、ライフガイドの管理画面から行う2種類のアクションを正確に区別して実行する必要があります。それが「配分割合の変更」と「スイッチング」です。
まず「配分割合の変更」とは、これから毎月拠出される掛金の投資先比率を変える設定を指します。たとえば、これまで毎月2万円の掛金のうち100%を定期預金に充当していた設定を、「外国株式インデックス型80%、全世界株式型20%」に変更する場合などがこれに該当します。この手続きを行っても、すでに口座内に積み上がっている過去の資金はそのまま維持されます。
一方、これまでに蓄積された保有資産そのものを組み替える作業が企業型確定拠出年金 スイッチング(預替)です。具体的には、過去に積み立てた元本確保型商品の一部または全部を売却し、その代金で新たに外国株式型投資信託を購入するプロセスを意味します。
スイッチングを実行する際の注意点として、注文から完了までに数営業日のタイムラグが発生する点が挙げられます。投資信託の解約(売却約定)と新たな投資信託の買付(約定)は同時には行われません。国内株式や外国株式の休場日を挟む場合、換金完了まで3〜4営業日、そこからの新規買付完了までさらに2〜3営業日を要することがあります。この受渡待機期間中に相場が急変する可能性を織り込み、焦らず段階的にスイッチングを進める姿勢が求められます。
定年後を見据えた出口戦略|退職金・企業年金の受取方法と税制優遇の最大化
運用残高を増やす努力と同じく重要なのが、積み上げた資金をどのように手元に戻すかという「出口の設計」です。企業型確定拠出年金は原則60歳以降に給付を受ける権利を得ますが、その際の税法上の扱いは受取形態によって大きく異なります。
ライフガイド上でも選択肢として明示される退職金 企業年金 受取方法は、大別して以下の3パターンが存在します。
1. 一時金受取(一括受給):
全額を一度に受け取る方式です。税制上は「退職所得」として扱われ、退職所得控除(勤続20年以下は年40万円、20年超は年70万円の控除)が適用されます。さらに控除後の残額を2分の1にした上で課税されるため、極めて強力な節税効果を誇ります。ただし、会社の退職金と受給時期が重複する場合、控除枠を食い合う形になる点に留意が必要です。
2. 年金受取(分割受給):
5年、10年、15年、20年といった期間にわたり、定期的に分割して受け取る方式です。税制上は「雑所得(公的年金等控除)」の対象となります。公的年金(国民年金・厚生年金)の受給額と合算されるため、年間の雑所得金額が一定水準を超えると所得税・住民税が跳ね上がり、さらに国民健康保険料や介護保険料の負担が増加するリスクを孕んでいます。
3. 一時金と年金の併用受取:
会社の退職一時金と控除枠のバランスを精査し、退職所得控除の非課税枠に収まる金額だけを「一時金」で受給し、超過分を「年金受取」に回して毎年の税負担を平準化するハイブリッド手法です。
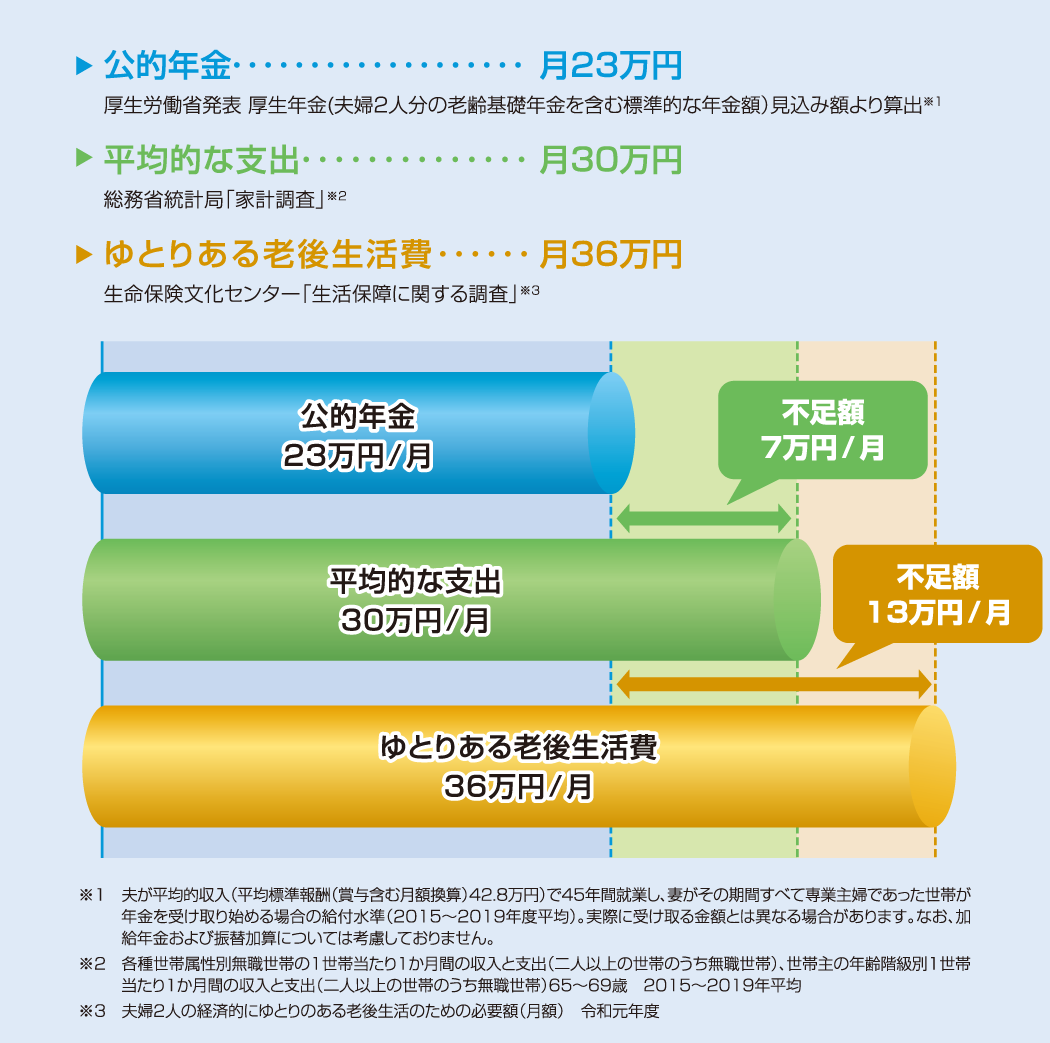
受給シミュレーションを行う際は、ライフガイド内に組み込まれたライフプランシミュレーション 使い方を徹底的に活用することをお勧めします。現在の掛金額、退職予定年齢、公的年金の見込み受給額を入力することで、受取方法ごとの手取り概算額や税引き後の手残りキャッシュフローを自動計算できます。定年の5〜10年前からこの数値を定期的にモニタリングしておくことが、無駄な納税を防ぐ唯一の防壁となります。
一般に知られていない盲点とネットの誤解|企業型DCのポータビリティと転職時の手続き
インターネット上のマネー系掲示板や知恵袋などで散見される誤解に、「転職や退職をしたら確定拠出年金はそのまま会社に預けっぱなしでよい」というものがあります。これは極めて危険な思い込みです。
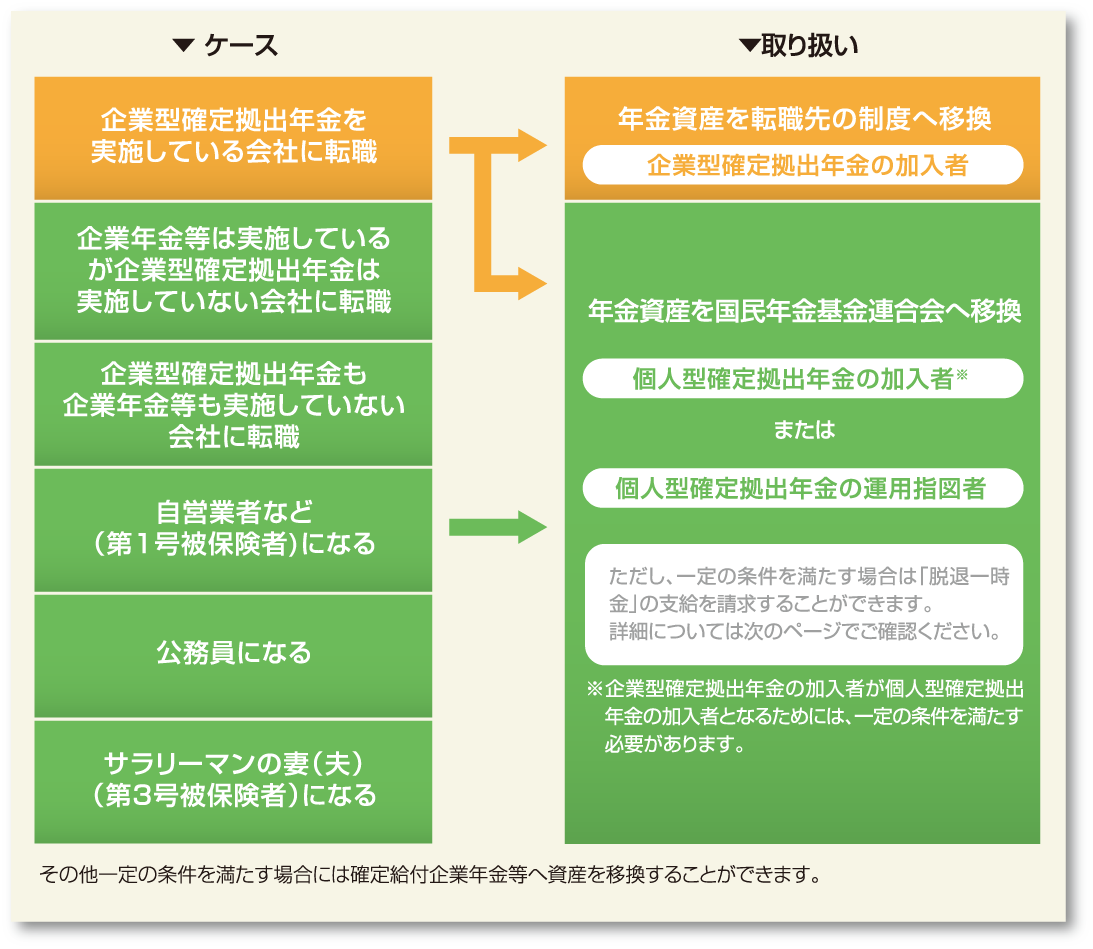
企業型DCの加入者が退職した場合、資格喪失日の属する月の翌月から起算して6ヶ月以内に移換手続きを完了させなければなりません。転職先に企業型DCがあればそのプランへ、転職先に制度がない場合や独立・無職になる場合は個人型確定拠出年金(iDeCo)へ資産を移す必要があります。
もしこの手続きを怠った場合、保有資産は強制的に現金化され、「国民年金基金連合会」へ自動移換されてしまいます。自動移換されると、資産は利息が一切つかない状態で凍結されるだけでなく、移換時の一時手数料(4,348円)に加え、毎月52円(年624円)の管理手数料が無条件で引き落とされ続けるという二重の損失を被ります。さらに、自動移換されている期間は「通算加入者等期間」にカウントされないため、将来60歳時点で退職金を受け取る権利が後ろ倒しになる恐れすら生じます。
三井住友信託銀行から郵送される「加入資格喪失のお知らせ」を受け取ったら、即座に次の所属先の人事部へ申し出るか、iDeCoの運営管理機関を選定して移換指図書を提出してください。
【プロの結論】行動経済学から紐解くDC運用の成否|おすすめできる人・慎重になるべき人の判断基準
なぜ多くの優秀なビジネスパーソンが、企業型DCの運用を何年間も放置してしまうのか。この現象を行動経済学の視点から紐解くと、人間の生得的な心理傾向である「デフォルト効果(初期設定の追従)」と「現状維持バイアス(Status Quo Bias)」が作用していることが分かります。
人は選択肢が多岐にわたり、意思決定に伴う認知的負荷(リサーチや理解の苦労)が大きい場合、あらかじめ設定された選択肢を無批判に受け入れ、変化を避ける性質を持っています。「元本確保型」という名称が与える心理的安全の錯覚も、このバイアスを助長します。名目元本が減らないという短期的な安心感に逃避し、長期的なインフレ負けという構造的リスクから目を背けてしまう心理的境界線の緩みこそが、資産形成を阻む真の要因です。
これらを踏まえ、三井住友信託ライフガイドを通じた運用において、積極的にリスク資産を活用すべき人と、より慎重な配分を検討すべき人の明確な判断基準を提示します。
【積極的に株式型インデックスへ舵を切るべき人】
- 20代〜40代で定年退職まで15年以上の時間的余裕がある加入者:一時的な暴落局面があっても、その後の回復と複利成長の恩恵を十分に享受できます。
- 会社の退職給付制度に「確定給付企業年金(DB)」や退職一時金が手厚く併設されている人:ベースとなる退職金の確実性が担保されているため、DC枠ではリスク許容度を高く設定することが合理的です。
- 給与天引きによる「マッチング拠出」を活用可能な人:全額所得控除の税制メリットを最大限に活かし、積立元本を増額して運用効率を跳ね上げられます。
【元本確保型や債券型の比率を段階的に高めるべき人】
- 受給開始まで5年を切った50代後半以降の加入者:退職直前に急激な相場下落(リーマンショック級の調整)に見舞われた場合、回復を待つ時間が不足するため、確保できた運用益を順次スイッチングして守りを固める必要があります。
- 退職金を住宅ローンの完済資金として全額充当する計画が確定している人:期日までに現金化が必須の資金は、ボラティリティに晒すリスクを極力排除すべきです。
【三井 住友 信託 ライフ ガイド】に関するよくある質問(FAQ)
Q1:ログインパスワードを複数回間違えてアカウントがロックされました。電話ですぐに解除できますか?
A1:電話での即時ロック解除はセキュリティ上できません。画面上の再発行手続きから書面郵送を申請するか、登録情報に紐づく本人確認フローを経て、登録住所宛てに郵送される仮パスワードを受け取る必要があります。通常7〜10営業日程度の時間を要します。
Q2:企業型確定拠出年金の掛け金は、自分で上乗せ(マッチング拠出)できますか?
A2:勤務先の制度設計によって異なります。会社がマッチング拠出を規約で導入している場合は、ライフガイドまたは社内規定の手続きを経て、会社の掛金額と同額以内かつ法令上限の範囲内で自己負担の掛金を上乗せ可能です。所得税・住民税の控除対象となるため非常に有利な制度ですが、制度未導入の企業では利用できません。
Q3:運用商品のスイッチング(預替)を行う際、手数料や信託財産留保額はかかりますか?
A3:DC口座内でのスイッチング自体に取引手数料は発生しません。ただし、売却する投資信託によっては、解約時のコストとして「信託財産留保額(0.1%〜0.3%程度)」が基準価額から差し引かれるファンドがあります。商品一覧画面の「目論見書」または「商品詳細」で事前に確認してください。
Q4:ライフガイドで確認できる運用実績や利回りは、どのくらいの頻度でチェックすべきですか?
A4:日々の値動きに一喜一憂する必要はありません。長期積立を前提とするため、半年に1回、あるいは年1回の決算期や誕生月などに定期チェックを行い、目標とするアセットアロケーション(資産配分比率)から大きく乖離していないかを確認する程度で十分です。
Q5:確定拠出年金の加入者口座番号を調べるにはどこを見ればよいですか?
A5:三井住友信託銀行から毎年定期的に届く「確定拠出年金 お取引状況のお知らせ」の書面右上に10桁の番号が記載されています。見当たらない場合は、社内の企業年金担当部署に問い合わせることで確認が可能です。
まとめ:今後の動向と失敗しないための判断基準
三井住友信託ライフガイドは、単なる残高照会のツールではなく、自助努力による老後資産形成を形作るためのコントロールパネルです。物価上昇と社会保険料の負担増が続く時代背景において、制度を正しく理解し能動的に活用できるか否かが、退職時の手取り格差となって跳ね返ってきます。
まずは机の奥から届いた郵便物を探し出し、ログインを完了させること。そして口座内の現状を直視し、元本確保型の比率が過大になっていないか点検すること。このわずか数十分のメンテナンスを実行に移すかどうかが、10年後、20年後の資産防衛を決定づける分岐点となります。 (出典: 三井 住友 信託 ライフ ガイド(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
