収入印紙の貼り方完全ガイド!無効の噂と割印の落とし穴をプロが徹底解説
ビジネスの契約締結や高額な領収書の発行において、日常的に目にする収入印紙。日常業務で何気なく貼り付けているこの小さな証票ですが、現場では「貼り方を間違えると契約そのものが無効になるのではないか」「割印の押し方をミスしてペナルティを受けたらどうしよう」といった不安や疑問の声が後を絶ちません。日々の商取引において法務・経理担当者が抱えるプレッシャーは決して小さくないのが実情です。
形式的なミスが思わぬ過怠税や取引先との信頼失墜につながるリスクがある一方、インターネット上には根拠の曖昧な都市伝説も散見されます。法令が定める客観的なルール、実務現場での正しい処理、そしてトラブルを未然に防ぐチェックポイントを専門的な見地から解き明かしていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:収入印紙の貼り間違えや貼り忘れがあっても私法上の契約効力は有効だが、税法上は最大3倍の過怠税が課される。
- 要点2:法的に求められているのは「割印」ではなく再利用を防ぐ「消印」であり、署名やシャチハタも法的に有効である。
- 要点3:電子契約の普及によって印紙税自体の非課税化が進む一方、紙の書面実務では2026年最新ルールに沿った管理が不可欠。
【噂の真相】収入印紙の貼り方を間違えると契約は無効になるのか?
ビジネス現場で長年ささやかれている「収入印紙の貼り方を誤ったり貼り忘れたりすると、その契約書は法的に無効になる」という言説。結論から言えば、この噂は法学的に明確な誤りです。契約の成立と有効性は民法の規定に基づき、当事者同士の意思表示の合致によって効力を生じます。印紙税法は税金の納付義務を定めた行政法規制にすぎず、私法上の合意の効力を左右するものではありません。
裁判所の確定判例においても、印紙の不貼付や消印の不備が契約書の法的証拠能力や合意の有効性に直接影響を及ぼさないことが一貫して示されています。つまり、印紙が貼られていなくても、書面に記載された合意内容そのものは裁判でも有効な証拠として認められます。しかし、「法的に無効にならないから安心」と油断するのは極めて危険な判断と言わざるを得ません。
契約関係に影響はなくとも、税法上では収入印紙の貼り忘れによる過怠税の理由が厳格に適用されます。印紙税法第20条の規定により、印紙を貼るべき課税文書に印紙を貼っていなかった場合、本来納めるべき印紙税額の「3倍」に相当する過怠税が徴収されます。税務調査で指摘される前に自主的に不納付を申し出た場合でも、1.1倍に軽減されるにとどまり、追徴課税の負担は免れません。さらに過怠税は法人税法上、損金不算入となるため、企業会計にとっては純粋な損失となります。
【図解・位置ルール】契約書における収入印紙の貼り方と領収書の貼る場所
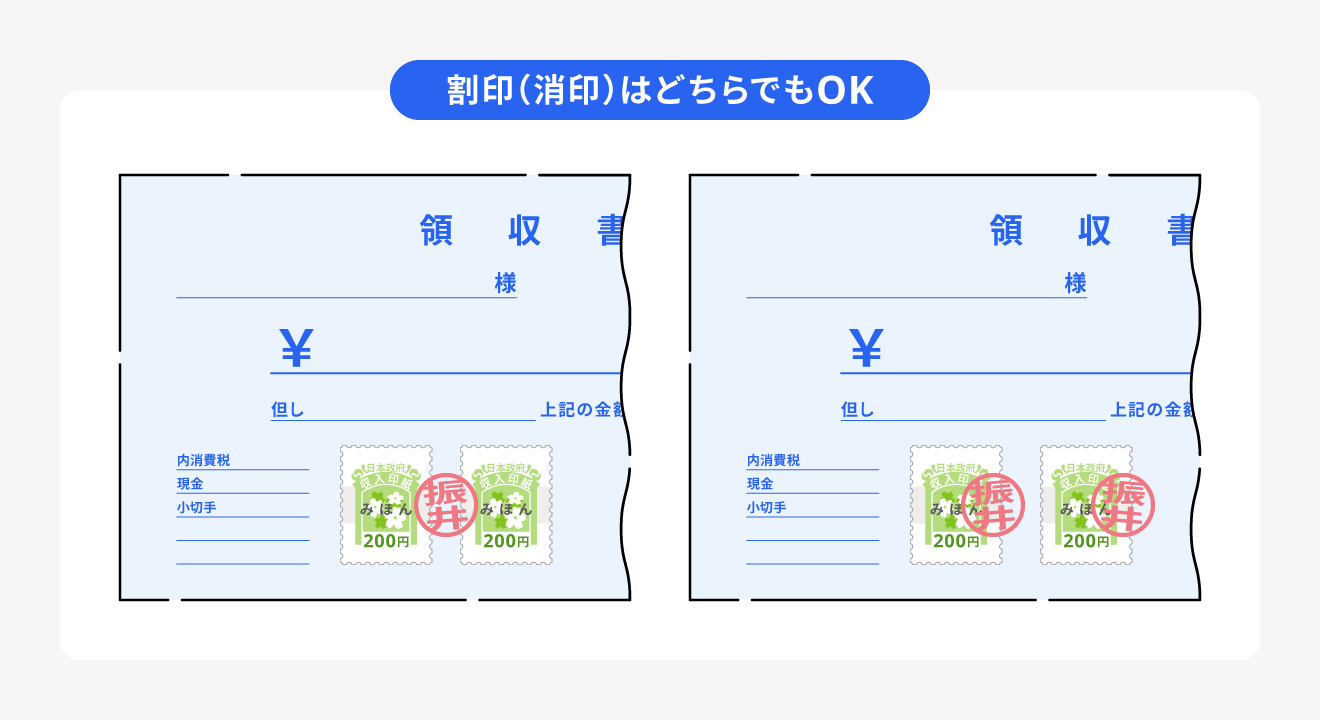
印紙を貼る位置に関して、印紙税法上に「このミリ単位の場所に貼らなければならない」という厳密な指定はありません。課税文書のどこかに貼られ、正しく消印されていれば税法上の義務は果たされます。しかし、商習慣および実務上の確認漏れを防ぐ観点から、文書の種類ごとに定着した標準的な配置が存在します。
まず、契約書における収入印紙の貼り方としては、契約書の第1ページ目の「表題(タイトル)の左上」または「表題の右上」の空白スペースに貼り付けるのが実務上のデファクトスタンダードです。複数枚を綴じた袋とじの契約書であっても、表紙の空いているスペースに貼付するのが最も見落としを防ぎやすい配置とされています。
一方、領収書の収入印紙を貼る場所は、一般的に市販の領収書や自社発行のフォーマットにあらかじめ印刷されている「収入印紙貼付欄」に貼るのが原則です。専用の枠がない自由様式の領収書や請求書兼領収書の場合は、金額記載欄の周辺や備考欄など、受領者がひと目で確認できる位置に貼るのが慣例となっています。
多額の取引などで高額な印紙税が発生し、手持ちの額面では足りずに収入印紙を複数枚貼る場合の並べ方にも注意が必要です。基本的には「横並び」に隙間なく貼るか、余白に応じて「縦並び」に配置します。このとき最も厳禁とされるのが、印紙同士を重ねて貼ることです。後述する消印が全ての印紙に適切にかからなくなるリスクや、再利用防止の確認が困難になるため、必ず1枚ずつ独立して識別できるように整然と並べなければなりません。
| 文書種別 | 推奨される貼付位置 | 複数枚貼付時の配置 | 現場における実務上の注意点 |
|---|---|---|---|
| 契約書(紙原本) | 表題(契約書名)の左上または右上余白 | 横並び、または縦並び(重なり厳禁) | 文字や署名捺印枠に印紙が被らないよう余白を確保する |
| 領収書・受取書 | 指定の「印紙貼付枠」または金額記載欄の周辺 | 指定枠周辺の余白に並列貼付 | 5万円未満(非課税)か税込・税抜表記の確認を徹底する |
| 変更覚書・付属合意書 | 書面第1葉の上部余白部分 | 上部スペースに合わせて横並び | 原契約書の課税文書分類を引き継ぐか判定が必要 |
【消印の決定打】収入印紙の消印と割印の違い|シャチハタやサインが有効な真相
実務現場で極めて混同されやすい概念が「割印(わりいん)」と「消印(けしいん)」です。日常会話では印紙の上に印鑑を押す行為を「印紙に割印を押す」と表現しがちですが、法律上の定義は根本的に異なります。
収入印紙の消印と割印の違いを整理すると、まず印紙に対して行う行為は法的に「消印」と呼びます。消印の目的は印紙税法第8条第2項に基づき、印紙が使用済みであることを示して「再利用を防止すること」です。対して、本来の「割印」とは、2通作成した同一契約書の原本同士や、領収書と控えの綴り目にまたがって押し、関連性や改ざん防止を証明するための契約法上の技術です。
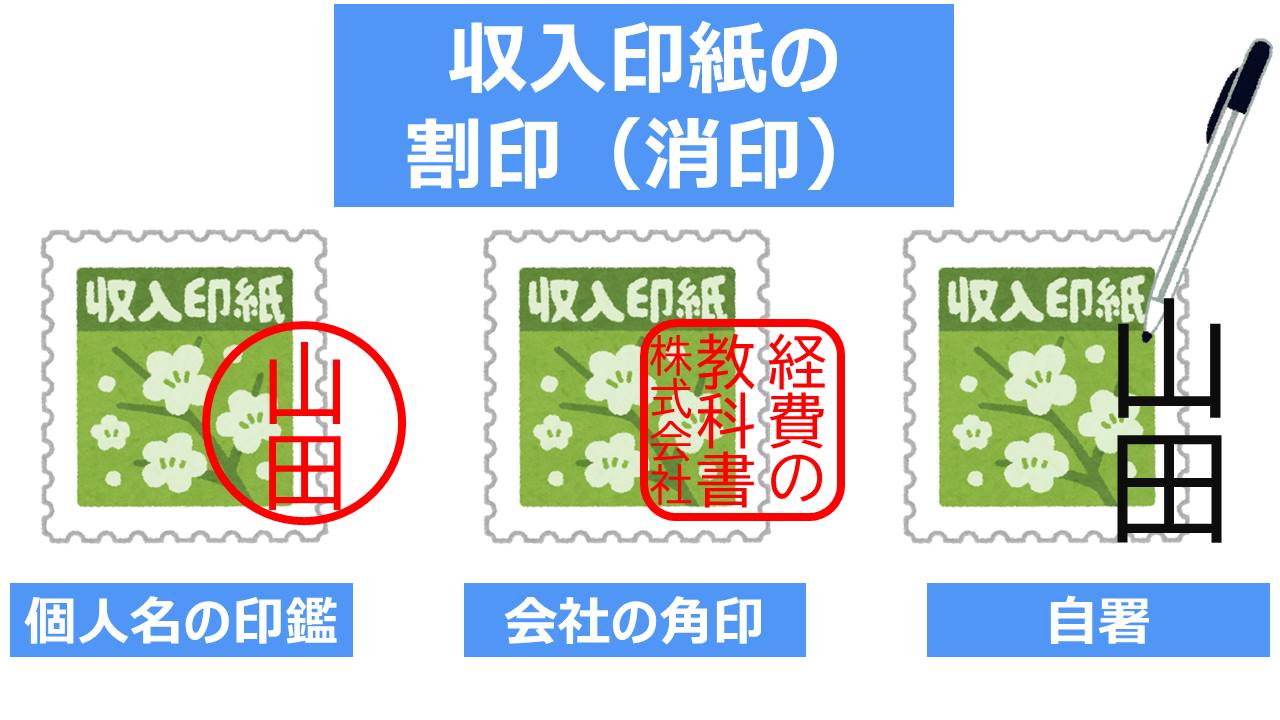
ここで多くのビジネスパーソンが驚くのが、収入印紙の消印にシャチハタやサインが有効な真相です。印紙税法施行令第5条では、消印の方法について「文書の作成者等の印章又は署名で消印しなければならない」と定められています。法律上は「実印でなければならない」とは一切書かれておらず、認印はもちろんのこと、浸透印(シャチハタ)やボールペンによる自筆署名(フルネームまたは姓)であっても完全に有効な消印として認められます。
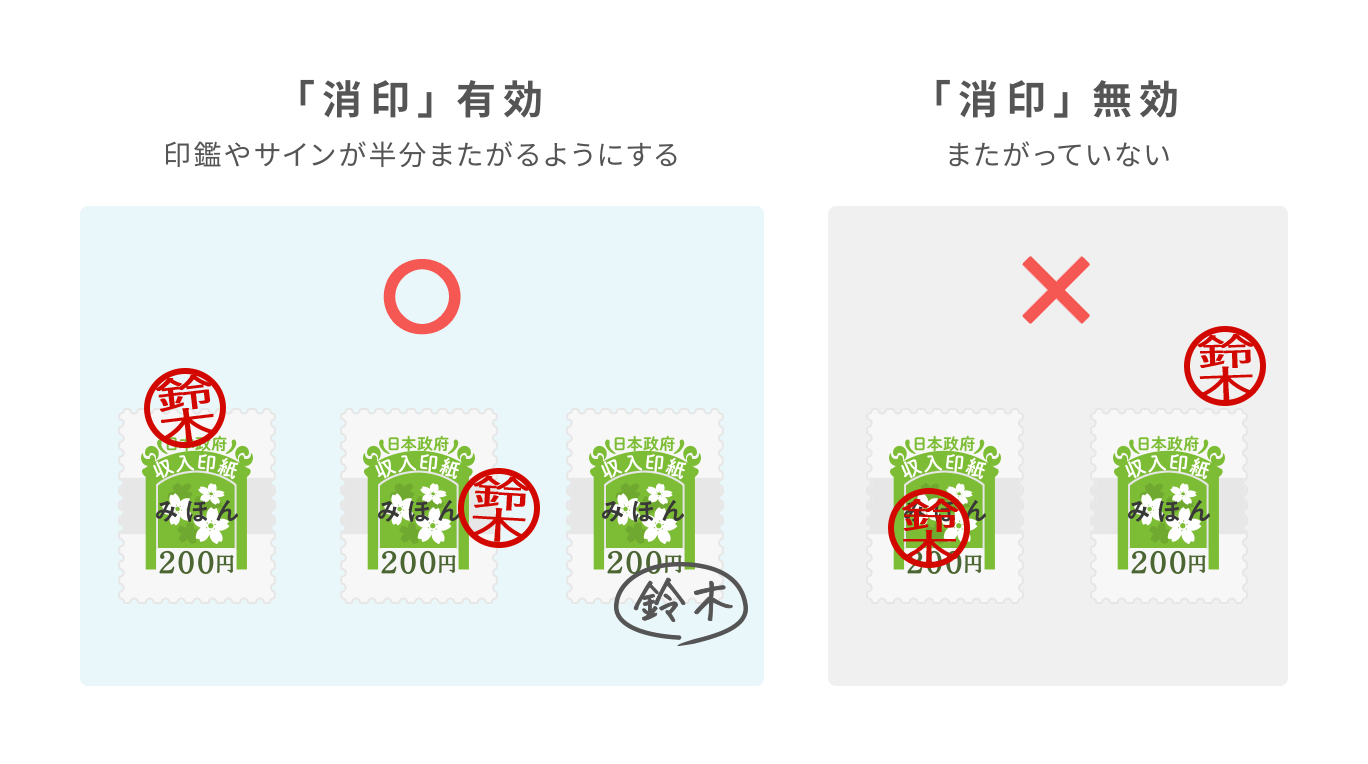
ただし、鉛筆や消せるボールペンによる署名は消印として無効と判定されます。また、単にボールペンで「×印」や「斜線(二本線)」を引いただけの処理は、誰が消印したか特定できないため印紙税法上の消印とは認められず、過怠税の対象となる判例が存在します。明確に氏名や社名を自筆するか、印章を印紙と文書の台紙にまたがって鮮明に押すのが収入印紙の割印の正しい押し方(消印の正しい押し方)の鉄則です。
また、収入印紙の消印はどちら側が押すかの真相についても議論が絶えません。契約書において甲と乙の双方が押印すべきか、どちらか片方でよいのかという問題です。法令上は「課税文書の作成者のうちいずれか1名」が消印すれば納税義務は完結します。したがって甲乙どちらか一方の消印だけでも法的には何ら問題ありません。しかし、日本のビジネス慣習では「双方の合意のもとに納税した」証跡を残すため、印紙の左右両端に双方の印章を押す二重消印が広く定着しています。
【実務のトラップ】セロハンテープ厳禁の理由と間違えた印紙の交換手順
オフィスの現場で時折見受けられるトラブルが、印紙の裏糊が弱かったためにセロハンテープで上から貼り付けたり、補強したりしてしまうミスです。収入印紙をセロハンテープで貼ってはいけない理由は、単に見栄えの問題ではありません。
テープを表面に貼ってしまうと、消印を押した際にインクが弾かれて消えたり、擦れて剥がれたりします。結果として「消印の要件を満たしていない」と税務署から判断される危険性があります。さらに、セロハンテープで保護された印紙は、後から剥がして再利用(印紙の使い回し)を企図しているのではないかという不正疑義を税務調査官に抱かせる原因になります。糊が不十分な場合は必ず液状糊やスティック糊を裏面に正しく塗布して密着させることが求められます。
では、金額を間違えて過大に貼ってしまった場合や、不要な書類に誤って貼付してしまった場合はどうすればよいでしょうか。間違えて貼った収入印紙の交換手順と詳細まとめとして知っておくべきは、「郵便局」と「税務署」での手続きの違いです。
未使用の印紙を別の額面に変更したい、あるいは汚損しただけで書類に貼っていない印紙であれば、郵便局の窓口で1枚につき「5円の手数料」を支払うことで別の印紙と交換できます。しかし、一度でも文書に貼り付けてしまった印紙は、たとえ消印前であっても郵便局では交換できません。書類に誤って貼った印紙を自己判断でハサミで切り取ったり、水で剥がしたりしたものは交換対象外となるため絶対に避けてください。
文書に貼り付けてしまった場合の正規の救済策は、税務署への「印紙税過誤納確認申請」です。過誤納となった文書を切り取らずにそのまま税務署へ持参し、申請書を提出することで、後日指定口座へ還付(現金での払い戻し)を受けることができます。書類の破棄や切り取りを行うと還付が認められなくなるため、現場の取り扱いには細心の注意を払わなければなりません。
【2026年最新基準】収入印紙の金額一覧と電子契約による完全回避の全貌
印紙税の課税判定は、作成する文書が印紙税法別表第一に掲げられた「課税物件表」のどの号に該当するかによって決定されます。特に企業実務で頻出する第1号文書(不動産売買、消費貸借など)、第2号文書(請負契約)、第17号文書(売上代金に係る金銭又は有価証券の受取書)の税額基準を正しく把握しておくことは経理ガバナンスの基本です。
以下は、契約実務および日常取引で頻繁に参照される主要な税額ルールの一覧です。不動産譲渡契約書や建設工事請負契約書に適用される租税特別措置法に基づく軽減税率の適用状況など、最新の法的区分に留意する必要があります。
| 文書区分・記載金額 | 印紙税額(原則) | 軽減税率(該当する場合) | 適用文書の具体例 |
|---|---|---|---|
| 第17号の1文書:受取書(5万円未満) | 非課税(0円) | なし | 小額領収書、レシート |
| 第17号の1文書:受取書(5万円以上100万円以下) | 200円 | なし | 代金受取の領収証 |
| 第2号文書:請負契約(100万円超〜200万円以下) | 400円 | 200円(建設工事請負) | 業務委託契約書、工事請負書 |
| 第2号文書:請負契約(500万円超〜1,000万円以下) | 10,000円 | 5,000円(建設工事請負) | システム開発受託、設計契約書 |
| 第7号文書:継続的取引の基本となる契約書 | 4,000円(一律) | なし | 特約店契約書、代理店基本契約書 |
こうした紙の文書における複雑な税務判断を根本から覆したのが、電子契約で収入印紙が不要になる経緯です。印紙税法第2条において、課税対象は「課税文書を作成した者」と規定されており、通達および国税庁の見解において「作成」とは紙などの物理的媒体に文字を記載し交付する行為を指すと解釈されています。
電子メールでのPDF送付やクラウド契約サービスを利用した電子署名の締結は、「電磁的記録の作成および送受信」に過ぎず、物理的な用紙の交付を伴いません。この解釈は平成期における内閣総理大臣の国会答弁や国税庁の質疑応答事例を通じて確立され、法的なコンプライアンスを維持したまま印紙税の全額削減が可能となりました。
【実態検証】税務調査の現場から見る印紙税トラブルと企業の命運
税務調査の現場において、調査官がなぜ熱心に契約書や領収書の束をめくるのか。元税務署OBの専門家や企業の法務担当者への取材から浮かび上がるのは、「印紙税は白黒が最も明確につきやすい項目である」という現場のシビアな実態です。
法人税や所得税の調査では経費性や交際費の按分など解釈の余地が生じる議論が多いのに対し、印紙税は「課税文書に該当するか否か」「正しい額面の印紙が貼付され、法的な消印がなされているか否か」という形式要件だけで判定されます。調査官にとって指摘のハードルが低く、即座に追徴課税の実績につながる領域なのです。
実際の現場では、数年分の業務委託契約書において「単なる委任契約書だと思い込んで印紙を貼っていなかったが、契約条項に成果物の引き渡し要件が含まれていたため第2号文書(請負)と認定された」という事例が頻発しています。過去に遡って数十本、数百本の契約書に対して過怠税(本来の税額の3倍)が一括して課され、想定外の数千万円規模の追徴負担に直面した企業も実在します。
「たかが印紙1枚の貼り方」と軽視する組織風土が、税務リスクの温床となり経営を圧迫する引き金になるのです。
【プロの結論】電子化へ完全移行すべき企業と紙運用を維持すべき企業の判断基準
紙による印紙税実務のコストやリスクを前に、すべての企業が無条件に電子契約へ完全移行できるわけではありません。組織の取引形態や相手方のリテラシーに応じた冷静な見極めが求められます。
【電子契約へ即時完全移行すべき組織の条件】
- 月間の課税文書発行数が20件を超える企業:印紙代そのものの削減効果に加え、印紙購入、貼付、割印、郵送、ファイリングに要する膨大な管理工数を削減できる費用対効果が極めて高い。
- BtoBの継続的取引やシステム開発請負が主力:高額な印紙税が発生しやすい業態であり、電子化による直接的なキャッシュフロー改善効果が顕著に現れる。
- 全社的な内部統制・監査ログを強化したい企業:紙文書特有の貼り忘れや消印漏れといったヒューマンエラーをシステム側で構造的に根絶できる。
【紙運用を慎重に残すべき組織の条件】
- 高齢者層や個人の取引先がメインの事業:取引相手が電子署名やメール認証に不慣れな場合、電子化の強要が商談の離脱や顧客満足度の低下を招くリスクがある。
- 法令上、書面交付が義務付けられている特殊な契約:電子化解禁が進んでいるものの、一部の定期借地契約や任意後見契約など、依然として公正証書や特定の手続きが求められる例外的な類型を扱う事業者。
【収入印紙の貼り方】に関するよくある質問(FAQ)
Q1:契約書に印紙を貼った後、相手方の会社印と自分の会社の印鑑の両方で消印しないと無効になりますか?
A1:いいえ、税法上はどちらか一方の作成者の消印があれば納税義務として有効です。ただし、相互の合意確認と二重納税防止のため、実務慣習としては双方が印紙の左右枠にまたがって押印することが推奨されます。
Q2:消印にシャチハタ(浸透印)や手書きのサインを使っても本当に税務署から怒られませんか?
A2:法令上、全く問題ありません。印紙税法施行令第5条により印章又は署名と明記されており、シャチハタやボールペンでの自筆署名も正規の消印として認められています。ただし、鉛筆や消せるインク、誰の署名か判別できない単なる「斜線」などは無効とみなされます。
Q3:印紙を貼る枠が領収書にない場合、どこに貼ればよいでしょうか?
A3:文書の余白部分であればどこに貼っても税法上の効力に違いはありません。通常は金額記載欄の周辺や右上の空きスペースなど、相手方が確認しやすい位置に貼付するのが一般的です。
Q4:誤って金額の大きい印紙を貼って消印までしてしまいました。郵便局で払い戻しできますか?
A4:郵便局では文書に貼り付けた印紙の返金・交換は一切受け付けていません。税務署にその文書を切り取らずに持参し、「印紙税過誤納確認申請書」を提出することで、後日口座振込による還付を受ける手続きを行ってください。
まとめ:正しい印紙ルールで法務リスクをゼロにする
収入印紙の貼り方や消印のルールは、一見すると些細な事務手続きに見えながら、背景には印紙税法という厳格な国家の税制規律が存在しています。形式的な貼り間違いによって契約そのものが無効になるという心配はありませんが、管理の甘さが過怠税という手痛い実害を招く構造は厳然として存在します。
実印にこだわらずとも法的に有効な消印のルールを正しく理解し、セロハンテープの使用を避けるといった基本手順を社内で徹底することがガバナンス確立の第一歩です。同時に、可能な領域から電子契約への移行を推進し、印紙の管理リスクそのものを組織から排除していく戦略的な視点を持つことが、健全な事業活動を守る最大の防壁となります。 (出典: 収入 印紙 貼り 方(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
