領収書とレシートの違いとは?税務調査で強い証拠能力と経費の新常識
ビジネスの現場や日々の買い物で、支払いの際に「領収書をお願いします」と口にする光景は珍しくありません。しかし、会計窓口でわざわざ宛名や但し書きを手書きしてもらうその領収書は、本当に支払いの証明として最善の選択肢なのでしょうか。デジタル化とコンプライアンスが加速した2026年の税務現場では、長年信じられてきた「領収書至上主義」が根底から覆されつつあります。
「レシートでは経費精算で落とせないのではないか」という不安を抱くビジネスパーソンは少なくありません。ですが、税理士や国税局OBなどの専門家が口を揃えて指摘するのは、「税務調査において最も頼りになるのは、手書きの領収書ではなく機械印字されたレシートである」という意外な事実です。インボイス制度が完全に定着した現在、領収書とレシートの法的効力や役割の違いを正確に把握しておくことは、無用な税務リスクを避けるための必須知識です。
📌 【この記事の重要ポイントまとめ】
- 要点1:税務調査においてレシートの方が証拠能力が高い理由は、「購入品目の明細」「日時」「店舗情報」が機械的に記録され改ざんが極めて困難なため。
- 要点2:インボイス制度(適格簡易請求書)の普及により、小売・飲食等では「宛名なしレシート」でも法的に完全な仕入税額控除が認められている。
- 要点3:両方を二重受け取りする行為は架空経費計上を疑われる重大リスクがあり、2026年の経費精算ではレシート原本+用途メモの運用が最適解となる。
【驚きの税務実態】なぜ手書き領収書より「レシート」の方が証拠能力が高いのか
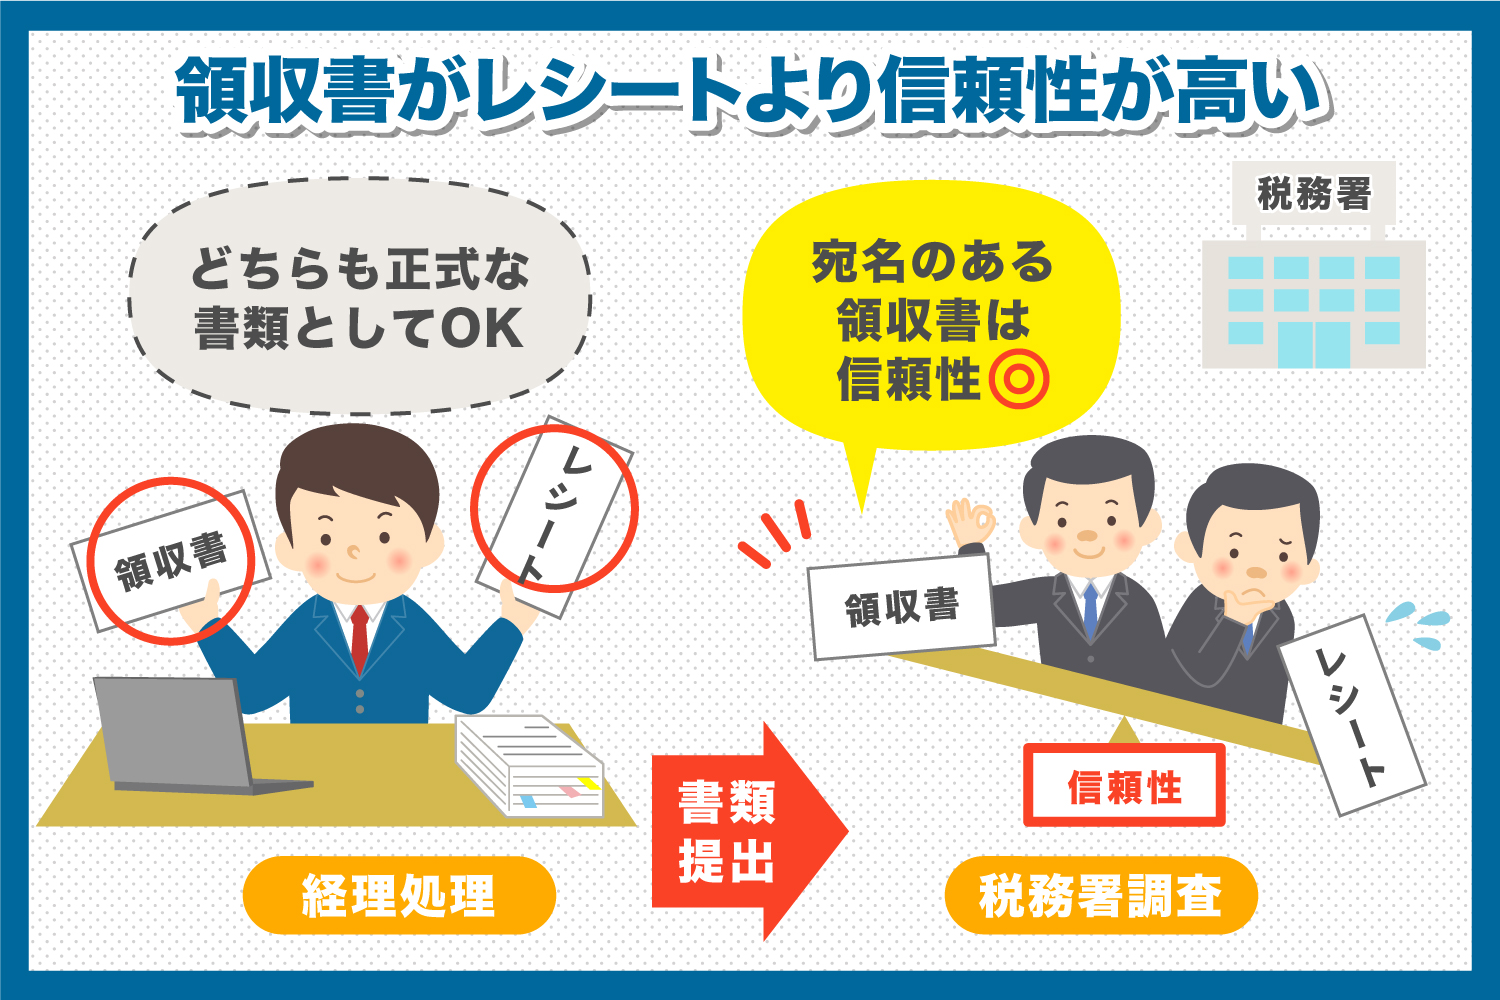
「経費精算には必ず手書きの領収書が必要だ」という固定観念は、昭和から平成にかけて定着した商習慣の名残にすぎません。税務署の調査官が実際に帳簿を精査する税務調査の現場において、圧倒的に信頼されるのは手書きの領収書ではなくレシートです。
レシートが経費として問題なく落ちる最大の理由は、その印字情報が持つ「客観的な証拠能力の高さ」にあります。レジシステムから自動出力されるレシートには、以下の要素が改ざんの余地なく刻まれています。
- 購入した具体的な商品名・サービス内容(単価・数量)
- 取引が行われた正確な年月日および時分秒
- 発行店舗の名称・所在地・電話番号・レジ番号
- 適用税率ごとの内訳(10%対象・軽減税率8%対象)
これに対し、一般的な手書きの領収書はどうでしょうか。宛名が「上様」であったり、但し書きが「お品代として」と記されていたりするケースが後を絶ちません。税務調査官の視点から見れば、「お品代」と書かれた手書き領収書は、業務に必要な事務用品を購入したのか、自宅用のゲーム機や高額な私物を紛れ込ませたのかを判別できません。手書き領収書には改ざんリスクが常に付きまとうため、内容がブラックボックス化している手書き領収書は、かえって調査官の疑念を招く引き金になります。

【徹底比較】領収書とレシートの違い一覧表|法的効力から記載項目まで
両者の性質と税務上の位置づけを整理すると、レシートが持つ合理性が浮き彫りになります。以下の比較表で、法的な効力や実務上の違いを確認してください。
| 比較項目 | 詳細・数値データ | 一般的な基準・実務の相場 | 編集部の見解・評価 |
|---|---|---|---|
| 購入品目の明細性 | レシート:商品名・型番まで100%印字 領収書:「品代」等で詳細不明が多発 | 国税庁は経費該当性の実質判断を重視 | 品目記載がない領収書は私的流用を疑われる致命的リスクがある |
| インボイス要件(適格請求書) | 登録番号、取引日、金額、税率別消費税額 | 不特定多数を相手にする業種は「適格簡易請求書」で宛名不要 | 飲食・小売・交通ではレシートの方がインボイス要件を完全に満たす |
| 改ざん・偽造リスク | 手書き領収書は数字の書き足しや白紙受領の不正事例が過去多数報告 | レジ印字はPOSログと完全一致するため偽造困難 | 税務調査官・内部監査部門ともにPOSレシートへの信頼度が圧倒的に高い |
| 宛名の有無 | レシート:宛名なし(基本) 手書き:企業名または「上様」 | 消費税法上、特定業種において宛名は必須要件から除外 | 「宛名がない=経費で落ちない」という認識は明確な誤解 |
【実態検証】利用者の生の声と経費精算の社内ルール2026年最新事情
「どちらを提出すべきか」という議論の背景には、企業の経理部と現場の営業パーソンの間で長年続いてきた認識のズレがあります。国内の主要なビジネスコミュニティやSNS、実務者フォーラムを調査すると、経理担当者の本音が浮き彫りになります。
ある大手IT企業の経理マネージャーは、業界のオンラインカンファレンスで次のように打ち明けています。
「手書きの領収書で『お品代 35,000円』とだけ書かれた書類を回されるのが最も困ります。何を買ったのか、誰と飲食したのかの裏付けを現場に再確認する手間が発生し、業務が滞るからです。品目が印字されたレシートに、裏面または精算システム上で『〇〇社××様との商談』とメモ書きして提出してもらう方が、内部監査上もはるかに安心できます」
2026年現在、経費精算の社内ルールは「原則レシート提出」へと完全にシフトしています。電子帳簿保存法に対応したクラウド経費精算システムの導入率が中堅・中小企業でも大幅に伸びた結果、従業員がスマホでレシートを撮影し、AI-OCR(光学文字認識)で品目やインボイス登録番号を即座に読み取る運用が標準化しました。
手書きの領収書は文字の癖による誤認識が多く、品目も不明瞭なため、経理側で手動修正するコストがかさみます。結果として、「レシート原本またはスキャンデータの提出を必須とし、手書き領収書はレシートが発行されない特殊な取引(冠婚葬祭の慶弔費など)に限る」と規定する企業が大多数を占めるに至っています。
【インボイス制度の盲点】宛名なしレシートの有効性と適格簡易請求書の要件
「宛名がないレシートは、インボイス制度で仕入税額控除の対象外になるのではないか」という懸念は、制度の要件に対する典型的な誤認です。消費税法第30条第9項では、不特定多数の顧客に対して商品やサービスを提供する特定の業種において、「適格簡易請求書(簡易インボイス)」の発行を正式に認めています。
適格簡易請求書の発行が法的に認められている主な業種は以下の通りです。
- 小売業(コンビニ、スーパー、百貨店、量販店など)
- 飲食業(レストラン、居酒屋、カフェなど)
- 旅客運送業(タクシー、鉄道、バスなど)
- 旅行業、写真業、駐車場業など
これらの業種が発行する適格簡易請求書に求められる記載事項は、「発行者の名称・登録番号」「取引年月日」「取引内容(軽減税率対象である旨)」「税率ごとに区分して合計した対価の額」「税率ごとに区分した消費税額等または適用税率」の5点のみです。書類の交付を受ける事業者の氏名・名称(宛名)は法定要件から除外されています。
つまり、タクシー代や出張時の食事代、量販店での文具購入において、「株式会社〇〇で領収書を書いてください」と依頼する必要は法的に一切ありません。店舗側が発行するインボイス登録番号入りのレシートを受け取るだけで、税務上の仕入税額控除の要件は完璧に満たされます。
一般に知られていない盲点とネットの誤解
経費処理や税務申告をめぐる俗説には、意図せず脱税の嫌疑をかけられかねない深刻な落とし穴が潜んでいます。特に注意すべき2つの盲点を解説します。
領収書とレシートを「両方もらう」重大なデメリット
会計時、念のためにと「レシートをもらった上で、手書きの領収書も書いてもらう」行為を行う人がいますが、これは極めて危険な行為です。
同一の取引に対してレシートと領収書の双方が手元にある場合、実務上の「二重計上(同一経費を二度申請して会社から金をだまし取る、または経費を水増しする手口)」を疑われる決定的な証拠になり得ます。店側としても、同じ売上に対して2枚の証明書を発行することは二重売上計上や不正加担のリスクとなるため、現在は片方を回収または破棄するオペレーションが徹底されています。両方を受け取り、安易に社内へ回す行為は社内コンプライアンス違反だけでなく、税務調査における重加算税の対象リスクを跳ね上げます。
確定申告におけるレシートの法定保管期間
レシートを経費の証拠書類として使用する場合、確定申告後の保管義務を軽視してはなりません。税法上の規定により、帳簿書類および取引に伴って作成・受領した書類の保管期間は厳密に定められています。
- 法人の場合:原則として事業年度の確定申告書提出期限の翌日から7年間(青色申告で欠損金が生じた事業年度は10年間)
- 個人事業主(青色申告)の場合:原則7年間(前々年分の所得が300万円以下の場合は5年間)
- 個人事業主(白色申告)の場合:法定帳簿は7年間、その他の書類は5年間
特にレシートで注意すべきは、「感熱紙の印字消失問題」です。熱や紫外線、油分、可塑剤(塩ビケースなど)に触れると、数年で文字が完全に消えて読めなくなる性質があります。税務調査で「白い紙」を提示しても証拠能力は認められません。電子帳簿保存法のスキャナ保存要件に従って即座にデータ化してタイムスタンプを付与するか、紙原本を保管する場合は直射日光を避けた暗所でファイリングする管理が不可欠です。

【プロの結論】組織の悪しき慣習を断ち切る|経費精算で迷わない判断基準
日本企業が長年「手書き領収書」に固執してきた背景には、合理性ではなく日本特有の「組織的儀礼の心理」が存在します。昭和の商習慣において、相手の企業名を毛筆や万年筆で丁寧に書き入れた領収書を交わす行為は、取引先への敬意や「ちゃんとした会社とお付き合いをしている」というステータスの誇示として機能していました。
しかし、コンプライアンスとデータ主導のガバナンスが求められる2026年において、中身が見えない「お品代」の手書き領収書に固執することは、不正の温床を自ら招き入れる組織的リスクでしかありません。現場のビジネスパーソンと管理部門は、以下の基準をもって明確に使い分けるべきです。
【実践】レシートを選ぶべきケース(全体の9割以上)
- コンビニ、スーパー、ドラッグストア、量販店での消耗品購入
- カフェ、居酒屋、レストラン等での飲食代・接待交際費
- タクシー、特急券、駐車場等の交通関連費
- 適格簡易請求書の対象となるすべての一般的な営業経費
※レシートを受け取ったその場で、裏面または精算アプリの備考欄に「誰と(同席者名)」「何のために(会議目的・商談案件名)」を簡潔にメモする習慣をつけることが、税務調査において鉄壁の防御となります。
【例外】手書き領収書が必要となる極めて限定的なケース
- 高額な特注品やBtoBの個別契約取引で、レジ決済システムが存在しない場合
- 冠婚葬祭の謝礼、祝儀、香典など、相手方から機械的レシートが発行されない場合
- 社内規程により、1回あたりの支出が一定額(例:10万円以上)を超え、正式な宛名明記が義務付けられている資産性物品の購入
※手書き領収書を発行してもらう場合は、但し書きを「お品代」ではなく、必ず「〇〇型番プリンター代」「〇〇プロジェクト用部材代」と具体的に記入してもらい、レシート状の明細書(納品書や見積書)を必ずホチキス留めで併備してください。
【領収書とレシートの違い】に関するよくある質問(FAQ)
Q1:宛名が「上様」と書かれた手書き領収書は、税務調査で否認されますか?
A1:直ちに全額が否認されるわけではありませんが、調査官から厳しく追及される対象になります。宛名が「上様」では、誰が支払ったのかを書類上で証明できません。飲食業や小売業の適格簡易請求書(インボイス)であれば宛名なしのレシートで完全に認められますが、手書き領収書で「上様」「品代」の組み合わせは最も証拠能力が低く、私的流用を疑われる最大の要因になります。
Q2:クレジットカードで支払った際にもらう「利用明細書」は領収書の代わりになりますか?
A2:信販会社が発行する利用明細(カードを切った控え)単体では、税法上の領収書や適格請求書の代わりになりません。カード控えには具体的な商品名や消費税率の内訳、インボイス登録番号が記載されていないケースが多いためです。カード決済時も、必ず店舗のレジから出力される「品目明細付きのレシート」を併せて受け取り、保管してください。
Q3:手書き領収書をもらった場合でも、内訳が分かるレシートを一緒に保管すべきですか?
A3:保管することを強く推奨します。万が一、手書き領収書の但し書きが抽象的であっても、商品ごとの内訳が明記されたレシートや納品書がホチキス留めで添付されていれば、税務調査官に対して「正当な業務上の経費である」ことを完全に立証できます。
Q4:レシートの感熱紙の文字が薄くなって消えそうなときはどうすればいいですか?
A4:判読できるうちにスマートフォンやスキャナで高解像度撮影を行い、デジタルデータとしてバックアップを残してください。電子帳簿保存法に対応したシステムで管理するのが最善ですが、個人事業主で紙保存を継続する場合は、速やかにコピー機で普通紙に白黒複写し、原本と一緒にクリップ留めで保管しておくことが実務上の有効な自衛策です。
まとめ:客観的な事実が武器になるスマートな経費管理へ
領収書とレシートの違いを巡る本質は、「格式」ではなく「客観的な事実がそこに印字されているかどうか」に集約されます。商品名、金額、税率、日時が正確に刻まれたレシートは、手書きの領収書よりもはるかに透明性が高く、税務当局に対しても自社の正当性を証明する強力な武器となります。
「とりあえず領収書をもらっておけば安心」という古い常識を捨て、「詳細なレシートを受け取り、使途を記録する」というスマートな経理習慣を徹底することが、2026年のビジネスを円滑に進めるための最短ルートです。 (出典: 領収 書 と レシート の 違い(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
